※PR
医師は収入が高い分、保険会社や代理店から「手厚い保障」を勧められがちです。しかし、医師だからこそ本当に必要な保険は意外と少ないことも。ライフステージ別に、入るべき保険・見直すべき保険の考え方を整理しました。
前提|医師の保険は「入りすぎ」に注意
高収入だと保険料の負担感が薄く、勧められるまま複数契約しがちです。ですが保険の本質は「貯蓄で賄えない大きな損失に備える」こと。医師は収入・貯蓄・与信が高いため、過剰な医療保険・貯蓄型保険は不要なケースが多いのです。
ライフステージ別|見直しの考え方
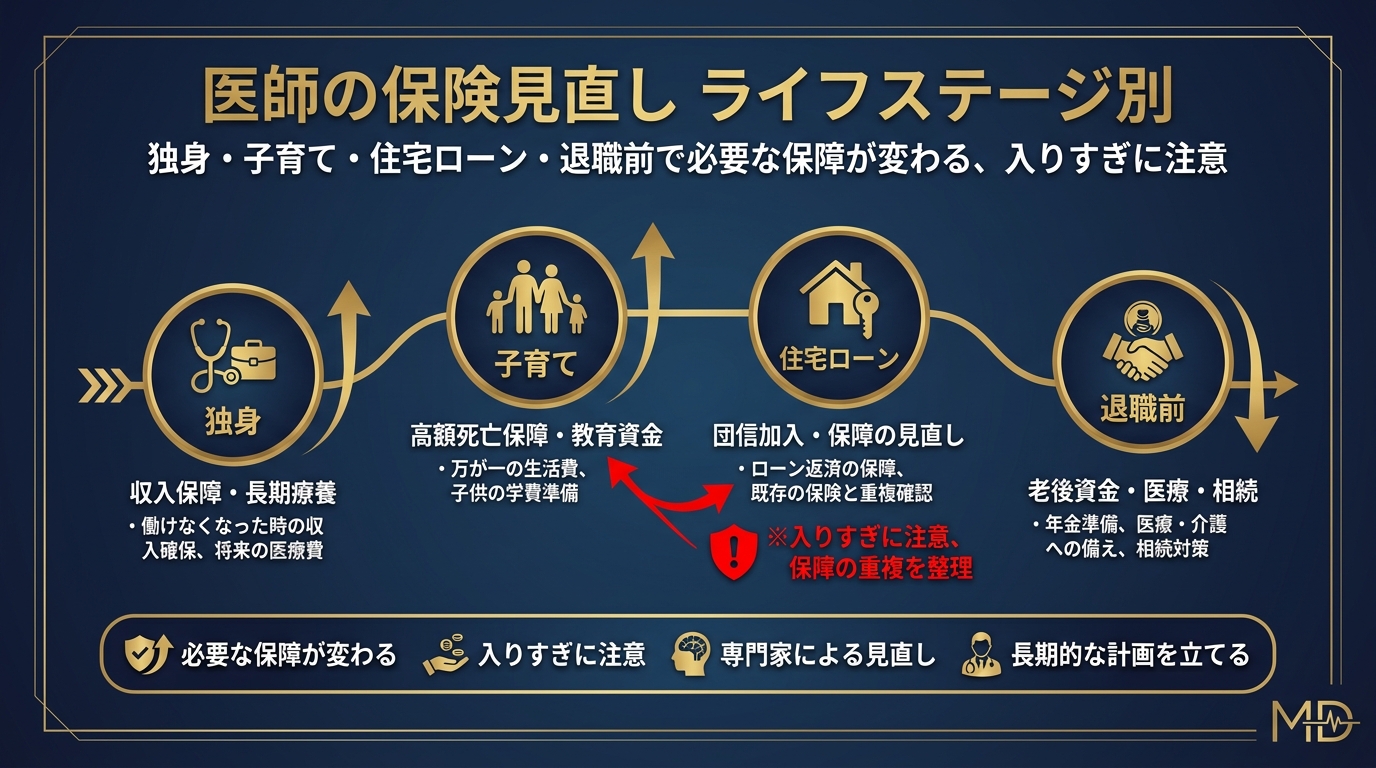
独身・勤務医のうち
扶養家族がいなければ、高額な死亡保障は基本的に不要。就業不能(働けなくなるリスク)への備えと、勤務先の保障(傷病手当等)の確認を優先しましょう。
結婚・子育て期
遺された家族の生活費・教育費をカバーする死亡保障が必要になります。ただし「掛け捨ての定期保険」で必要期間だけ厚くするのが合理的。貯蓄型で「運用も兼ねて」は割高になりがちです。
住宅ローン・開業
住宅ローンには団信が付くため、その分の死亡保障は減らせます。開業医は事業リスク(休業・賠償)への備えが加わります。ローン中は保障の重複を見直す好機です。
退職前・リタイア
子の独立後は大きな死亡保障は不要に。相続・資産承継の観点での保険活用に切り替える時期です。
入りすぎている可能性が高い保険
- 貯蓄型(終身・養老)で「運用も兼ねる」タイプ → 手数料が高く、NISA等の方が有利な場合が多い
- 手厚すぎる医療保険 → 高額療養費制度+貯蓄で足りることが多い
- 目的が不明確なまま更新している古い契約
自分に必要な保障は「無料相談」で棚卸しを
保険は商品数が多く、自分に必要な保障を過不足なく組むのは大変です。中立的なFP・保険相談で今の契約に無駄がないか棚卸ししてもらうのが近道。ライフステージの節目(結婚・出産・住宅購入・退職前)ごとの見直しがおすすめです。
よくある質問(FAQ)
Q. 医師に医療保険は不要ですか?
A. 高額療養費制度と貯蓄があれば、多くのケースで手厚い医療保険は不要です。ただし自由診療・先進医療を重視するなら検討の余地はあります。
Q. 貯蓄型保険はダメですか?
A. 悪ではありませんが、手数料が高く、同じお金をNISA等で運用した方が有利なことが多いです。目的(保障か貯蓄か)を分けて考えましょう。
まとめ|医師の保険は「減らす見直し」から
医師はむしろ保険を減らせる立場にあることが多く、ライフステージの節目で棚卸しするだけで固定費を大きく下げられます。まずは中立の無料相談で、今の契約に無駄がないかチェックしてみましょう。
コメント