医師のお金・資産形成

医師のお金・資産形成

医師の保険見直しチェックリスト|掛け捨てvs貯蓄型

医師の保険見直しを、10項目のチェックリストで解説します。掛け捨てと貯蓄型の判断基準、生命・医療・就業不能・学資・個人年金の種類別の要否、解約・減額の実務手順まで。保険料を今日から適正化する実践ガイド。
医師のお金・資産形成
医師の年金を増やす3つの方法|付加・iDeCo・厚生

医師の年金を増やす方法を、付加年金・iDeCo・厚生年金の3本柱で解説します。働き方で使える制度が変わる仕組み、2年で元が取れる付加年金、繰下げ受給の増額、開業医と勤務医それぞれの最適解まで。
医師のお金・資産形成

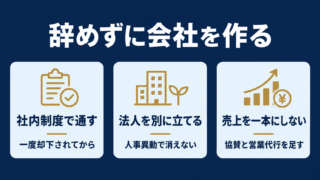
辞めずに会社を作った薬剤師の話|勤務先の社内制度で法人の代表になった実例

医療従事者の起業というと「退職してヘルスケアスタートアップ」の話ばかりですが、第3の道があります。勤務先の社内チャレンジ制度を使い、退職せずにグループ会社の代表として医療従事者向けBARを立ち上げた薬剤師の実例を、公開情報をもとに整理しました。面積・席数・会員数・客単価の課題まで。
医師のお金・資産形成

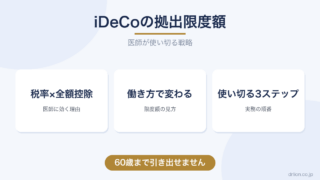
iDeCoの拠出限度額|医師が使い切る戦略

iDeCoの拠出限度額を、医師の働き方別に解説します。勤務医と開業医で大きく違う上限額、高税率の医師ほど効く所得控除の仕組み、使い切るための実務、受け取り時の注意まで。枠を最大活用したい医師向け。
医師のお金・資産形成

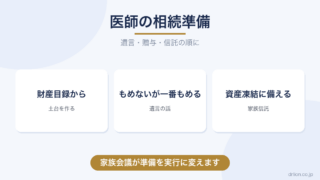
医師が早めに動く相続準備|遺言・贈与・信託

医師が早めに動くべき相続準備を、遺言・生前贈与・家族信託の3本柱で解説します。税対策より先にやるべき実務、財産目録とデジタル資産の整理、認知症リスクへの備え、家族会議の始め方まで。争いを防ぐ準備の記事。
医師のお金・資産形成

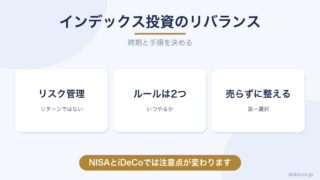
インデックス投資のリバランス|時期と手順

インデックス投資のリバランスを、実施する時期と具体的な手順から解説します。リバランスの目的はリターンでなくリスク管理であること、年1回と乖離5%の2つのルール、売らずに整える3つの方法、NISAでの注意点まで。
医師のお金・資産形成

高配当株vs成長株|医師はどちらに投資すべきか

高配当株と成長株(インデックス)のどちらに医師は投資すべきかを解説します。高税率の医師に配当課税が不利に働く理由、資産形成期と取り崩し期での使い分け、両方持ちたい場合の設計まで。迷いに結論を出す記事。
医師のお金・資産形成

医師のFIREに必要な資産額|計算式と早見表

医師のFIREに必要な資産額を、計算式と早見表で解説します。4%ルールに基づく「支出×25倍」の考え方、税金を織り込んだ現実的な倍率、サイドFIREなら必要額が激減する計算、生活水準別の必要資産まで。
医師のお金・資産形成

医師に生命保険はいらない?必要な人と見直し方を現役医師が解説

医師に生命保険はいらないのか、必要な人は誰かを現役医師が解説します。遺族年金の額(令和8年度)と年収850万円の収入要件、医師夫婦で遺族年金が出ないケース、勤務医と開業医の違い、必要保障額の引き算と見直し5ステップまで整理しました。
医師のお金・資産形成

医師の子どもが医学部を目指すとき|予備校費用の見方と、親が先に決めること

医師の子どもが医学部を目指すときの費用を整理します。国公立と私立で6年間の学費に1,650万円以上の差があるため、予備校費用の判断基準が一般の受験とは変わります。医学部専門予備校の料金を総額でなく単価で見る方法、契約前に確認する5項目、教育費と老後資金を分ける考え方まで。