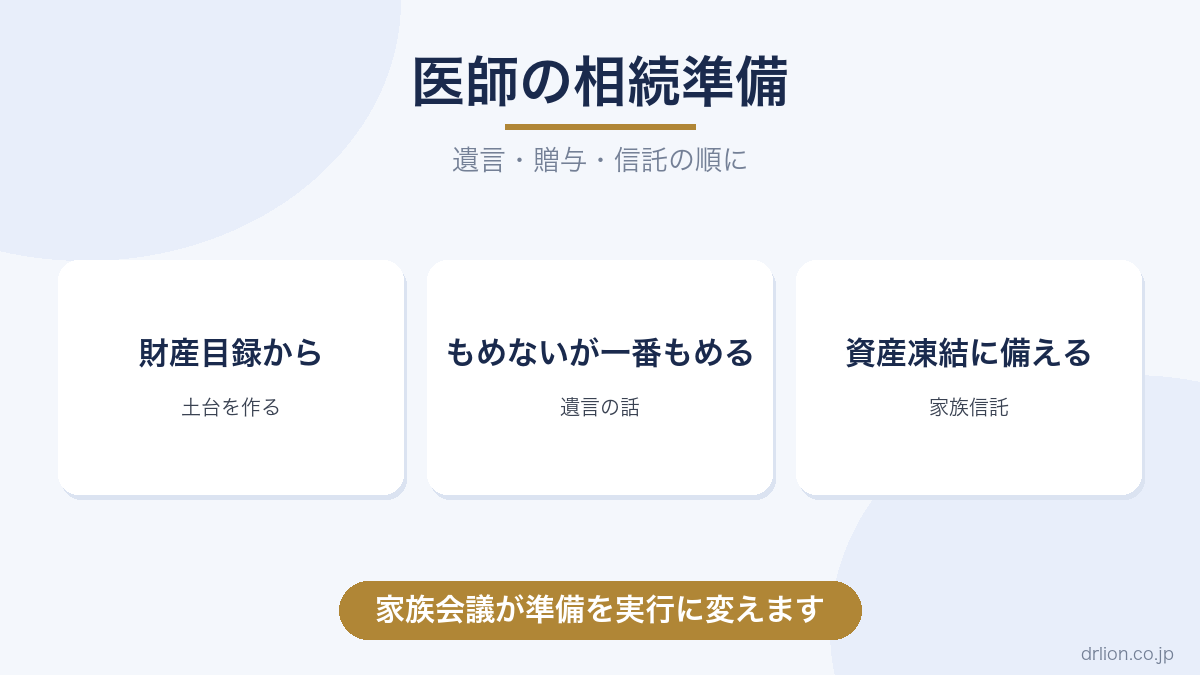
相続の話になると、多くの人は税金の計算から入ります。しかし実際に家族を苦しめるのは、税額よりも「何がどこにあるか分からない」「遺産の分け方でもめる」「親が認知症になって資産が凍結される」といった、準備不足の実務です。
この記事では、医師世帯が早めに動くべき相続準備を、遺言・生前贈与・家族信託の3本柱+土台の整理術として解説します。税額の計算・対策は医師の相続税対策を参照してください。
なお、この記事は一般的な情報提供であり、法務・税務助言ではありません。実行は司法書士・税理士等の専門家と進めてください。
土台 — 財産目録とデジタル資産の整理
すべての準備の土台は、「何がどこにあるか」の一覧化です。
- 財産目録を作る: 預金口座、証券口座、保険、不動産、借入、そして医師特有の退職金・医療法人の持分など。1枚のリストにします
- デジタル資産を残す: ネット証券・ネット銀行は、家族が存在自体を知らないと文字どおり消えます。口座の一覧と、アクセス手段の残し方(パスワードそのものではなく、管理方法の共有)を決めておきます
- 年1回更新する: 確定申告のタイミングで一緒に見直すと、忘れません
これだけで、遺された家族の負担は半分になります。今週末にでもできる、最も費用対効果の高い相続準備です。
柱1: 遺言 — 「うちはもめない」が一番もめる
遺産分割でもめるのは、資産家だけではありません。むしろ自宅+金融資産という普通の構成こそ、不動産が分けられずにもめます。
遺言の実務は2択です。
- 公正証書遺言: 公証役場で作る、無効になりにくい形式。費用はかかりますが、確実性で選ぶならこちらです
- 自筆証書遺言+法務局保管制度: 自分で書き、法務局に預ける形式。低コストで、紛失・改ざんの心配がない制度です
医師世帯で特に遺言が重要なのは、開業医・医療法人がある場合です。クリニックの承継者とそれ以外の相続人の間で、持分・不動産の扱いを遺言なしに公平にするのは至難です。
柱2: 生前贈与 — 実務の型を守る
贈与の税制(年110万円の基礎控除、持ち戻し期間の延長)は相続税対策の記事で解説したとおりですが、準備の観点で大事なのは「認められる形」で行う実務です。
- 贈与契約書を毎回作る: 口約束の振込は、名義預金と判定されるリスクがあります
- 受け取る側が口座を管理する: 通帳・カードを親が握ったままでは、贈与の実態がありません
- もらった側の使い道まで設計する: 子のNISA枠での運用など、贈与したお金が育つ器まで含めて考えると効果が倍増します
柱3: 家族信託 — 認知症による「資産凍結」への備え
見落とされがちで、しかも医師世帯に最も刺さるのがここです。認知症で判断能力を失うと、本人の口座は事実上凍結され、不動産も売れなくなります。遺言も贈与も、元気なうちにしかできません。
家族信託は、元気なうちに資産の管理権限を家族(受託者)に託しておく仕組みです。親の介護費用を親の資産から出す、実家を売却して施設費用に充てる、といった対応が、判断能力を失った後でも可能になります。成年後見制度より柔軟に設計でき、親世代の相続準備として検討する価値があります。設計は司法書士等の専門家と行ってください。
家族会議 — 準備を「実行」に変えるもの
遺言も信託も、家族が知らなければ機能しません。そして相続の争いの多くは、金額ではなく「聞いていなかった」という感情から始まります。
年末年始や帰省のタイミングで、財産の全体像と本人の意向を共有する場を持つこと。医師である自分の相続(縦)と、親の相続(横)の両方について、です。気まずいのは最初の1回だけで、その1回が数年後の家族を守ります。
まとめ
相続準備は、税金の計算より先に、財産目録とデジタル資産の整理から始まります。柱は、もめ事を防ぐ遺言(公正証書または法務局保管)、型を守った生前贈与、認知症による資産凍結に備える家族信託の3つです。
どれも「元気なうちにしかできない」準備です。そして最後のピースは家族会議。今週末の目録づくりから、始めてみてください。
関連記事: 医師の相続税対策 / 医師の退職金にかかる税金 / らいおん先生の全活動まとめ
コメント