「FIREにはいくら必要ですか?」——答えは年収では決まりません。決めるのはあなたの支出です。同じ医師でも、必要額は1億円にも3億円にもなります。
この記事では、FIREに必要な資産額の計算式と、医師の生活水準別の早見表、そして必要額を劇的に下げる「サイドFIRE」の計算を解説します。
なお、この記事は一般的な情報提供であり、投資助言ではありません。計算はすべて仮定に基づく概算です。
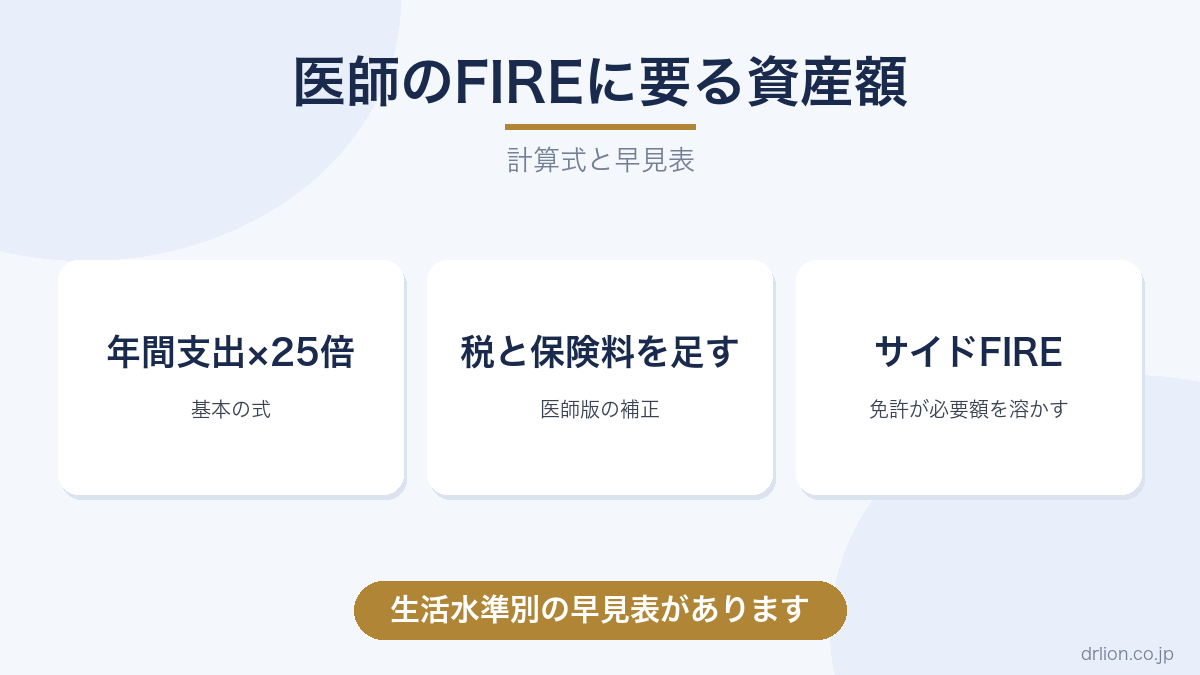
基本式 — 年間支出×25倍
FIREの必要額は、次の1行で計算できます。
必要資産 = 年間支出 × 25
これは、資産の4%を毎年取り崩しても資産が長持ちしやすいという研究(いわゆる4%ルール)の逆算です。年400万円で暮らすなら1億円、年600万円なら1.5億円、年1,000万円なら2.5億円。
ポイントは、式のどこにも「年収」が出てこないことです。年収3,000万円でも支出2,000万円の医師は5億円必要で、年収1,500万円でも支出500万円の医師は1.25億円で足ります。FIREの近道は稼ぐことと同じくらい、支出の設計にあります。
医師版の補正 — 税金と保険料を織り込む
教科書どおりの25倍には、日本の実務で見落とされがちな穴があります。取り崩し時の税金と社会保険料です。
課税口座からの取り崩しには利益に約20%の課税があり、国民健康保険料も資産所得に応じてかかります。「使いたい額」から逆算すると、手取りベースでは25倍では足りず、27〜28倍程度を見ておくのが現実的です。
新NISAの非課税枠(1人1,800万円、夫婦なら3,600万円)を最大限使うことが、この補正を小さくする最大の対策になります。口座の選び方は医師のNISA口座比較で解説しています。
早見表 — 生活水準別の必要資産
税込みの現実的なライン(支出×27倍前後)での目安です。
- 質素型(年間支出400万円): 約1.1億円
- 標準型(年間支出600万円): 約1.6億円
- ゆとり型(年間支出800万円): 約2.2億円
- 医師水準維持型(年間支出1,200万円): 約3.2億円
多くの医師が直感するとおり、「今の生活水準のままの完全FIRE」はかなり遠い目標です。だからこそ、次のサイドFIREの計算が効いてきます。
サイドFIREの式 — 医師免許が必要額を溶かす
少しだけ働き続ける前提なら、式はこう変わります。
必要資産 = (年間支出 − 勤労収入) × 25
ここで医師免許の威力が出ます。週1回の外勤だけでも年300〜500万円は現実的な水準です。年間支出800万円の家庭でも、勤労収入400万円があれば、必要資産は(800−400)×25=1億円。完全FIREの2.2億円から半分以下に下がります。
「医師を完全に辞める」ためではなく、「当直も義理も断れる状態」のための資産と考えると、目標は一気に現実的になります。この設計は拙著『全ての医師のためのFIRE戦略』で最も力を入れて書いたテーマです。
計算した後にやること
必要額が出たら、あとは逆算です。現在資産と入金力から到達年を計算し(30代1億円ロードマップの考え方)、非課税枠を軸に積立を自動化する。到達後の取り崩し設計は資産1億円後の出口戦略で解説しています。
まとめ
FIRE必要額は「年間支出×25倍」が基本式で、税・保険料を織り込むなら27〜28倍が現実的です。年収ではなく支出が必要額を決め、新NISAの活用が補正を小さくします。
そして医師の最強の武器はサイドFIREの式です。週1外勤を残すだけで必要額は半減します。完全リタイアではなく「選べる状態」を目標に、まず自分の年間支出×27を計算してみてください。
関連記事: 医師のFIRE / 医師が30代で資産1億円を貯めるロードマップ / らいおん先生の全活動まとめ
コメント