医師のお金・資産形成

医師のお金・資産形成

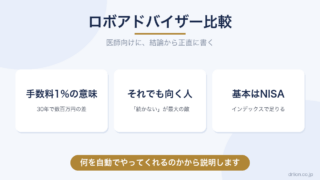
医師向けロボアドバイザー比較|結論は正直に

医師向けにロボアドバイザーを比較します。ウェルスナビ等の手数料約1%の意味、インデックス投資との30年コスト差、ロボアドが向く人と不要な人の分かれ目まで。忙しさを理由に選ぶ前に読みたい正直な比較。
医師のお金・資産形成
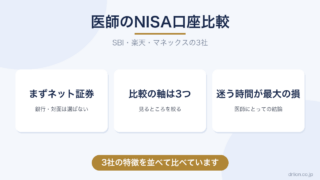
医師のNISA口座比較|SBI・楽天・マネックス

医師のNISA口座の選び方を、SBI証券・楽天証券・マネックス証券の比較から解説します。クレカ積立の還元率、投信保有ポイント、使い勝手の違いと、多忙な医師に合う選び方の結論まで。口座開設前に読む記事。
医師のお金・資産形成

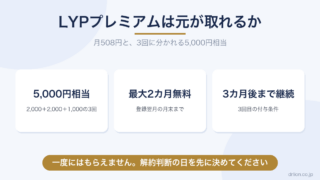
LYPプレミアムの5,000円相当は3回に分かれます|月508円で元が取れるかを計算しました

LYPプレミアムの新規登録でもらえるPayPayポイント5,000円相当は、一度には入りません。2,000円・2,000円・1,000円の3回に分かれ、3カ月後まで会員を続ける必要があります。月額508円と最大2カ月無料の条件を並べて、実際にいくら負担して何が返るのかを計算しました。
医師のお金・資産形成

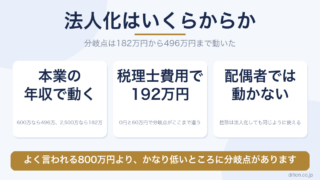
医師の法人化は事業利益いくらからか|実際に計算したら182万円から496万円まで動いた

副業の利益がいくらになったら法人化すべきか。シミュレーターに計算させたところ、分岐点は条件によって182万円から496万円まで動きました。何が分岐点を動かすのかを実数で示します。
医師のお金・資産形成

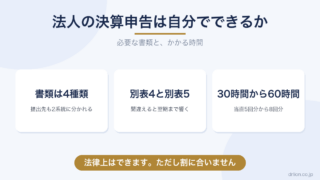
法人決算を自分でやる手順と使えるソフト|かかる時間と注意点

法人決算と法人の確定申告を自分でやる手順を、決算整理から法人税申告書、地方税、e-TaxとeLTAXでの提出まで順番に整理しました。使えるソフトとMacでの注意点、初年度にかかる時間、勤務医が税理士に頼んだほうが得になる理由も説明します。
医師のお金・資産形成

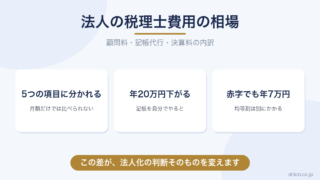
法人の税理士費用の相場|顧問料・記帳代行・決算料の内訳

「規模によります」で終わらせず、顧問料・記帳代行・決算料・年末調整・償却資産申告の5項目に分けて金額を書きました。安い見積もりで省かれている4点と、見積もりを取るときに聞く7点も載せています。
医師のお金・資産形成

税理士に決算のみ依頼する料金と流れ|顧問契約との違い

税理士に決算のみ(決算だけ)を依頼するときの料金表の見方、頼む時期と渡す書類、断られやすい場合、顧問契約から切り替える流れを整理しました。役員1人の副業法人なら、顧問契約なしで足りることが多い理由と、依頼する前に聞くべきことも説明します。
医師のお金・資産形成

少額減価償却資産が40万円に|医師の法人が押さえる4つの階層

少額減価償却資産の特例が30万円未満から40万円未満に引き上げられました。2026年4月1日以後に取得した資産から適用されます。10万円・20万円・40万円という金額の階層、使えるのは誰か、勤務医の給与所得では使えない理由、そして見落とされやすい償却資産税の扱いまで、医師の法人を前提に整理します。
医師のお金・資産形成

医師のiDeCoとNISA併用|優先順位の付け方

医師のiDeCoとNISAの併用を、優先順位の付け方から解説します。2つの制度の違い、どちらを優先すべきか、医師の状況別の考え方まで。両方の非課税制度を使い分けたい医師向け。投資助言ではありません。
医師のお金・資産形成

医師の資産ポートフォリオ|考え方の基本

医師の資産ポートフォリオを、考え方の基本から解説します。資産配分の意味、年代やリスク許容度での調整、医師が偏りやすい点まで。バランスの取れた資産構成を考えたい医師向け。投資助言ではありません。