※PR
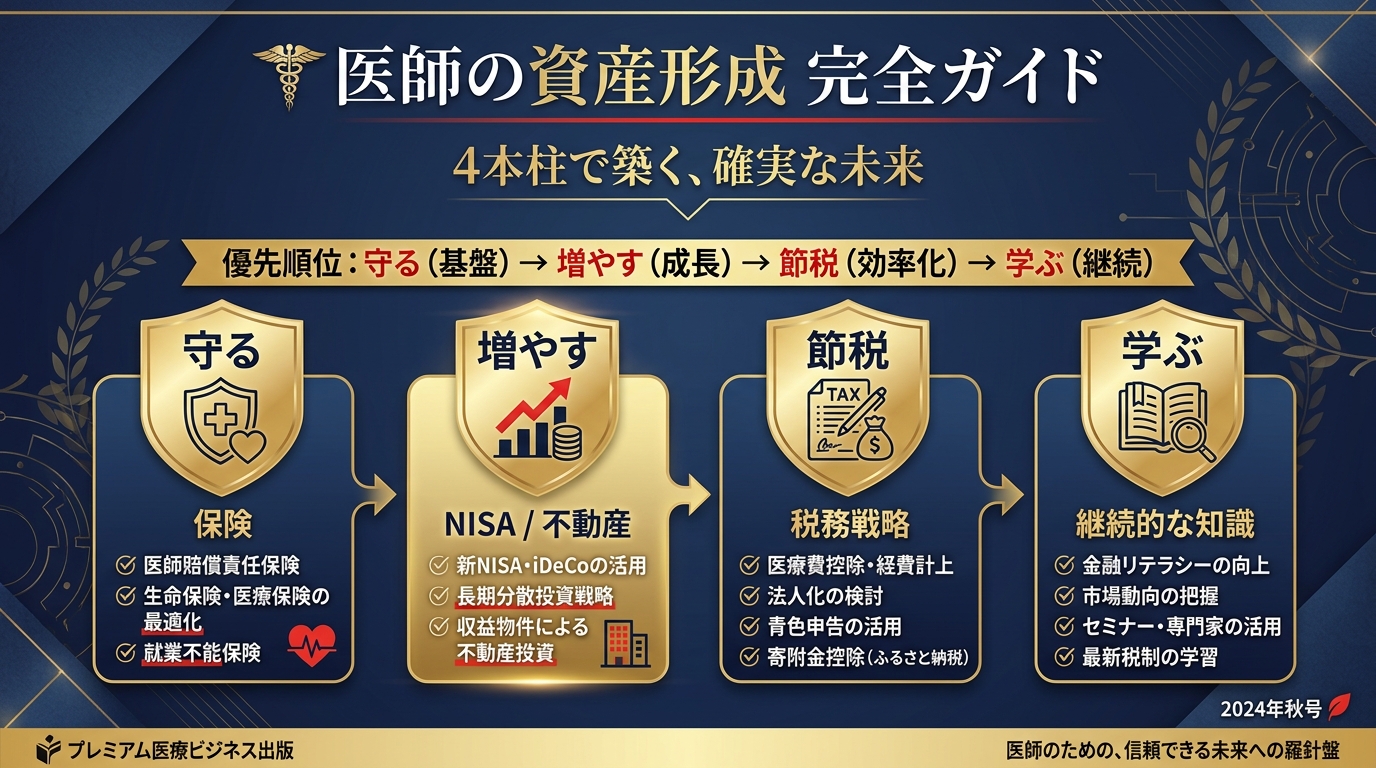
医師は高収入・高い与信という強みを持つ一方、忙しさや知識不足につけこまれ、資産形成で失敗する人も少なくありません。この記事では、医師の資産形成の全体像を「守る・増やす・節税・学ぶ」の4本柱で整理し、それぞれの詳しい解説記事へ案内します。何から手をつければいいか分からない先生の”地図”としてお使いください。
医師が資産形成で「有利」な3つの理由
- 高収入…入金力(投資に回せる額)が大きい
- 高い与信…低金利・大きな融資枠を使える
- 安定性…職を失いにくく、長期の複利を効かせやすい
一方で「失敗しやすい」理由
高収入ゆえに営業のターゲットにされやすく、「節税になります」の一言で相場より高い不動産や割高な保険を勧められがち。忙しくて比較検討せず、営業に判断を委ねてしまうのが失敗の典型です。だからこそ、全体像を持って自分で判断軸を作ることが大切です。
医師の資産形成 4本柱
① 守る:保険を最適化する
医師はむしろ保険を”減らせる”立場のことが多く、ライフステージごとの見直しで固定費を大きく下げられます。詳しくは医師が入るべき保険・不要な保険で解説しています。
② 増やす:NISA・不動産で運用する
まずは新NISAで”ほったらかし”の積立が王道。さらに与信を活かした不動産投資も選択肢ですが、勧誘には注意が必要です。詳しくは医師の不動産投資は本当に得かへ。
③ 節税:制度を正しく使う
ふるさと納税・iDeCo・減価償却など、医師が使える節税は多数。ただし「節税のための投資」は本末転倒になりがちです。詳しくは医師の節税、実際どうやる?で解説します。
④ 学ぶ:お金の判断軸を持つ
最終的に自分を守るのは知識です。独学・FPスクール・無料相談の使い分けは医師のお金の勉強は何から?を参考に。
何から始める?優先順位
- 1. 固定費を下げる(保険の見直し)=ノーリスクで効果大
- 2. NISAで積立を始める(複利の時間を味方に)
- 3. 節税制度をフル活用(ふるさと納税・iDeCo)
- 4. 不動産・その他は”学んでから・相談してから”判断
よくある質問(FAQ)
Q. 忙しくて時間がありません。何を優先すべき?
A. まずは保険の見直し(固定費削減)とNISAの自動積立。どちらも一度設定すれば手間がかかりません。
Q. 不動産や節税商品を勧められています。
A. 即決せず、中立の第三者に相談を。「節税」だけを理由に買うのは危険です。
まとめ|医師の資産形成は「守る→増やす→節税→学ぶ」の順で
医師は資産形成に有利な立場ですが、勧誘に流されると強みが台無しに。まずは固定費を下げ、NISAで増やし、節税制度を使い、知識で判断軸を固める——この順番で、着実に資産を築いていきましょう。各テーマの詳しい記事も参考にしてください。
コメント