開業医の税金の話になると、必ず出てくるのが「法人化したほうが得か」という問いです。答えは所得と目的によって変わり、誰にでも法人化が正解というわけではありません。
この記事では、医療法人と個人開業(個人事業主)の違いを、税務の視点で整理します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。個別の判断は、必ず医療系に強い税理士に相談してください。制度は改正されることがあります。
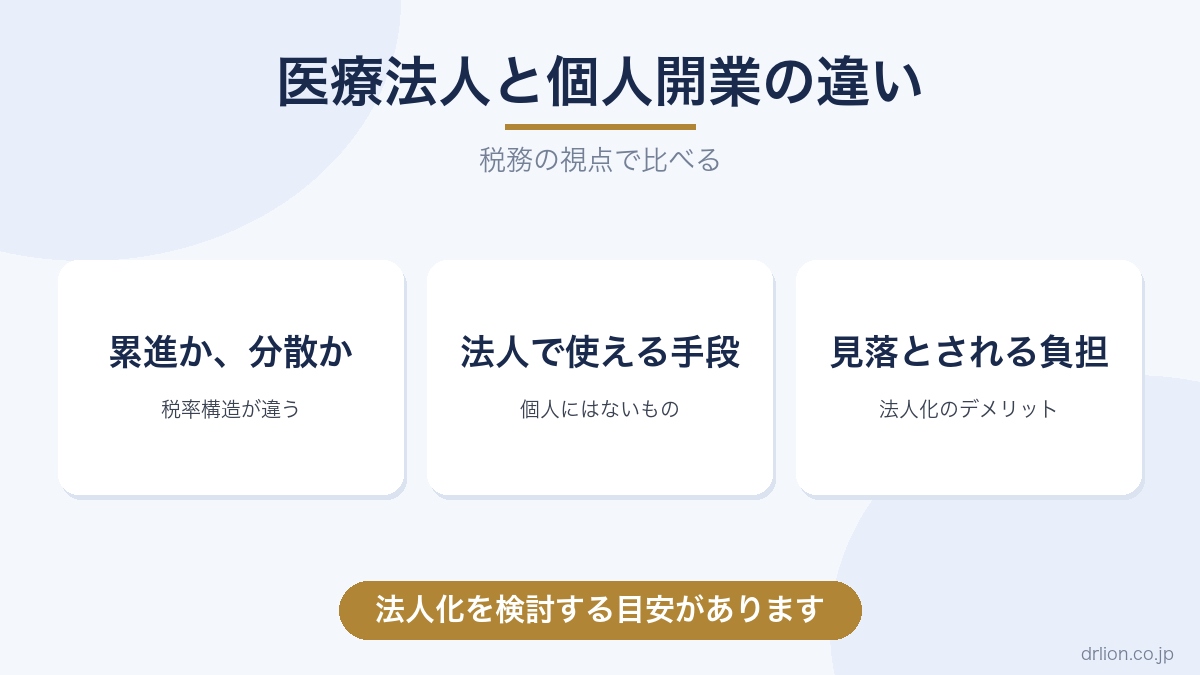
税率構造の違い — 累進か、分散か
最大の違いは、利益にかかる税率の構造です。
個人開業の場合、事業の利益はすべて事業所得として院長個人に集まり、累進課税で最高55%(所得税45%+住民税10%)まで上がります。利益が大きいほど、増えた分の半分以上が税金という状態になります。
医療法人の場合、法人の利益には法人税等(実効税率でおおむね2〜3割台)がかかり、院長は法人から役員報酬を受け取ります。役員報酬は給与所得となり、給与所得控除が使えます。つまり法人化の本質は、「1人に集中していた所得を、法人と個人(と家族役員)に分散させる」ことにあります。
法人化で使える手段
分散以外にも、法人化で選択肢が増えます。
1. 家族への給与: 家族を役員・従業員として、実態に応じた給与を出せます
2. 退職金: 法人から院長・家族への退職金は、退職所得として税制上非常に有利です
3. 経費範囲の拡大: 社宅や生命保険など、法人だから組める支出があります(ただし近年は保険の損金算入規制が強化されています)
4. 事業承継: 医療法人は、クリニックの承継・売却の器としても機能します
特に退職金は、個人開業では自分に出せないため、法人化の大きなメリットとされています。退職金の税制は医師の退職金で解説しています。
見落とされがちなデメリット
一方で、法人化には明確なコストと制約があります。
1. 自由に使えるお金が減る: 法人の利益は院長の財布ではありません。個人が使えるのは役員報酬の手取りだけで、報酬額は期中に自由に変えられません
2. 社会保険への加入義務: 法人は厚生年金・健康保険への加入が必須となり、負担が増えるケースがあります
3. 運営コスト: 税理士報酬、都道府県への届出・決算報告など、事務負担が増えます
4. 解散時の制約: 現行の持分なし医療法人では、解散時の残余財産は国等に帰属し、内部留保を個人に戻せません
4つ目は特に重要です。「法人にお金を貯め込んだが、出口がない」という事態を避けるため、役員報酬と退職金の設計を最初から考えておく必要があります。
法人化を検討する目安
一般に、法人化の検討ラインは事業所得がおおむね1,800万円を超えたあたりからと言われます。このゾーンから個人の限界税率が40%(住民税込み50%)に達し、分散の効果が出やすくなるためです。
ただし、これはあくまで目安です。家族構成(給与を出せる家族がいるか)、承継の予定、社会保険の影響、ライフプランによって損益分岐は動きます。「周りが法人化したから」ではなく、自分の数字でシミュレーションしてください。勤務医も含めた税金の全体像は勤務医の税金が高い理由で整理しています。
まとめ
医療法人と個人開業の税務上の違いは、累進課税の一極集中か、法人と個人への分散かという構造の差です。法人化すれば家族給与・退職金・経費範囲などの手段が増える一方、お金の自由度低下、社会保険義務、運営コスト、解散時の残余財産の制約という代償があります。
検討の目安は事業所得1,800万円超ですが、損益分岐は家庭と事業の条件次第です。必ず医療系に強い税理士とシミュレーションしたうえで判断してください。
【現役医師による個別コンサル】
DOCs(ドックス)伴走型コンサル
副業・節税・資産形成を「一般論」ではなく、あなたの診療科・学年・勤務状況に合わせて個別に伴走します。らいおん先生(@drlion1111)が担当します。まずは無料相談から。
PR
お金のトレーニング【ABCash】初回無料体験(1時間・0円)
金融商品を売らない中立のFPがマンツーマンで家計・NISA・iDeCoを個別指導。累計7万人受講・満足度96%。まず1時間0円体験で試せます。
PR
📗 らいおん先生の著書(Kindle Unlimited 対応)
医師免許を活かした副業・節税・資産形成の実践的な思考法をまとめた一冊。ベストセラー含む5冠達成。Kindle Unlimited 会員は追加費用なしで読めます。
関連記事: 勤務医の税金が高い理由 / 医師の退職金 / らいおん先生の全活動まとめ
コメント