年収は上がったのに、手取りが思ったより増えない。勤務医なら誰もが感じたことのある違和感です。これは気のせいではなく、構造の問題です。
この記事では、勤務医の税金が高い理由を構造から説明し、手取りを増やすための正しい順番を整理します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。個別の判断は税理士に確認してください。
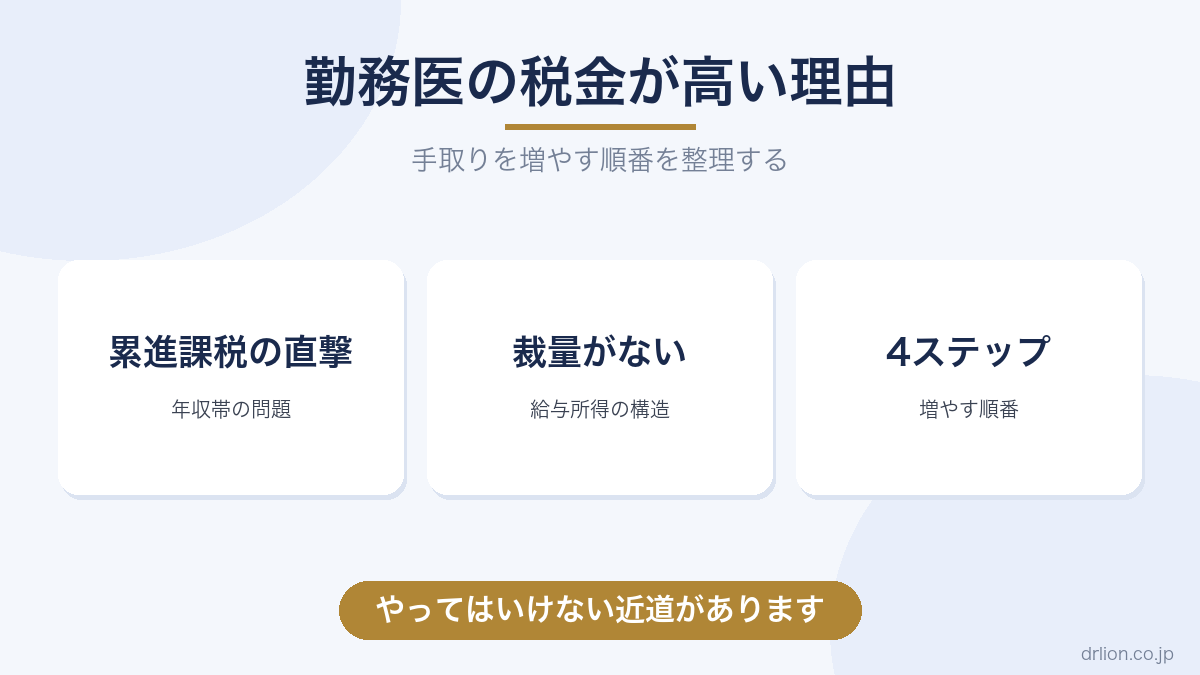
理由1: 累進課税の直撃を受ける年収帯だから
所得税は累進課税で、課税所得が増えるほど税率が上がります。課税所得900万円超で33%、1,800万円超で40%(いずれも別途住民税10%)。勤務医の年収帯は、ちょうどこの高税率ゾーンに乗ります。
ここで大事なのが「限界税率」の考え方です。たとえば限界税率43%(所得税33%+住民税10%)の医師が当直を増やして10万円稼ぐと、手元に残るのは約5.7万円。社会保険料も含めれば、増えた収入の半分近くが消える感覚は、数字として正しいのです。
理由2: 給与所得は「取られ方」に裁量がないから
もう1つの理由は、収入の種類です。勤務医の収入は給与所得であり、3つの特徴があります。
1. 源泉徴収で取りっぱぐれがない: 会社員と同じく、税は天引きで完納されます
2. 経費の裁量がない: 実費経費は原則使えず、給与所得控除が一律に適用されるだけです
3. 収入が増えるほど控除の比率は下がる: 高年収ほど、収入に対する控除の割合が小さくなります
つまり勤務医は、「税率が高いゾーンで、逃げ道のない形で」課税される立場です。開業医や経営者との手取り感覚の差は、ここから生まれます。
手取りを増やす順番 — 4ステップ
構造を踏まえると、打ち手には正しい順番があります。
ステップ1: 使える控除を取りこぼさない
ふるさと納税、iDeCo、生命保険料控除、住宅ローン控除、医療費控除。手間とリスクがほぼゼロの制度から使い切ります。特にiDeCoは掛金が全額所得控除になり、高税率の医師ほど効果が大きい制度です。iDeCoと新NISAの併用で詳しく解説しています。
ステップ2: 給与以外の所得をつくる
執筆・講演などの副業所得には、経費という裁量が生まれます。範囲と考え方は医師の副業経費を参照してください。
ステップ3: 増やしたお金を非課税の器で運用する
新NISAなどの非課税制度は、運用益への課税(約20%)を丸ごと消せる、最も確実な「節税」です。稼ぐ側だけでなく、貯まったお金の置き場所でも税は減らせます。
ステップ4: 構造を変える(開業・法人化)
ここまでやってなお税負担が重いなら、残る選択肢は働き方の構造変更です。詳しくは医療法人と個人開業の違いで整理しています。
やってはいけない近道
この順番を飛ばして、いきなり「節税商品」に手を出すのが最悪の近道です。割高な貯蓄型保険、節税ワンルーム、規制済みスキームの新作。高税率に悩む医師ほど狙われます。危険な類型は医師がやってはいけない節税にまとめました。
原則は1つ。地味な制度から順に埋め、向こうから営業に来る「節税」は疑うことです。
まとめ
勤務医の税金が高いのは、累進課税の高税率ゾーンに、裁量のない給与所得で乗っているからです。手取りを増やす順番は、控除の取りこぼしゼロ、給与以外の所得づくり、非課税の器での運用、そして最後に構造の変更(開業・法人化)です。
順番を守れば、リスクなく確実に手取りは改善します。逆に、順番を飛ばした「うまい話」が最も高くつきます。個別の判断は税理士に確認しながら進めてください。
【現役医師による個別コンサル】
DOCs(ドックス)伴走型コンサル
副業・節税・資産形成を「一般論」ではなく、あなたの診療科・学年・勤務状況に合わせて個別に伴走します。らいおん先生(@drlion1111)が担当します。まずは無料相談から。
PR
お金のトレーニング【ABCash】初回無料体験(1時間・0円)
金融商品を売らない中立のFPがマンツーマンで家計・NISA・iDeCoを個別指導。累計7万人受講・満足度96%。まず1時間0円体験で試せます。
PR
📗 らいおん先生の著書(Kindle Unlimited 対応)
医師免許を活かした副業・節税・資産形成の実践的な思考法をまとめた一冊。ベストセラー含む5冠達成。Kindle Unlimited 会員は追加費用なしで読めます。
関連記事: iDeCoと新NISAの併用 / 医師がやってはいけない節税 / らいおん先生の全活動まとめ
コメント