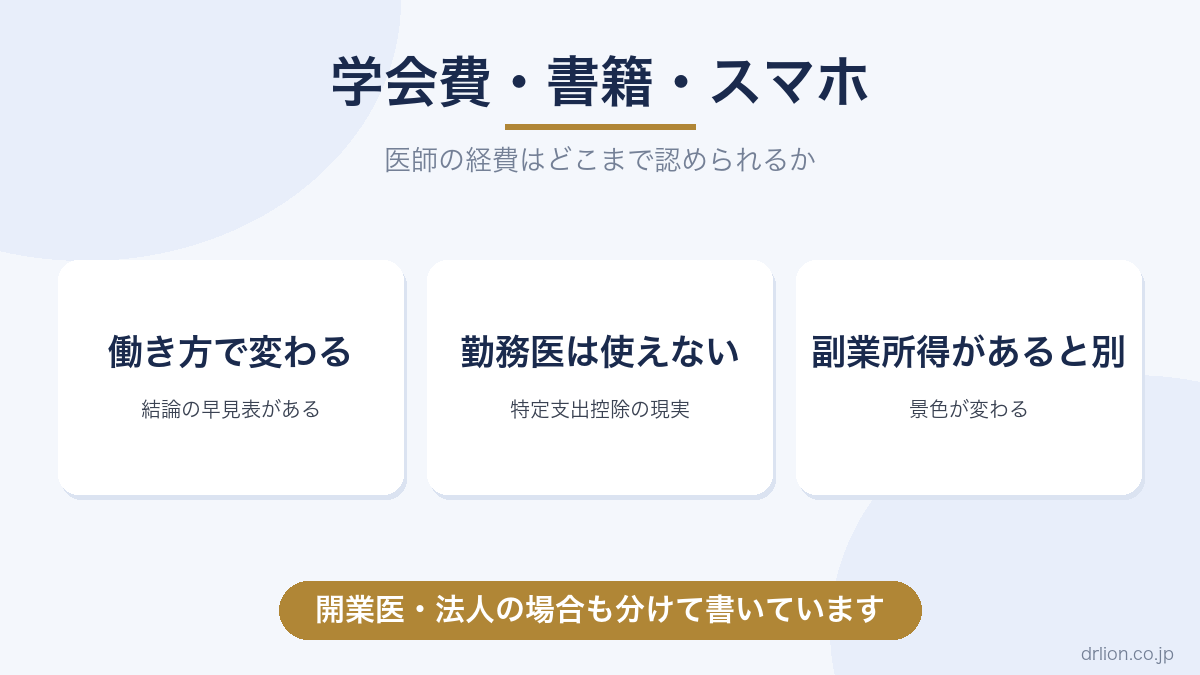
「学会費もスマホも経費にできますよ」。SNSや営業トークでよく聞くフレーズですが、これは働き方によって正解が変わる話です。誤解したまま申告すると、否認と追徴のリスクを負います。
この記事では、学会費・書籍・スマホという医師の三大定番支出が経費になるかを、勤務医・副業あり・開業医の3パターンで正直に整理します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。個別の判断は税理士または税務署に確認してください。
結論の早見表 — 働き方で答えが変わる
先に結論を示します。
- 勤務医(給与のみ): 原則、経費にできません。例外が特定支出控除ですが、後述のとおりハードルが高い制度です
- 副業所得(執筆・講演など)がある医師: 副業に必要な部分を按分して経費にできます
- 開業医・医療法人: 事業に必要なものとして経費(損金)にできます
「医師なら学会費は経費」という単純な話ではなく、どの所得に対する支出かがすべてです。
勤務医はなぜ経費にできないのか — 特定支出控除の現実
給与所得には、実費の経費の代わりに給与所得控除が一律で適用されています。学会費や書籍代を個別に引くことは、原則できません。
例外として特定支出控除という制度があり、研修費・資格取得費・図書費(上限あり)などが対象になります。ただし現実には2つの壁があります。
- 支出額の壁: その年の給与所得控除の2分の1を超えた部分しか控除できません。年収1,200万円なら給与所得控除は195万円で、自腹の対象支出が年97.5万円を超えて初めて、超えた分だけが控除されます
- 手続きの壁: 支出ごとに勤務先の証明書が必要です
高額の学位取得費用や留学費用を自腹で払った年など、使える場面が皆無ではありませんが、「学会費とスマホ代を経費に」という日常レベルでは、まず届かない制度です。ここを曖昧にせず伝えるのが誠実だと考えています。
副業所得があると景色が変わる
執筆・講演・監修などの副業所得(雑所得・事業所得)があると、同じ支出でも扱いが変わります。
- 学会費・書籍: 執筆テーマに関する書籍や、記事の根拠として使う学会情報は、副業収入との対応を説明できる範囲で経費になり得ます
- スマホ・通信費: 副業での使用割合を按分して計上します(例: 使用時間の3割が副業なら3割)
- PC・周辺機器: 執筆に使う実態があれば、按分または全額(副業専用機)で計上できます
鍵は、収入との対応と按分根拠です。「医師の仕事に役立つから」ではなく「この副業収入を得るために必要だから」と説明できるか。基本の考え方は医師の副業経費で整理しています。副業で経費の裁量を得ること自体が、医師の節税まとめで書いた第2段階の戦略です。
開業医・法人の場合
開業医(事業所得)や医療法人では、学会費・医学書・診療や経営に使うスマホは、事業に必要な支出として経費(損金)にするのが通常です。
ただしここでも原則は同じで、事業との関連性です。家族のスマホや趣味の書籍まで紛れ込ませれば、税務調査で否認されます。プライベートとの共用があるものは、勤務医の副業と同様に按分してください。法人化の判断そのものは医療法人と個人開業の違いで解説しています。
まとめ
学会費・書籍・スマホが経費になるかは、働き方で決まります。給与のみの勤務医は原則不可で、特定支出控除は支出額と手続きの壁が高い制度です。副業所得があれば按分で経費にでき、開業医・法人なら事業関連の範囲で経費になります。
「経費にできる」という話を聞いたら、それはどの所得の話かをまず確認する。この一点だけで、誤解の9割は防げます。個別判断は税理士・税務署への確認を。
関連記事: 医師の副業経費 / 医師の節税まとめ / らいおん先生の全活動まとめ
コメント