【PR】本記事には広告が含まれる場合があります。
医師は高収入である分、税負担も重い職業です。累進課税により、収入が増えるほど税率が上がるためです。しかし、勤務医が使える節税策を体系的に把握している人は多くありません。
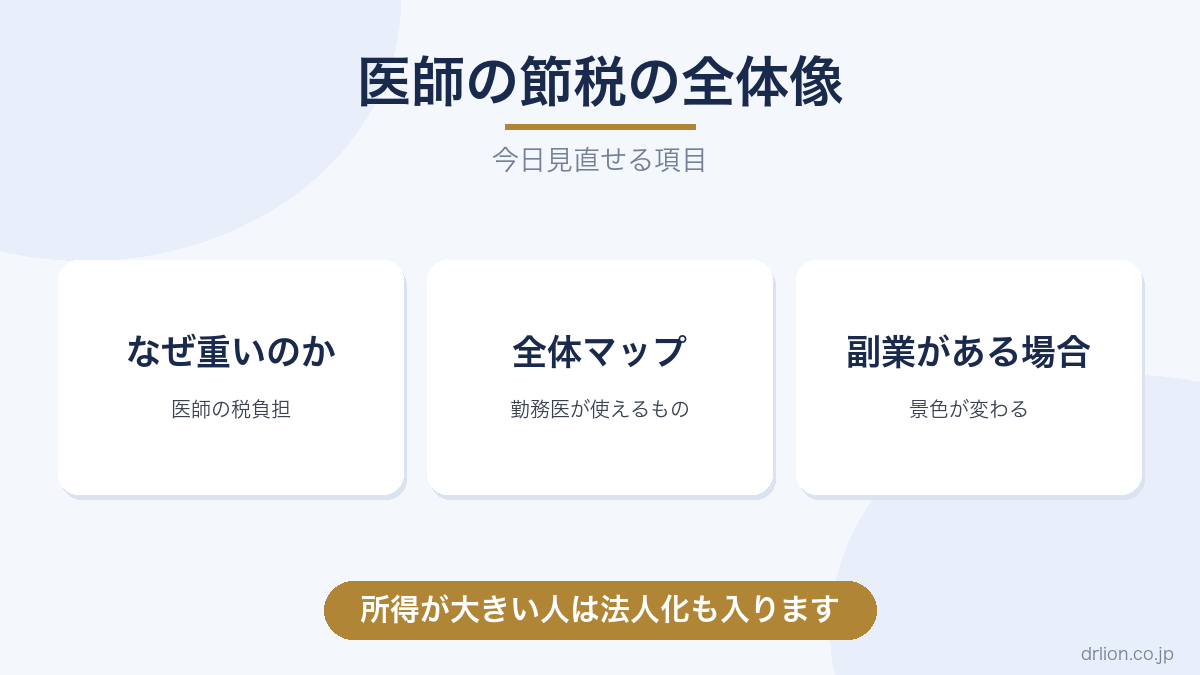
この記事は、勤務医の節税の全体マップです。個別の制度の細かい数字ではなく、「何があって、どこから手をつけるか」を整理します。詳しい各制度は、それぞれの個別記事へ案内します。
なお、この記事は一般的な情報提供です。税務の具体的な判断は、必ず税理士に相談してください。制度は改正されるため、最新の情報を確認することも大切です。
医師の税負担はなぜ重いのか
医師の税負担が重い理由は、所得税の累進課税にあります。
所得税は、所得が増えるほど税率が上がる仕組みです。高収入の医師は、高い税率が適用されます。住民税とあわせると、所得の半分近くが税金になることもあります。
一方で、給与所得者は自分で経費を差し引きにくく、節税の余地が限られると思われがちです。しかし、実際には勤務医でも使える制度がいくつもあります。それを知って使うかどうかで、手元に残る額が変わります。
勤務医が使える節税の全体マップ
勤務医が使える節税策を、大きく4つに分けて整理します。
1. 控除の取りこぼしをなくす
まず基本は、使えるはずの控除を取りこぼさないことです。医療費控除、生命保険料控除、扶養控除など、条件に当てはまるのに申告していない控除がないかを確認します。地味ですが、確実な節税です。
2. iDeCo・NISAを使う
iDeCoは掛金が全額所得控除になり、所得の高い医師ほど節税効果が大きい制度です。NISAは運用益が非課税になります。この2つは、資産形成と節税を兼ねられます。詳しくは医師のiDeCoとNISAの併用と医師のNISA・iDeCoの始め方で解説しています。
3. 特定支出控除を使う
給与所得者でも、職務に必要な自己負担が一定額を超えれば、特定支出控除で所得から差し引けます。学会費・専門書・研修費が多い医師に向いた制度です。詳しくは医師の特定支出控除を参照してください。
4. ふるさと納税を使う
ふるさと納税は、高所得の医師ほど得をしやすい制度です。実質2,000円の負担で返礼品を受け取れます。詳しくは医師のふるさと納税で解説しています。
副業収入がある場合
スポットバイトや情報発信などの副業収入がある医師は、節税の幅が広がります。
副業の所得には、経費を差し引ける場合があります。何が経費になるかは副業の内容によりますが、事業に関連する支出を計上できれば、課税所得を抑えられます。
副業収入があると、確定申告が必要になることが多いです。申告の要否は勤務医の確定申告で整理しています。青色申告など、副業所得ならではの節税策もあります。
所得が大きい人は法人化も
医療外の副業収入が大きくなってきたら、法人化も選択肢に入ります。
所得税と法人税の税率差を活かし、経費の幅を広げられます。ただし、法人化には設立費用や維持コストがかかり、有利になる所得の目安があります。医療行為の報酬は法人化できない点にも注意が必要です。詳しくは医師の法人化で解説しています。
法人化は誰にでも有利なわけではありません。必ず税理士に試算してもらってから判断してください。
慎重にすべき「節税」
節税には、慎重にすべきものもあります。
過度な不動産スキームや、実態の伴わない経費計上は、税務調査で否認されるリスクがあります。「節税」をうたう勧誘の中には、リスクの説明が不十分なものもあります。
節税は、あくまで制度の範囲内で正しく行うものです。リターンの大きさだけを強調する話には、慎重に向き合ってください。判断に迷ったら、独立した立場の税理士に相談するのが安全です。
税理士に相談すべきライン
節税を本格的に考えるなら、税理士への相談が近道です。特に、副業収入がある、法人化を検討している、複数の勤務先がある場合は、自己流より専門家に任せるほうが確実です。
医師の税務に詳しい税理士を選ぶことも大事です。医師特有の収入構造や経費を理解している専門家のほうが、的確なアドバイスを得られます。
まとめ
医師は累進課税で税負担が重い分、節税の効果も大きい立場です。まずは控除の取りこぼしをなくし、iDeCo・NISA・特定支出控除・ふるさと納税という基本の制度を押さえてください。
副業収入があれば経費や確定申告で幅が広がり、医療外収入が大きければ法人化も選択肢になります。ただし、過度なスキームには慎重に。判断は税理士に相談するのが確実です。
各制度の詳しい使い方は、この記事からリンクした個別記事で確認してください。
【現役医師による個別コンサル】
DOCs(ドックス)伴走型コンサル
副業・節税・資産形成を「一般論」ではなく、あなたの診療科・学年・勤務状況に合わせて個別に伴走します。らいおん先生(@drlion1111)が担当します。まずは無料相談から。
PR
お金のトレーニング【ABCash】初回無料体験(1時間・0円)
金融商品を売らない中立のFPがマンツーマンで家計・NISA・iDeCoを個別指導。累計7万人受講・満足度96%。まず1時間0円体験で試せます。
PR
📗 らいおん先生の著書(Kindle Unlimited 対応)
医師免許を活かした副業・節税・資産形成の実践的な思考法をまとめた一冊。ベストセラー含む5冠達成。Kindle Unlimited 会員は追加費用なしで読めます。
関連記事: 医師のふるさと納税 / 医師のiDeCoとNISAの併用 / 医師の特定支出控除 / 勤務医の確定申告 / 医師の法人化 / らいおん先生の全活動まとめ
コメント