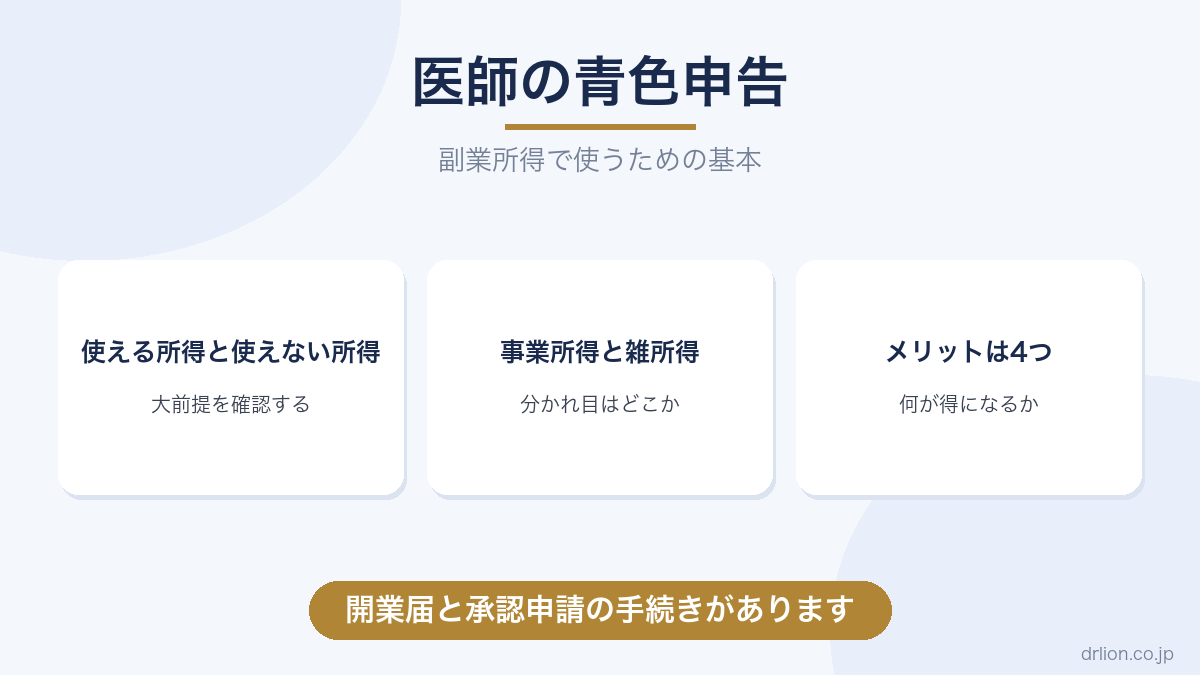
副業の収入が育ってくると、「青色申告にすると得らしい」という話を耳にします。事実、青色申告は合法的な優遇の塊です。ただし、誰でも使えるわけではなく、勤務医の副業では「使える所得かどうか」が最初の関門になります。
この記事では、医師の青色申告の基本を、対象・メリット・手続きの順で解説します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。個別の判断は税理士または税務署に確認してください。
大前提 — 青色申告が使える所得、使えない所得
青色申告の対象は、事業所得・不動産所得・山林所得の3つだけです。
ここで勤務医に重要な整理をします。
1. 本業の給与、外勤バイトの給与: 給与所得なので対象外です。バイトをいくら増やしても青色申告にはなりません
2. 執筆・講演・監修・コンサルなどの副業: 事業所得と認められれば対象になります
3. 不動産賃貸: 不動産所得として対象です
つまり勤務医が青色申告を使う入り口は、「執筆・講演系の副業を事業所得に育てる」か「不動産所得」のどちらかです。
事業所得と雑所得の分かれ目
副業収入が事業所得か雑所得かは、青色申告の可否を分ける重要な論点です。
判断の軸は、営利性・継続性・独立性、つまり「事業として反復継続的に行っているか」です。加えて実務上は、帳簿書類の保存が重視されるようになっており、記帳・保存があれば副業でも事業所得を主張しやすく、なければ雑所得とされやすい、という整理が示されています。
単発で書いた原稿料1本なら雑所得、継続的に受注し帳簿をつけて事業として営んでいるなら事業所得。この分かれ目を意識して、副業を「事業の体裁」で育てることが第一歩です。判断が微妙な場合は、必ず税理士か税務署に確認してください。
青色申告のメリット4つ
事業所得(または不動産所得)で青色申告ができると、次の優遇が使えます。
1. 青色申告特別控除: 複式簿記+e-Tax申告等の要件を満たせば最大65万円の所得控除。限界税率の高い医師ほど効果が大きくなります
2. 純損失の繰越控除: 赤字を翌年以後3年間繰り越して、黒字と相殺できます
3. 青色事業専従者給与: 生計を一にする家族への給与を、要件を満たせば経費にできます
4. 少額減価償却資産の特例: 40万円未満の資産を一括で経費化できます(年間合計300万円まで)。2026年4月1日以後に取得したものから、上限が30万円未満から引き上げられました
65万円控除だけでも、高税率帯の医師なら年20〜30万円規模の税負担軽減になり得ます。帳簿の手間は会計アプリでほぼ自動化できるため、費用対効果は十分です。
手続き — 開業届と承認申請
青色申告を始めるには、税務署への書類が2枚必要です。
1. 開業届(個人事業の開業・廃業等届出書): 事業を始めたら提出します
2. 青色申告承認申請書: 原則、青色申告をしたい年の3月15日まで(年の途中で開業した場合は開業から2ヶ月以内)に提出します
この期限を過ぎると、その年は白色申告になります。「副業が育ってきたな」と思ったら、先に書類だけ出しておくのが実務的なコツです。提出はe-Taxでも可能で、費用はかかりません。
日々の経費の考え方は医師の副業経費で、副業全体の選択肢は医師の副業で解説しています。
まとめ
青色申告の対象は事業・不動産・山林所得で、バイト給与は対象外です。勤務医の入り口は、執筆・講演系の副業を帳簿づけとともに事業所得に育てること。そうすれば、最大65万円の特別控除、赤字の3年繰越、専従者給与、少額資産の特例という優遇が使えます。
手続きは開業届と承認申請書の2枚だけで、期限は原則3月15日(開業なら2ヶ月以内)です。事業所得か雑所得かの判断は個別性が高いので、迷ったら税理士・税務署に確認してください。
【現役医師による個別コンサル】
DOCs(ドックス)伴走型コンサル
副業・節税・資産形成を「一般論」ではなく、あなたの診療科・学年・勤務状況に合わせて個別に伴走します。らいおん先生(@drlion1111)が担当します。まずは無料相談から。
PR
お金のトレーニング【ABCash】初回無料体験(1時間・0円)
金融商品を売らない中立のFPがマンツーマンで家計・NISA・iDeCoを個別指導。累計7万人受講・満足度96%。まず1時間0円体験で試せます。
PR
📗 らいおん先生の著書(Kindle Unlimited 対応)
医師免許を活かした副業・節税・資産形成の実践的な思考法をまとめた一冊。ベストセラー含む5冠達成。Kindle Unlimited 会員は追加費用なしで読めます。
関連記事: 医師の副業経費 / 医師の副業 / らいおん先生の全活動まとめ
コメント