「副業を始めたら経費が使えて節税になる」という話を聞いたことがあるはずです。これは半分正しく、半分誤解です。副業の中身によって、経費が使えるかどうかがまったく違うからです。
この記事では、医師の副業における経費の考え方を、所得の種類ごとに整理します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。個別の判断は税理士または税務署に確認してください。
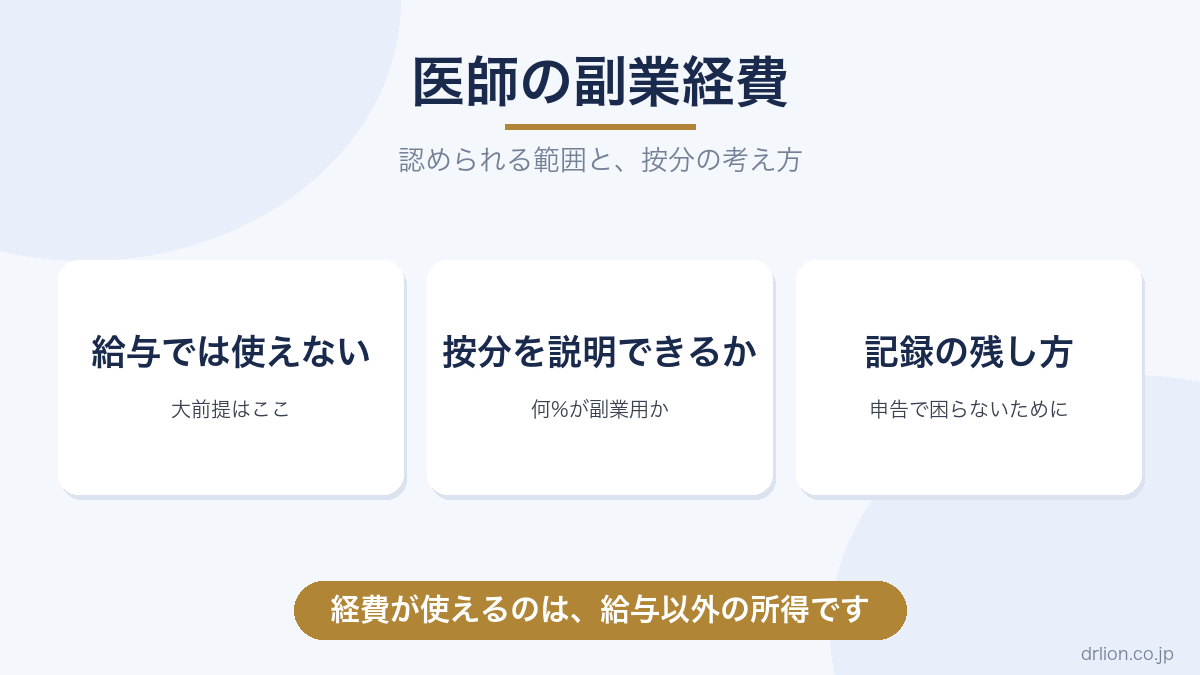
大前提 — 経費が使えるのは「給与以外」の所得
まず、最も多い誤解から解きます。
外勤バイトや当直バイトの報酬は、ほとんどの場合「給与所得」です。給与所得には実費の経費計上は原則できず、代わりに給与所得控除が自動で引かれています。バイトをいくら増やしても、白衣代や交通費を経費にできるわけではありません(給与の場合、交通費は通常支給側で処理されます)。
なお、給与所得者でも、勤務に必要な支出が一定額を超える場合は、特定支出控除として差し引ける仕組みがあります(国税庁)。バイト代について経費を考えるなら、個別に積み上げるのではなく、この特定支出控除が使えるかを見る形になります。要件と手順は医師の特定支出控除で整理しています。
一方、執筆・監修、講演、メディア出演、コンサルティングなどの報酬は「雑所得」または「事業所得」です。こちらは、収入を得るためにかかった費用を経費として差し引けます。「副業で経費が使える」という話は、この給与以外の所得の話なのです。
経費として認められる範囲
経費の大原則は1つだけです。「その収入を得るために、直接必要だった支出か」。
執筆・講演系の副業なら、たとえば次のようなものが対象になり得ます。
1. 執筆・資料作成に使うPC、ソフトウェア、周辺機器
2. 記事や講演の準備に使った書籍・資料代
3. 打ち合わせや取材の交通費・通信費
4. 自宅で作業する場合の家賃・電気代の一部(按分)
逆に、収入との対応が説明できない支出は経費になりません。家族との食事、趣味の買い物、本業(給与)のためだけの支出を紛れ込ませるのは、否認と追徴のもとです。
按分の考え方 — 「何%が副業用か」を説明できるように
自宅の家賃や通信費のように、生活と副業の両方に使うものは、副業に使った割合だけを経費にします。これを家事按分と呼びます。
按分に法定の計算式はありませんが、「作業スペースの面積割合」「使用時間の割合」など、税務署に聞かれたときに説明できる根拠を持つことが条件です。「なんとなく5割」ではなく、「週の使用時間のうち副業が2割だから2割」という理屈を作ってください。
迷ったら保守的に。経費を1万円積むより、否認されて信頼を失うほうがはるかに高くつきます。
記録の残し方と申告
経費は、記録がなければ存在しないのと同じです。最低限、次の3点を習慣にしてください。
1. 領収書・レシートの保存: 電子データでの保存も可。日付・金額・用途が分かる状態で残す
2. 帳簿づけ: 収入と経費を一覧にする。会計アプリで十分です
3. 申告: 給与以外の所得(収入から経費を引いた額)が年20万円を超えたら確定申告が必要です
副業が軌道に乗り、事業所得として申告できる規模になったら、控除の大きい青色申告が視野に入ります。詳しくは医師の青色申告で解説しています。
よくある質問
バイト代から経費を引けますか
バイト代は給与所得なので、原則として個別に経費を差し引く考え方はありません。かわりに給与所得控除があらかじめ差し引かれています。勤務に必要な支出が多い場合は、特定支出控除が使えるかを確かめてください。
学会費や医学書は副業の経費になりますか
副業の収入を得るために必要だったと説明できる分だけが対象です。本業の診療のための学会費や医学書は、副業の経費にはなりません。具体的な線引きは医師の学会費・書籍・スマホは経費になるかで整理しています。
自宅で副業をしている場合、家賃は経費になりますか
自宅の一部を副業の作業に使っている場合、作業スペースの面積割合のような合理的な基準で按分した分を経費にできる場合があります。全額は経費にできません。按分の根拠を説明できるようにしておいてください。
経費はどこまで入れても大丈夫ですか
副業に必要だったと説明できる範囲にとどめてください。関係のない支出まで経費にすると、税務調査で否認されるおそれがあります。迷う支出は、計上する前に税理士か税務署に確認してください。
あわせて読みたい
まとめ
副業の経費は、「給与以外」の所得でだけ使えます。バイト給与は対象外、執筆・講演などの雑所得・事業所得が対象です。認められる範囲の基準は「収入を得るために直接必要か」の1点で、生活との共用分は根拠を持って按分します。
領収書と帳簿の記録を習慣にし、所得20万円超なら確定申告を。経費は「節税の裏技」ではなく「正確な所得計算」の手段と捉えるのが、結局いちばん得な姿勢です。個別の可否は税理士・税務署に確認してください。
【現役医師による個別コンサル】
DOCs(ドックス)伴走型コンサル
副業・節税・資産形成を「一般論」ではなく、あなたの診療科・学年・勤務状況に合わせて個別に伴走します。らいおん先生(@drlion1111)が担当します。まずは無料相談から。
PR
お金のトレーニング【ABCash】初回無料体験(1時間・0円)
金融商品を売らない中立のFPがマンツーマンで家計・NISA・iDeCoを個別指導。累計7万人受講・満足度96%。まず1時間0円体験で試せます。
PR
📗 らいおん先生の著書(Kindle Unlimited 対応)
医師免許を活かした副業・節税・資産形成の実践的な思考法をまとめた一冊。ベストセラー含む5冠達成。Kindle Unlimited 会員は追加費用なしで読めます。
関連記事: 医師の青色申告 / 医師の副業 / らいおん先生の全活動まとめ
コメント