※PR
「投資は気になるけど、忙しくて手が回らない」——そんな医師にこそ向くのが、新NISAとiDeCoを使った”ほったらかし”の積立投資です。入金力の大きい医師は、早く始めるほど複利の効果が大きくなります。仕組みと、忙しくても続く設定法を医師の視点で解説します。
医師こそNISA・iDeCoを使うべき理由
医師は入金力(投資に回せる額)が大きく、収入が安定しているため、長期の積立と相性が抜群です。忙しくて銘柄選びに時間をかけられなくても、インデックスの自動積立なら”ほったらかし”で続けられます。
新NISAの基本
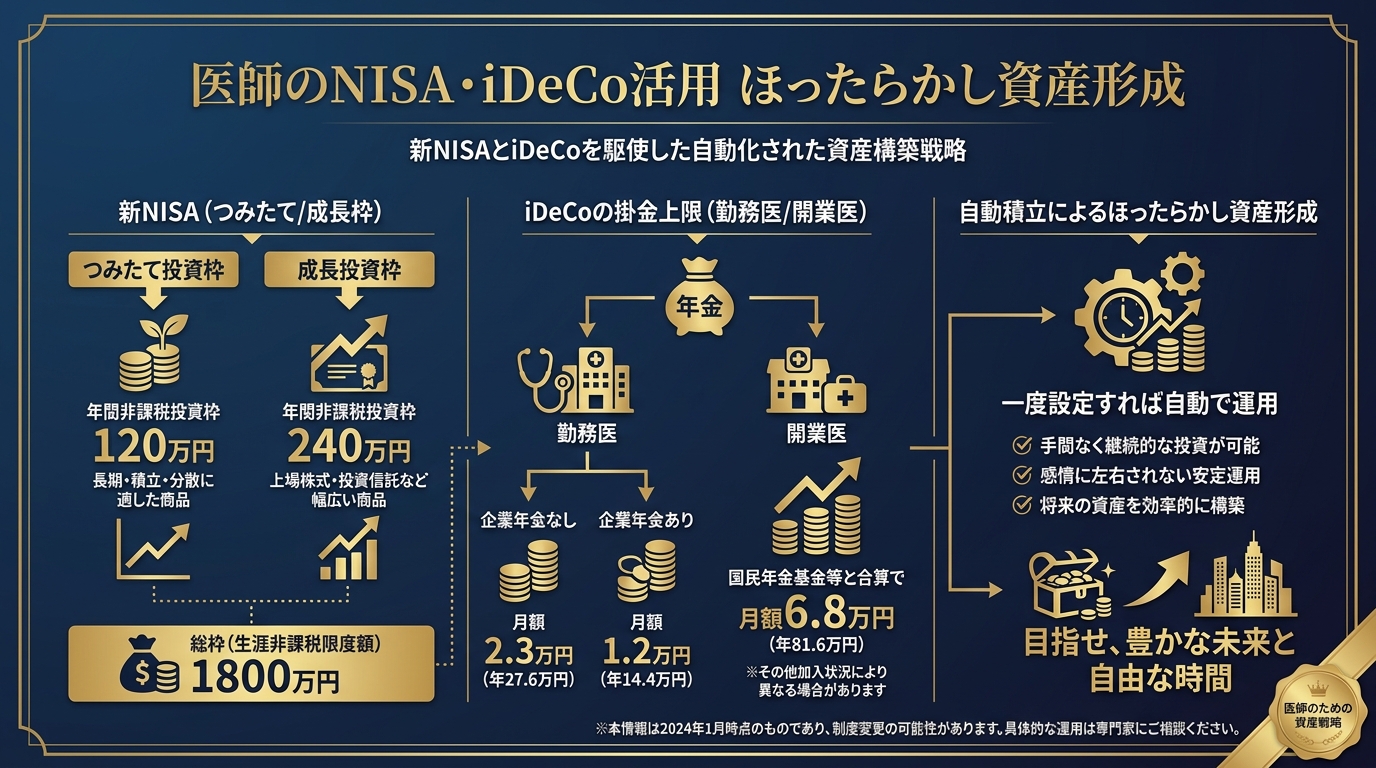
- つみたて投資枠(年120万円)…長期・分散に向く投資信託を毎月自動積立
- 成長投資枠(年240万円)…個別株やより幅広い商品も
- 非課税…運用益に税金がかからない(通常は約20%課税)
医師の高い入金力なら、まずはつみたて投資枠で全世界株や米国株のインデックスを満額——が王道の第一歩です。
iDeCoの基本と医師の注意点
iDeCoは掛金が全額所得控除になり、節税と老後資金づくりを同時にできる制度です。ただし医師は立場で掛金上限が異なります。
- 勤務医(企業年金あり)…上限が低め(月1.2〜2万円程度)
- 開業医・自営(国民年金)…上限が高い(月6.8万円)=節税インパクト大
- 60歳まで引き出せない点は要注意(老後資金と割り切る)
忙しい医師の”ほったらかし”設定法
- 証券口座で毎月自動積立を設定(あとは放置)
- 銘柄は低コストの全世界株 or 米国株インデックス1本でOK
- 相場は見ない・いじらない(長期で持ち続けるのが最強)
NISA・iDeCoだけで足りる?次のステップ
多くの医師はNISA・iDeCoを満額にするだけでも十分な資産形成になります。それでも余力があれば、保険の見直しで固定費を下げたり(保険の見直し)、不動産などを”学んでから”検討(不動産投資)を。全体像は医師の資産形成 完全ガイドへ。
よくある質問(FAQ)
Q. まとまった資金があります。一括?積立?
A. 新NISAは年間枠の範囲で。時間分散したいなら積立、早く非課税枠を埋めたいなら年内で計画的に。迷うなら自動積立が無難です。
Q. 銘柄は何を選べば?
A. 低コストの全世界株(オルカン等)か米国株(S&P500等)のインデックス1本で十分。あれこれ増やさないのがコツです。
まとめ|医師の資産形成は「NISA満額+自動積立」から
忙しい医師でも、NISA・iDeCoの自動積立を設定すれば、あとは”ほったらかし”で資産が育ちます。入金力の大きい医師ほど、早く始めるほど有利。まずは証券口座で自動積立を1本設定することから始めましょう。
コメント