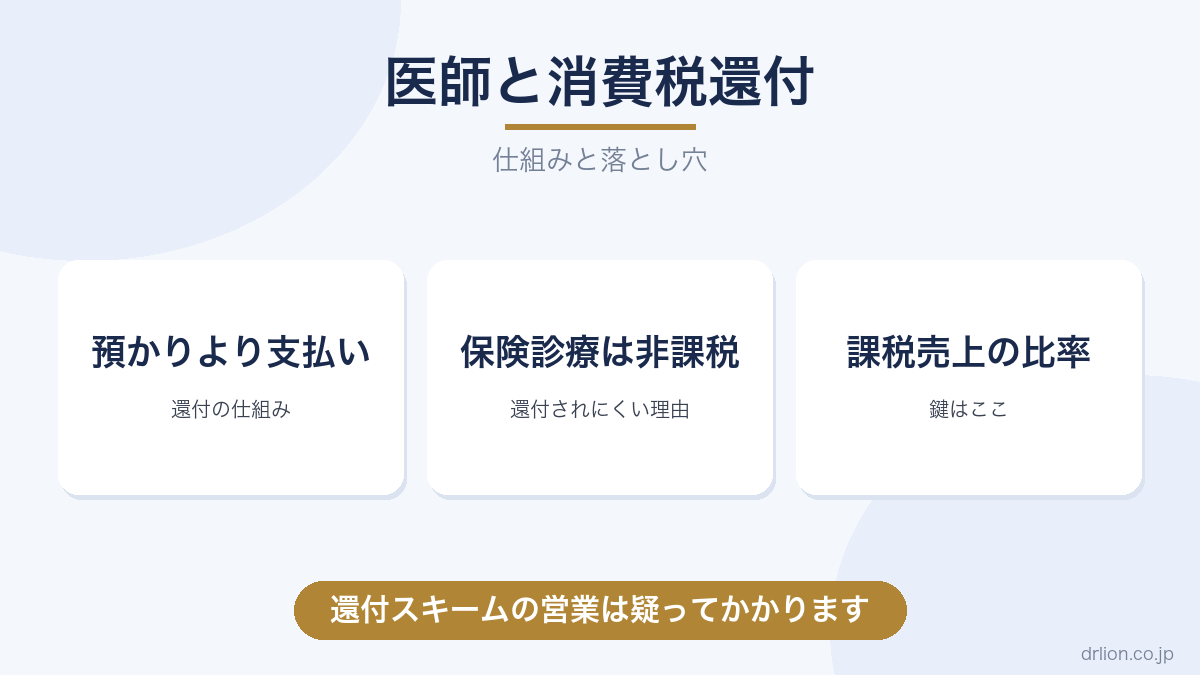
「消費税が還付されるスキームがあります」。開業医や不動産投資を検討する医師のもとに、ときどきこの種の提案が届きます。還付自体は合法な制度ですが、仕組みを知らないと、使えない場面で期待したり、規制済みのスキームに乗せられたりします。
この記事では、消費税還付の基本の仕組みと、医療という業種特有の構造、そして注意すべき提案の見分け方を解説します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。消費税は判断を誤ると影響が大きい税目です。必ず税理士に確認してください。
還付の仕組み — 「預かった消費税
消費税の納税額は、単純化すると次の引き算です。
納税額 = 売上で預かった消費税 − 仕入・経費で支払った消費税
この引き算がマイナスになったとき、つまり支払った消費税のほうが多いときに、差額が還付されます。典型的には、大きな設備投資をした年(建物・高額医療機器の購入など)や、輸出中心の事業で起こります。
ただし還付を受けられるのは、原則として課税事業者(本則課税)だけです。免税事業者や簡易課税の選択中は、どれだけ設備投資をしても還付はありません。
医療特有の構造 — 保険診療は「非課税」だから還付されにくい
ここが医師にとっての核心です。社会保険診療の収入は、消費税が非課税です。
患者から消費税を預かっていない一方、医薬品・医療機器・建物の購入では消費税を支払っています。「支払いのほうが多いなら還付では?」と思いたくなりますが、制度はそうなっていません。非課税売上に対応する仕入の消費税は、控除(還付)の対象にならないのが原則だからです。
つまり、保険診療中心のクリニックは、高額な設備投資をしても消費税の還付はほぼ受けられません。この「支払うだけで取り返せない消費税」は損税と呼ばれ、医療界の長年の制度課題になっています。まずこの構造を知っておくと、うまい話への耐性がつきます。
還付があり得るケース — 課税売上の比率が鍵
一方、還付が現実にあり得るのは、課税売上の比率が高い場合です。
- 自由診療中心のクリニック: 美容医療・自費健診・予防接種(自費分)などは課税売上です。自由診療比率の高いクリニックが開業時に大きな設備投資をする場合、課税事業者を選択して還付を受けられる可能性があります
- 物販・付帯事業: 化粧品・サプリ販売などの課税売上部分
- MS法人側の事業: 医療法人ではなくMS法人が行う課税事業での設備投資
ただし、課税事業者の選択には一定期間の継続義務があり、還付を受けた後の年度の納税まで含めた損得計算が必要です。開業時の届出の選択は後から変えにくいため、開業前に税理士と設計しておくべき論点です。
注意 — 「還付スキーム」の営業は疑ってかかる
かつて、賃貸不動産の購入で消費税還付を受ける手法(自販機スキーム、金地金スキームなど)が流行しましたが、税制改正で順次ふさがれ、2020年の改正で居住用賃貸建物の仕入税額控除は原則できなくなりました。
それでも「還付できます」という営業は形を変えて現れます。見分け方はやってはいけない節税で書いた3つの質問と同じです。出口はどうなるか、税務署に説明できるか、提案者は何で儲かるか。特に消費税は、還付を受けた後の調査が厳しい税目であることを覚えておいてください。
まとめ
消費税還付は「支払った消費税>預かった消費税」のときに生まれる合法な制度ですが、保険診療は非課税のため、保険中心のクリニックでは設備投資をしても還付はほぼ受けられません(損税の構造)。
還付があり得るのは自由診療・物販など課税売上の比率が高いケースで、課税事業者の選択と継続義務まで含めた事前設計が必須です。「還付スキーム」の営業には、規制の歴史を思い出して慎重に。判断は必ず税理士と行ってください。全体の順番は医師の節税まとめで整理しています。
関連記事: 医師がやってはいけない節税 / 医療法人と個人開業の違い / らいおん先生の全活動まとめ
コメント