※PR
「先生、節税になりますよ」——医師のもとには、不動産投資(とくにワンルームマンション投資)の勧誘電話やDMが驚くほど多く届きます。高収入で融資が通りやすい医師は、不動産会社にとって「最優先の見込み客」だからです。では、医師の不動産投資は本当に「得」なのでしょうか。現役医師の視点で、メリットだけでなくリスクと失敗の回避法まで正直に解説します。
医師が不動産投資を「勧誘」されやすい3つの理由
まず前提として、なぜ医師にこれほど営業が集中するのかを知っておくと、勧誘に振り回されずに済みます。
- 与信(信用力)が高い…医師は金融機関の評価が高く、フルローン・低金利が通りやすい
- 高収入・高税率…課税所得が高いほど「節税」の言葉が刺さりやすい
- 多忙で検討時間が少ない…じっくり比較する暇がなく、その場で即決させられやすい
つまり、営業のターゲットにされやすい=「良い物件を紹介されている」とは限らない、という点をまず押さえましょう。
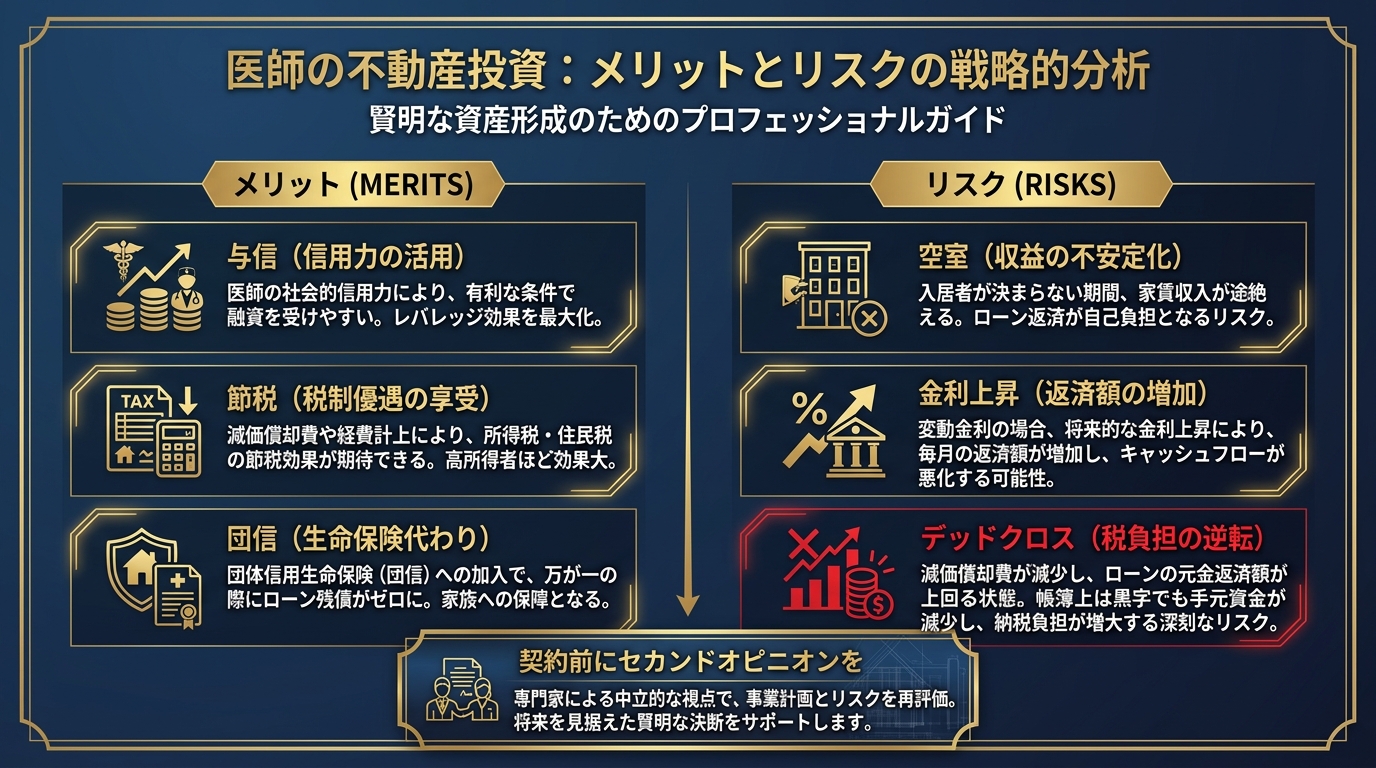
医師の不動産投資 3つのメリット
1. 減価償却による節税(損益通算)
建物の減価償却費を経費計上し、給与所得と損益通算することで、課税所得を圧縮できる場合があります。高税率の医師ほど効果は出やすいですが、「節税=トク」ではない点に注意(後述)。
2. 医師の与信を活かした融資
自己資金を厚く出さなくても融資を受けられるのは医師ならではの強み。ただしフルローンは金利上昇・空室時のリスクも大きくなります。
3. 団体信用生命保険(団信)=生命保険代わり
ローンに付帯する団信により、万一のときはローン残債が完済され、家族に無借金の資産を残せます。生命保険の一部を代替できる考え方です。
見落とされがちなデメリット・リスク
| リスク | 中身 |
|---|---|
| 空室・家賃下落 | 入居者がつかない期間はローンを自腹返済。築年数とともに家賃も下がる |
| 金利上昇 | 変動金利のローンは返済額が増え、収支が赤字に転落しうる |
| 節税効果の逓減 | 減価償却は年々減り、やがて「デッドクロス」で税負担が増える |
| 出口(売却) | 相場より高く買うと売却で損失。新築ワンルームは特に注意 |
とくに「新築ワンルームを相場より高く買わされる」のが、医師が失敗する典型パターンです。
こんな勧誘は要注意|失敗する医師の共通点
- 「節税になります」だけで物件の収支を見ずに即決する
- 相場を調べず、営業マンの提示価格を鵜呑みにする
- 1社の提案だけで比較検討しない
- ローンの返済比率・空室時のキャッシュフローを試算していない
買う前に「セカンドオピニオン」を取るべき理由
医療で重大な決断の前にセカンドオピニオンを取るのと同じで、不動産投資も「提案してきた会社以外の中立な第三者」に診てもらうのが失敗回避の近道です。提案された物件の価格が妥当か、収支シミュレーションに無理がないかを客観的にチェックしてもらえます。
PR
▶ 不動産投資セカンドオピニオン【みんなのワンルーム投資】
すでに提案を受けている物件が「買い」かどうか、中立の立場で診断してくれるサービス。営業されている物件がある医師は、契約前に一度セカンドオピニオンを。相談は無料です。
よくある質問(FAQ)
Q. 医師は不動産投資で本当に節税できますか?
A. 減価償却と損益通算で課税所得を下げられる場合はありますが、効果は年々減り、売却時の税や諸経費も含めた「トータル」で判断すべきです。「節税だけ」を理由に買うのは危険です。
Q. 頭金なしのフルローンは危険ですか?
A. 与信が高い医師は組めますが、金利上昇・空室時のリスクが大きくなります。返済比率と手残りキャッシュフローを必ず試算しましょう。
Q. 何室まで持っていいですか?
A. 属性で融資枠は大きいですが、区分を増やすほどリスクも積み上がります。まず1件を「良い条件」で持てるかが分かれ目です。
まとめ|医師の不動産投資は「勧められるまま」が一番危ない
医師の不動産投資は、与信・節税・団信といった強みがある一方、相場より高く買う・1社だけで決める・収支を試算しない、といった失敗も起きやすい分野です。営業されている物件があるなら、契約前に中立のセカンドオピニオンを取るだけで、大きな失敗の多くは避けられます。「先生だから」と急かされても、一度立ち止まって第三者に診てもらいましょう。
コメント