※PR
医師は税負担が重く、「もっと手取りを増やしたい」と感じる方が多いはず。この記事では、勤務医・開業医それぞれができる王道の節税と、やってはいけない”本末転倒な節税”を、医師の視点で整理します。
医師の税金が高い理由
日本の所得税は累進課税で、課税所得が大きいほど税率が上がります。高収入の医師は所得税+住民税で最高55%に近づくことも。だからこそ、使える制度を漏れなく使うだけで手取りが大きく変わります。
勤務医ができる節税
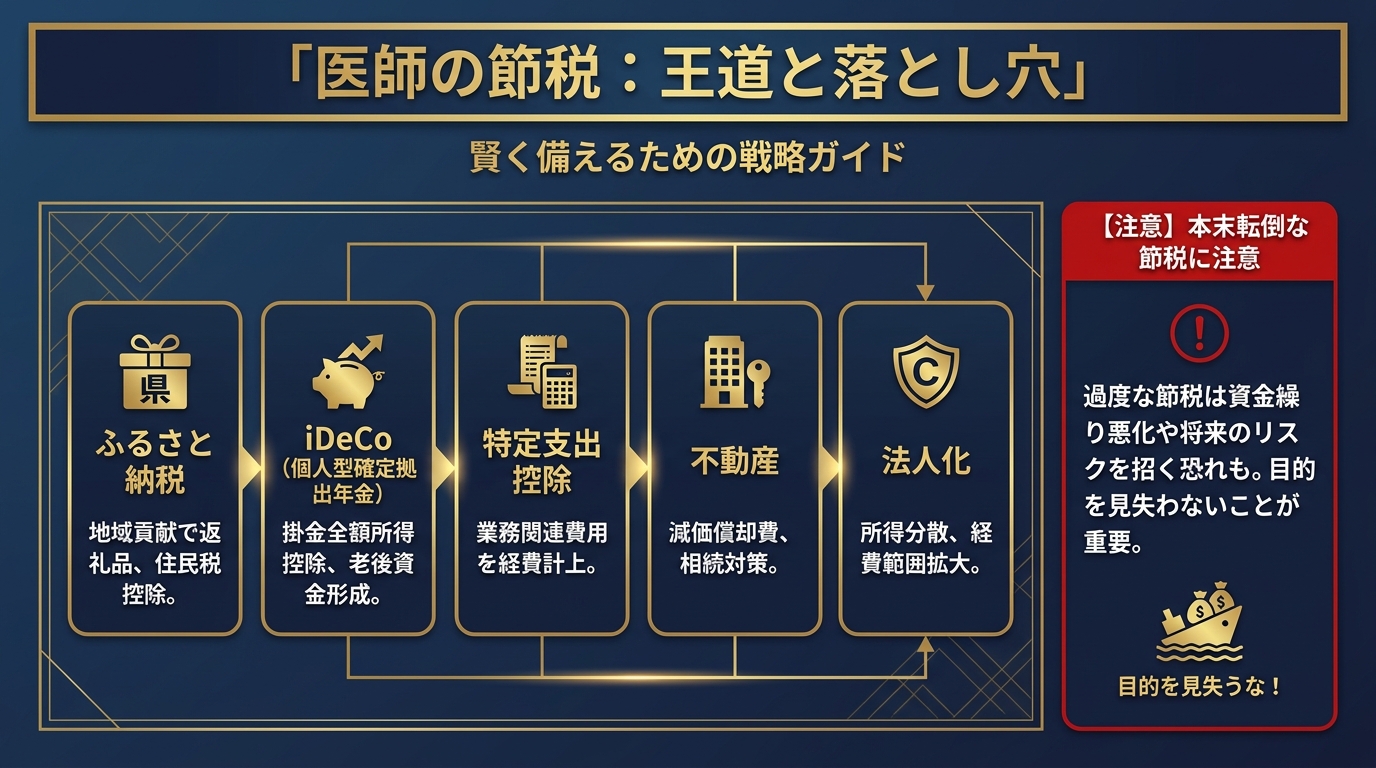
- ふるさと納税…実質2,000円で返礼品。高所得ほど上限が大きい
- iDeCo…掛金が全額所得控除。老後資金づくりと節税を同時に
- 特定支出控除…学会費・書籍・研修費など条件を満たせば控除
- 不動産投資…減価償却で損益通算(ただし後述の注意)
開業医・法人化の節税
開業医は経費計上の幅が広がり、医療法人化で所得の分散・役員報酬の設計・退職金の活用など、さらに大きな節税余地が生まれます。一方で社会保険料や事務負担も増えるため、規模とタイミングの見極めが重要です。
やってはいけない”本末転倒な節税”
「節税になるから」だけの理由で不動産や保険を買うのは危険です。節税額より購入・維持コストや損失が上回れば、トータルで損をします。特に相場より高い新築ワンルームは典型的な失敗例。
よくある質問(FAQ)
Q. まず何から始めるべき?
A. ノーリスクなふるさと納税とiDeCoから。どちらも手続きが簡単で確実に効果があります。
Q. 不動産で節税は有効?
A. 減価償却で損益通算はできますが、効果は年々減り、物件選びを誤ると大損します。「節税だけ」で判断しないこと。
まとめ|医師の節税は「制度をフル活用」から
医師の節税は、まずふるさと納税・iDeCo・特定支出控除といった制度を漏れなく使うのが王道。不動産や法人化は効果が大きい反面リスクもあるため、”学んでから・相談してから”が鉄則です。資産形成の全体像は医師の資産形成 完全ガイドも参考にしてください。
コメント