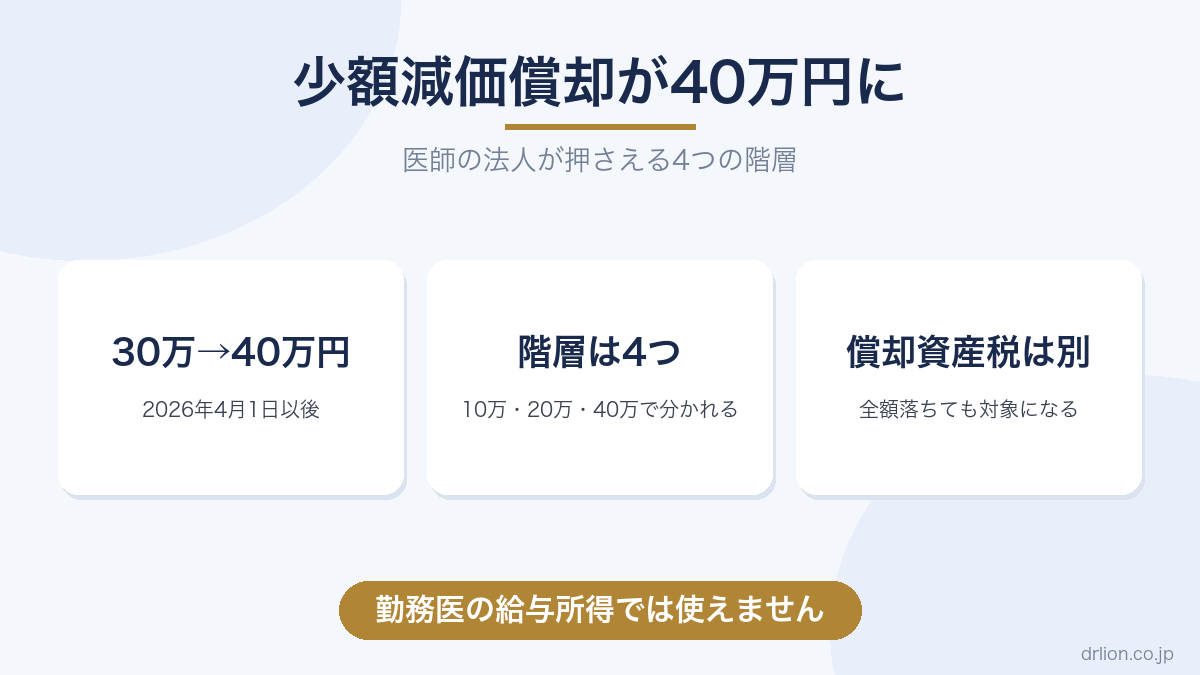
医療法人やMS法人で機器を買うとき、金額のラインを気にしたことがあると思います。
そのラインが1つ動きました。
この記事では、何がどう変わったのか、そして変わったことで新しく出てきた落とし穴を整理します。
なお、この記事は一般的な情報提供です。実際の適用は個別の事情で変わります。必ず顧問税理士に確認してください。
何が変わったのか
少額減価償却資産の特例という制度があります。青色申告をしている中小企業者等が、一定額未満の資産を買ったとき、その年に全額を経費にできるというものです。
この上限が引き上げられました。
- 取得価額の上限が、30万円未満から40万円未満へ
- 適用は、2026年4月1日以後に取得し、その年のうちに事業に使い始めたものから
- 年間の合計は300万円までで、ここは据え置き
- 適用期限は2029年3月31日まで延長
実務でいちばん効くのは、1番です。
パソコンの法定耐用年数は4年です。上限が30万円だった頃、35万円のノートパソコンは4年かけて落とすしかありませんでした。同じ機械が、今は買った年に全額落ちます。
「30万円に収まる構成を選ぶ」という理由が、1つ消えました。
金額の階層は4つあります
制度が複数あり、混同されやすいところです。取得価額で整理すると、こうなります。
- 10万円未満 — 全額をその年の経費にできる。誰でも使える
- 10万円以上20万円未満 — 一括償却資産として3年で均等に落とせる
- 20万円以上40万円未満 — 中小企業者等の特例で、その年に全額落とせる
- 40万円以上 — 通常の減価償却。耐用年数に応じて配分する
3番が今回広がった部分です。 改正前は30万円未満までだったので、30万円から40万円の帯は通常の減価償却しか選べませんでした。ここが即時損金の選択肢に入りました。
使えるのは誰か
ここを外すと話が成り立ちません。
この特例を使えるのは、青色申告書を提出している中小企業者等です。 法人だけでなく、青色申告をしている個人事業主も含まれます。
つまり、こうなります。
- 医療法人・MS法人・プライベートカンパニーで買う場合は、対象になり得る
- 副業で事業所得があり、青色申告をしている個人も、対象になり得る
- 勤務医が給与所得しかない状態では、使えません
3番は大前提です。給与所得には、そもそも経費を自分で立てる仕組みがありません。ここは医師の節税の全体像で整理しています。
なお今回の改正で、常時使用する従業員が400人を超える法人は対象から外れました(改正前は500人)。ここは大きな法人の話なので、多くのクリニックには影響しません。
医療法人が中小企業者等に当たるかは、法人の形態によって判定が変わります。 ここは自分で決めず、顧問税理士に確認してください。法人化そのものの判断は医師の法人化で書いています。
見落とされやすいのは、償却資産税です
ここが今回いちばん大事な部分だと思っています。
「その年に全額経費にできる」と「税金がかからない」は、別の話です。
法人税や所得税の計算では全額落ちます。しかし、償却資産税(固定資産税)の対象になるかどうかは、使った制度によって変わります。
- 10万円未満の即時損金 — 償却資産税の対象外
- 一括償却資産(20万円未満) — 償却資産税の対象外
- 少額減価償却資産の特例(40万円未満) — 償却資産税の対象になる
つまり、20万円未満の資産では選択が生まれます。
一括償却資産にすれば3年に分かれる代わりに償却資産税がかかりません。特例を使えば今年で落とし切れる代わりに、償却資産税の対象に入ります。
どちらが得かは、その年の利益と、保有している償却資産の総額で変わります。 免税点を下回っていれば償却資産税は出ないので、特例を使うほうが単純に有利な場合もあります。
上限が40万円に上がったということは、償却資産税の対象になる資産が増えやすくなったということでもあります。 全部を特例で落とすのが最適とは限りません。
枠を使い切るときの実務
年間300万円の枠には、注意点が2つあります。
- 「取得」しただけでは足りません。 その年のうちに事業に使い始めている必要があります。決算期末に買って、使い始めが翌期になると、その年では落とせません
- 300万円は年間の合計です。大きいものから埋めるか、小さいものから埋めるかで、残る枠が変わります
決算期が近いなら、納品と設置がいつ終わるかまで確認してから発注してください。ここは毎年どこかで詰まります。
まとめ
押さえるのは3点です。
- 上限が40万円未満に上がった。2026年4月1日以後に取得したものから
- 使えるのは青色申告の中小企業者等。勤務医の給与所得では使えない
- 特例で落とした資産は償却資産税の対象になる。20万円未満は一括償却との選択
制度が広がったぶん、選択肢が増えました。 増えた選択肢は、そのまま「選び方を間違える余地」でもあります。
金額のラインだけで決めず、その年の利益と保有資産を見たうえで、顧問税理士と決めてください。
【現役医師による個別コンサル】
DOCs(ドックス)伴走型コンサル
副業・節税・資産形成を「一般論」ではなく、あなたの診療科・学年・勤務状況に合わせて個別に伴走します。らいおん先生(@drlion1111)が担当します。まずは無料相談から。
コメント