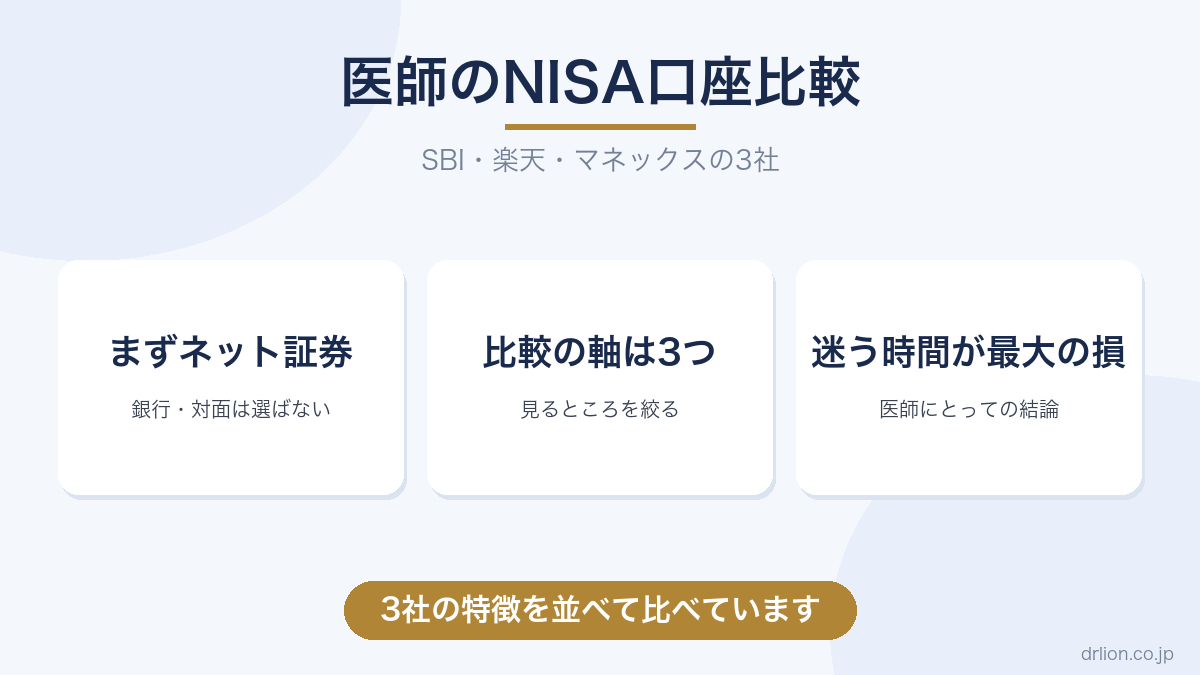
新NISAの成否は、実は口座選びの時点で半分決まっています。金融機関によって、買える商品、クレカ積立の還元、手間のかからなさが違うからです。そして多忙な医師にとって、「手間のかからなさ」は利回りと同じくらい重要です。
この記事では、主要ネット証券3社(SBI・楽天・マネックス)を医師の視点で比較します。
なお、この記事は一般的な情報提供であり、投資助言ではありません。還元率などの条件は頻繁に変わるため、最新の条件は各社公式サイトで確認してください。
大前提 — 銀行・対面証券ではなくネット証券
比較の前に大前提を1つ。NISA口座は、銀行や対面証券ではなくネット証券で開くのが原則です。
理由は、低コストのインデックスファンドの品ぞろえと、営業を受けずに済むことです。医師は金融機関にとって上客であり、対面チャネルでは手数料の高い商品を提案されがちです。ネット証券なら、その構造ごと回避できます。
比較の軸は3つ
主要3社は、商品ラインナップと売買コストにほぼ差がありません。eMAXIS Slimなどの定番インデックスファンドはどこでも買えます。差がつくのは次の3点です。
- クレカ積立の還元率: 積立をカード決済にすると、積立額に応じてポイントが付きます
- 投信保有ポイント: 保有残高に応じて毎月付くポイント。残高が大きくなる医師ほど効きます
- 経済圏との相性と使い勝手: 普段使うポイント・カード・銀行との連携です
3社の特徴
SBI証券 — 総合力と還元の上限を取りに行く人向け
口座数最大手。三井住友カードでのクレカ積立は、カードのランクと利用条件によって還元率0.5〜3.0%と幅があり、上位カードの条件を満たせる人には最も還元が大きくなり得ます。投信保有ポイントもあり、総合力は頭一つ抜けています。一方、サイトの画面はやや複雑で、ポイント制度も多層的です。
PR|ポイントサイト経由の口座開設
💰 ハピタス経由でSBI証券を開設する
新規総合口座+NISA口座開設完了で 7,000pt(≒7,000円)。口座開設+50,000円以上入金なら 18,000pt(≒18,000円) 還元中。ハピタス未登録の方は先にこちら(登録で300ptボーナス)から。
楽天証券 — 楽天経済圏+使いやすさで選ぶ人向け
楽天カードでのクレカ積立(還元は銘柄により0.5〜1.0%)に加え、楽天キャッシュ決済の積立枠も使えます。画面の分かりやすさは3社で随一で、楽天市場・楽天銀行を使っている人には連携メリットが積み上がります。過去に還元条件の変更があった点は、経済圏依存のリスクとして知っておくべきです。
PR|ポイントサイト経由の口座開設
💰 ハピタス経由で楽天証券を開設する
口座開設完了で 12,000pt(≒12,000円) 還元中。楽天経済圏との相乗効果も。
マネックス証券 — シンプルに高還元を取りたい人向け
マネックスカードのクレカ積立は還元率1.1%と、無条件の還元率では高水準です。カードの条件達成や経済圏を気にせず、シンプルに還元を取りたい人に向きます。積立上限や保有ポイントの条件は他社と異なるため、積立額が大きい場合は上限の確認が必要です。
PR|ポイントサイト経由の口座開設
💰 ハピタス経由でマネックス証券を開設する
口座開設完了で 11,000pt(≒11,000円) 還元中。条件なし・シンプルに還元を取りたい方に。
医師にとっての結論 — 「迷う時間」が一番のコスト
正直に言えば、3社のどれを選んでも大失敗はありません。買う商品が同じなら、リターンの差はポイント還元の差だけです。
だから結論はシンプルです。楽天経済圏の住人なら楽天証券。上位クレカの条件を満たせて還元を最大化したいならSBI証券。どちらでもなければ、シンプルなマネックス証券か、口座数最大のSBI証券。この基準で今日決めて、積立設定まで終わらせることが、比較を続けるより価値があります。
なお、NISA口座は年単位で金融機関を変更できるので、選び直しは可能です。積立の設計そのものはiDeCoと新NISAの併用、資産全体の考え方は医師のポートフォリオで解説しています。
まとめ
NISA口座はネット証券一択で、商品と売買コストに3社の差はほぼなく、差がつくのはクレカ積立還元・保有ポイント・経済圏の3点です。楽天経済圏なら楽天、還元最大化ならSBI、シンプル重視ならマネックス。
条件は頻繁に変わるため、最新の還元率は公式サイトで確認を。そして何より、口座選びで止まらないこと。積立が始まってからの時間こそが、最大のリターン源です。
関連記事: iDeCoと新NISAの併用 / 医師のポートフォリオ / らいおん先生の全活動まとめ
コメント