法人化の実利は、税率の分散(医療法人と個人開業の違い参照)だけではありません。個人では使えなかった経費(損金)の選択肢が広がることも、大きな柱です。
この記事では、医療法人・MS法人で経費にできる支出の代表例と、その設計の考え方、そして否認されるやりすぎのラインを解説します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。経費の可否は実態と個別事情で決まるため、必ず医療系に強い税理士と設計してください。
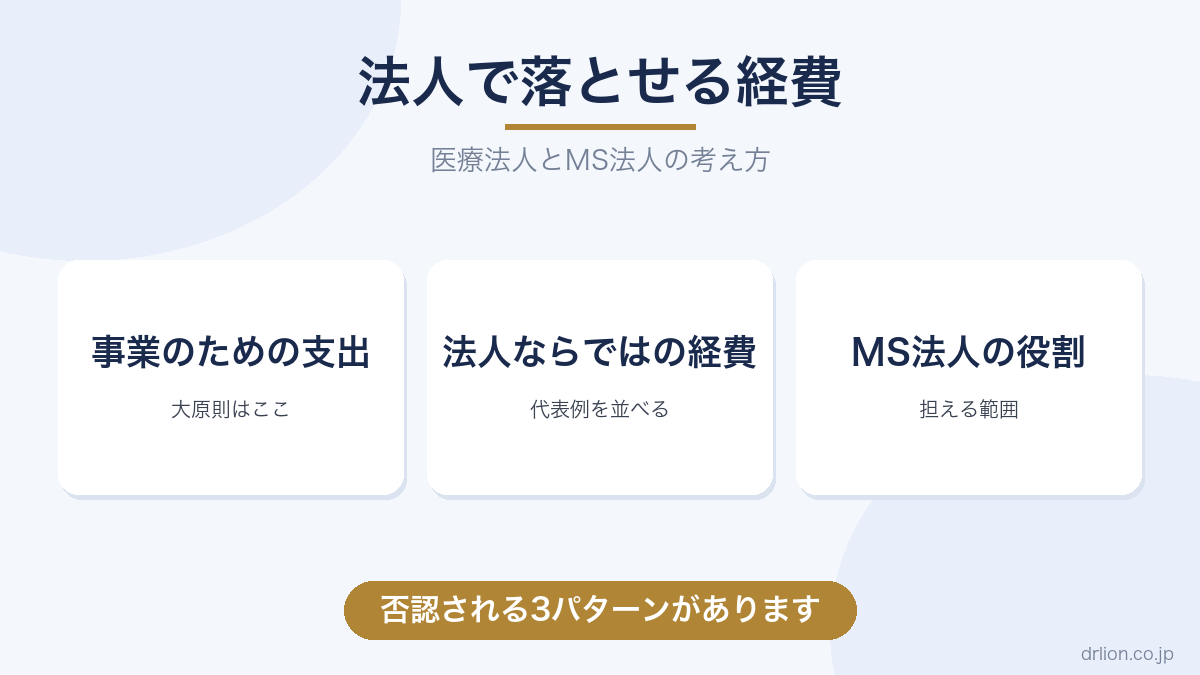
大原則 — 「事業のための支出」だけが損金になる
先に原則を置きます。法人だから何でも落ちるわけではありません。損金にできるのは、法人の事業に必要な支出だけです。
「法人にすれば生活費が経費になる」という営業トークは誤りです。プライベートの支出を法人に付け替えれば、役員賞与認定や否認のリスクを負います。以下の一覧は、事業実態があることを前提に読んでください。
法人ならではの経費 — 代表例一覧
個人事業や勤務医では使えない(または使いにくい)、法人ならではの項目です。
- 役員社宅: 法人が住居を借り上げ、役員から一定の家賃を徴収する形にすると、差額を法人の損金にできます。適正家賃の計算ルールを守ることが条件です
- 出張旅費日当: 出張旅費規程を整備すれば、実費とは別に日当を支給でき、法人は損金・受け取る役員は非課税という扱いが可能です。学会出張の多い医師と相性の良い制度です
- 役員退職金: 将来の退職時に、退職所得の優遇税制(退職金の税金参照)を使って法人から個人へ資金を移す、法人化の出口の本命です
- 家族への給与: 実際に業務を担う家族への役員報酬・給与。所得分散の柱です
- 福利厚生費・企業型保険: 健康診断費用や、規程に基づく福利厚生。法人契約の保険は損金規制(生命保険と節税参照)を踏まえた設計が必要です
- 車両・通信・書籍研修費: 事業使用の実態に応じて法人負担にできます。私用との混在は按分が原則です
MS法人の役割 — 医療法人にできないことを担う
MS法人(メディカルサービス法人)は、医療行為以外の周辺業務(不動産管理、医療機器リース、受付事務の受託、物販など)を担う一般法人です。
医療法人は配当ができず剰余金の使途に制約があるため、MS法人に業務を委託し、適正な対価を支払うことで、グループ全体の資金と所得の設計に柔軟性を持たせるのが典型的な使い方です。
ただし、ここは税務調査の重点領域です。委託の実態がない、対価が相場とかけ離れている、といったMS法人への利益移転は否認の典型例で、やってはいけない節税で書いた「実態のないスキーム」に該当します。契約書・業務実態・適正価格の3点セットが常に説明できる状態にしておくことが絶対条件です。
やりすぎのライン — 否認される3パターン
- 実態がない: 働いていない家族への給与、業務のないMS法人への委託費
- 金額が過大: 相場を大きく超える役員退職金・委託対価・家賃
- 私的費用の混入: 家族旅行を出張に、趣味の車を社用車に、という付け替え
否認されると、追徴に加えて重加算税の対象になり得ます。経費設計の目的は「税金をゼロにする」ことではなく、「事業に必要な支出を正しく法人負担にする」ことです。この一線を守るのが、長期的には最も得です。
まとめ
法人の経費で個人と大きく変わるのは、役員社宅・出張日当・役員退職金・家族給与・福利厚生の5本柱です。MS法人は医療法人の制約を補う設計の道具ですが、実態・適正対価・契約書の3点が説明できなければ否認リスクの塊になります。
原則は1つ、「事業のための支出だけが損金」。やりすぎのライン(実態なし・過大・私的混入)を越えないよう、医療系に強い税理士と設計してください。全体の順番は医師の節税まとめで整理しています。
関連記事: 医療法人と個人開業の違い / 医師がやってはいけない節税 / らいおん先生の全活動まとめ
コメント