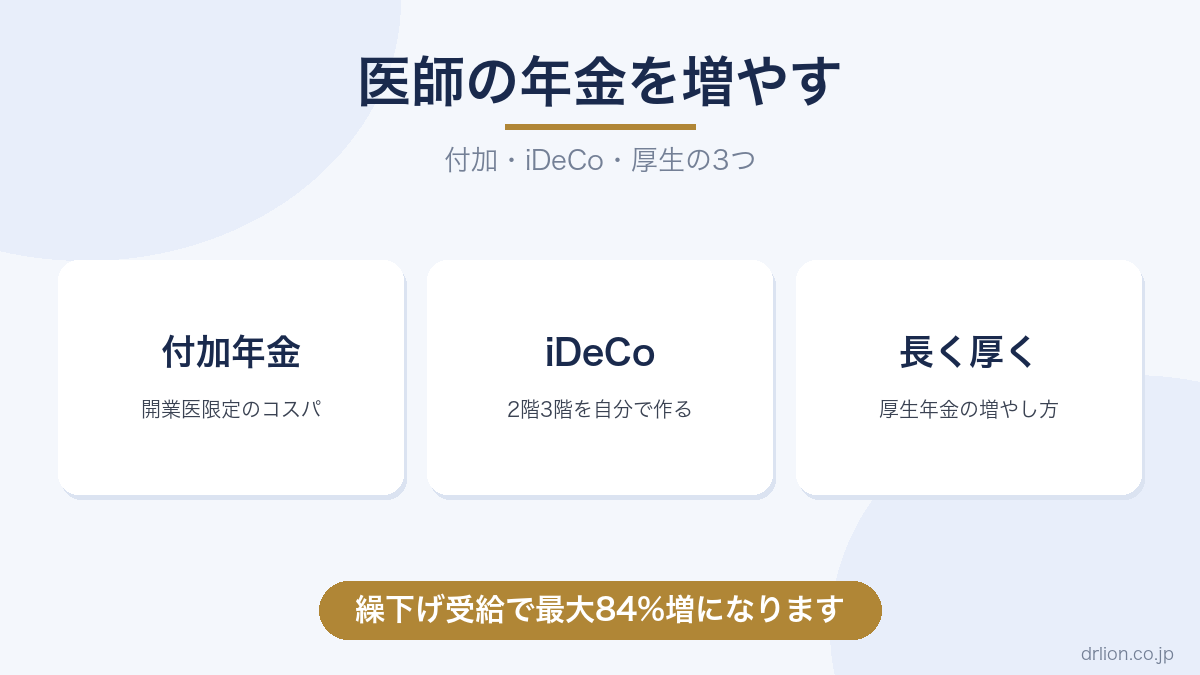
「医師は年金が手厚い」と思われがちですが、実態は働き方次第です。特に開業医・フリーランス医師は国民年金だけになり、放置すると老後の公的年金は月7万円弱。現役時代の生活水準とのギャップは、医師こそ大きくなります。
この記事では、医師の年金を増やす方法を、付加年金・iDeCo・厚生年金の3本柱+繰下げ受給で解説します。
なお、この記事は一般的な情報提供です。年金額・制度は改正されるため、最新の条件は公式情報で確認してください。
前提 — 働き方で「土台」が違う
公的年金の土台は2階建てです。
- 勤務医(厚生年金): 国民年金+厚生年金の2階建て。保険料は労使折半で、収入に応じて将来の年金も増えます
- 開業医・フリーランス(国民年金第1号): 1階部分のみ。満額でも年80万円台で、上乗せは自分で作る必要があります
つまり「年金を増やす」の意味は、勤務医と開業医でまったく違います。自分の土台を確認してから、以下の方法を選んでください。
方法1: 付加年金 — 開業医限定・最強のコスパ
国民年金第1号(開業医・フリーランス)だけが使える、隠れた優良制度です。
月400円を上乗せで払うと、年金額が「200円×納付月数」だけ毎年増えます。たとえば20年(240ヶ月)払うと、払った総額は9.6万円、増える年金は年4.8万円。受給開始から2年で元が取れ、以降は生きている限り黒字です。
注意点は1つ、国民年金基金との併用はできないこと。少額なので、第1号になったらとりあえず申し込む、で損のない制度です。
方法2: iDeCo — 自分で作る2階・3階部分
節税しながら老後資金を作る主力です。開業医なら月6.8万円、勤務医でも月2.3万円の枠があり、掛金全額が所得控除になります。高税率の医師ほど効く理屈と使い切りの実務はiDeCoの拠出限度額で詳しく解説しています。
開業医は、iDeCoに加えて国民年金基金や小規模企業共済という選択肢もあります。確定給付型が好みなら基金、廃業時の退職金も兼ねるなら共済と、性格が異なるため、組み合わせは税理士・FPと設計する価値があります。
方法3: 厚生年金を「長く・厚く」する
勤務医の年金の主力は、結局のところ厚生年金です。増やし方は2つ。
- 長く加入する: 厚生年金は70歳まで加入でき、働いた分だけ年金が増え続けます。定年後の非常勤でも、厚生年金適用の働き方を選べば加入は続きます
- フリーランス期間の設計: 常勤を離れて第1号になる期間が長いほど、2階部分は薄くなります。フリーランス医師で書いたとおり、これは自由の対価です。医療法人化して役員報酬を取る形なら、開業医でも厚生年金に加入できます
仕上げ: 繰下げ受給 — 最大84%増の選択肢
受け取り方でも年金は増やせます。受給開始を65歳から遅らせると、1ヶ月あたり0.7%、70歳まで繰り下げれば42%、75歳までなら84%の増額が生涯続きます。
医師は高齢まで働ける職業であり、出口戦略で書いたとおり60代以降も細く収入を作りやすい立場です。「年金は繰り下げて保険として厚くし、それまでは勤労収入と資産で暮らす」という設計は、医師と特に相性が良い選択肢です。ただし健康状態や税・社会保険料への影響もあるため、一律の正解ではありません。
まとめ
医師の年金対策は、土台の確認から始まります。開業医・フリーランスは、2年で元が取れる付加年金と月6.8万円のiDeCo枠(2026年12月1日から月7.5万円)で自分の2階を作る。勤務医は厚生年金を長く厚くし、iDeCoで上乗せする。
そして受け取りは、繰下げで最大84%増という選択肢を、健康と資産状況に合わせて検討する。公的年金は「破綻する・しない」の議論より、「自分の枠をどう使い切るか」の実務で差がつきます。
関連記事: iDeCoの拠出限度額 / 資産1億円後の出口戦略 / らいおん先生の全活動まとめ
コメント