医師世帯の保険料は、月5万円を超えていることが珍しくありません。年60万円。これを30年続ければ1,800万円です。その支出が本当に必要か、チェックリストで一度だけ点検してみませんか。
この記事は、保険の要否の理屈(生命保険は本当に必要か)を、実際に手を動かせるチェックリストに落とした実践編です。
なお、この記事は一般的な情報提供であり、特定商品の推奨・勧誘ではありません。個別の判断はご自身の状況で行ってください。
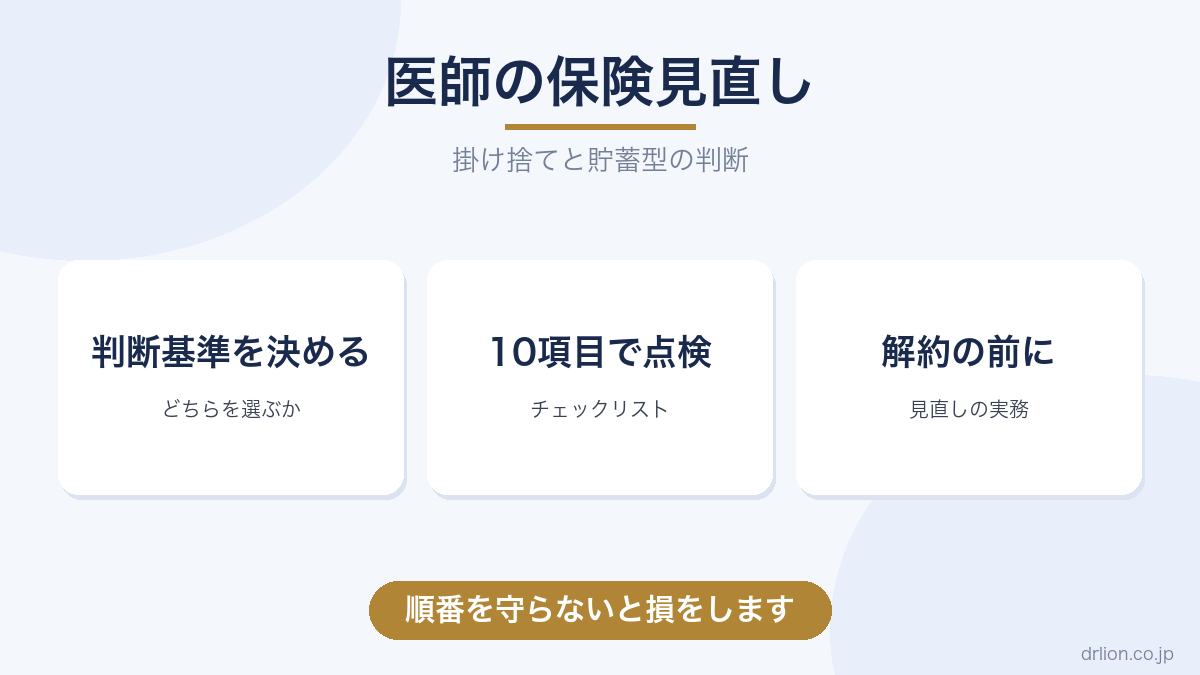
大前提 — 掛け捨てvs貯蓄型の判断基準
見直しの前に、基準を1つだけ持ってください。保障は保険で、貯蓄・運用は非課税制度で。
貯蓄型保険(終身・養老・外貨建て・変額・学資・個人年金)は、保障と運用を1つの商品に混ぜたものです。混ぜた結果、保障は割高に、運用は低利回りになりがちで、途中解約は元本割れが基本です。同じ保障は掛け捨てで数分の1の保険料で買え、浮いた差額を新NISAで運用するほうが、ほとんどの場合で合理的です(生命保険と節税参照)。
この基準を手に、以下のチェックに進んでください。
保険見直しチェックリスト10項目
手元に保険証券を全部並べて、順に確認します。
- 加入中の保険を全部言えるか: 言えない契約がある時点で、見直しのサインです
- 各契約の「目的」を1行で言えるか: 「なんとなく安心だから」は目的ではありません
- 必要保障額を引き算で計算したか: 遺族の支出−遺族年金−勤務先保障−資産。計算方法は生命保険の見直しガイドへ
- 死亡保障は掛け捨て(定期・収入保障)か: 貯蓄型で大きな死亡保障を持っているなら、保険料の構造を確認します
- 医療保険は生活防衛資金で代替できないか: 高額療養費制度と生活防衛資金があれば、原則は不要が出発点です
- 就業不能への備えはあるか: 医師は収入が高いぶん、働けなくなったときの落差が大きい職業です。勤務先の傷病手当金・障害年金を確認したうえで、不足があれば就業不能保険は「検討に値する数少ない保険」です
- 学資保険は利回りを確認したか: 返戻率を年利換算すると、新NISAでの積立に見劣りすることがほとんどです
- 個人年金保険は控除目当てになっていないか: 個人年金保険料控除の節税効果と、資金ロック・低利回りを天秤にかけます
- 保険料の合計が手取りの5%を超えていないか: 超えているなら、どれかが過剰です
- 最後に見直したのは3年以内か: 家族構成・資産・勤務先が変われば、答えも変わります
チェックの結果「目的を言えない」「掛け捨てで代替できる」契約が見つかったら、それが見直し対象です。
見直しの実務 — 解約の前にやること
- 新しい保障を先に確保する: 必要な保障が残る場合、無保険期間を作らないよう、新契約の成立後に旧契約を解約します
- 貯蓄型は「解約返戻金のタイミング」を確認する: 返戻率が上がる直前なら、数ヶ月待つ判断もあります。払済保険への変更(以後の保険料を止めて保障を縮小維持)という中間解も知っておくと交渉が楽です
- 減額・特約外しも選択肢: 全解約でなくても、保障額の減額や不要特約の削除だけで保険料は大きく下がります
- 浮いた保険料の行き先を先に決める: 差額を新NISAの積立設定に直結させて、生活費に溶けるのを防ぎます
相談相手は、販売手数料で稼ぐ窓口ではなく中立の専門家を選ぶこと。見極め方は医師のFPの選び方で解説しています。
まとめ
保険見直しの軸は「保障は掛け捨て、貯蓄・運用は非課税制度」の分離原則です。10項目チェックで目的の言えない契約をあぶり出し、新保障の確保→返戻金のタイミング確認→解約・減額→差額をNISAへ、の順で実務を進めてください。
年60万円の保険料が半分になれば、30年で900万円。見直しは半日の作業で終わる、時給換算最強の家計改善です。
関連記事: 医師の生命保険は本当に必要か / 医師のFPの選び方 / らいおん先生の全活動まとめ
コメント