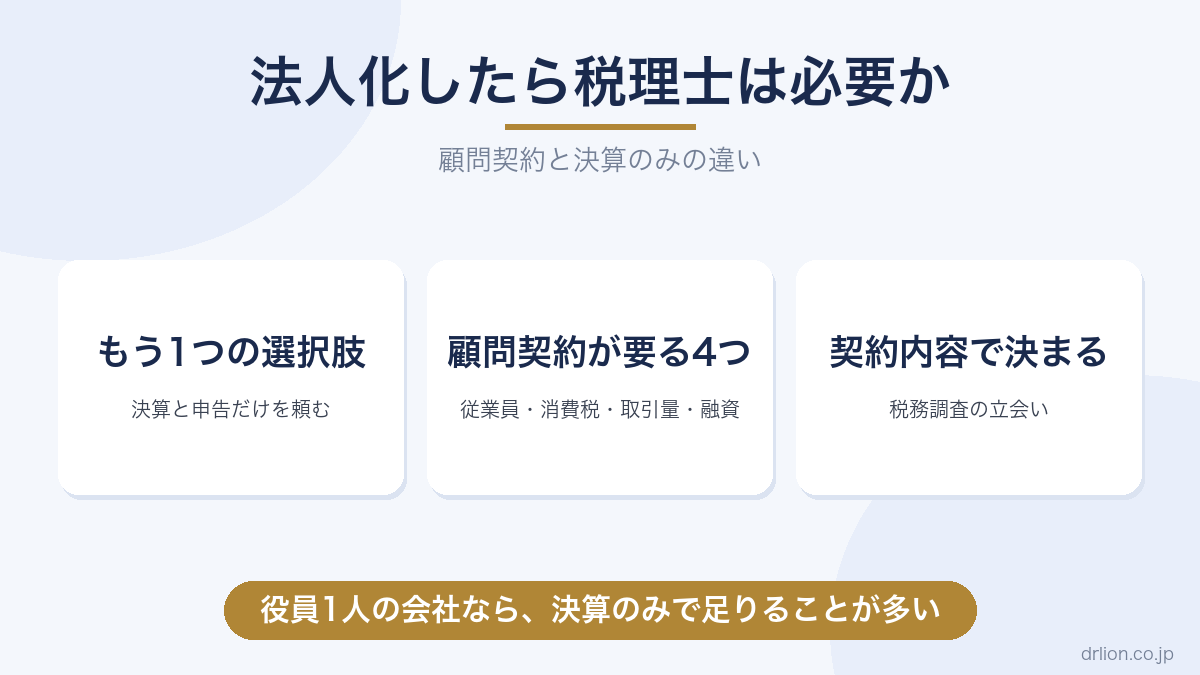
法人を作ると、まず出てくるのが「税理士に頼むかどうか」です。ここで多くの人が、顧問契約を結ぶか、自分で全部やるかの二択で考えます。
実際にはもう1つ、決算と申告だけを頼むという選択肢があります。役員が自分1人の会社なら、こちらで足りることが少なくありません。この記事では3つの違いを整理します。
結論から。役員1人の会社なら決算のみで足りることが多い
顧問契約は、毎月の記帳を見てもらい、いつでも相談できる形です。従業員がいて給与計算があり、取引先が多く、資金調達を予定しているなら必要です。
一方、勤務医や会社員が副業を法人化したケースは、役員が自分1人、取引先が数社、従業員なしという形がほとんどです。この規模で毎月の訪問を受けても、話す材料がありません。
それでも決算と申告は自分では手に負えません。法人税の申告書は個人の確定申告とは別物だからです。ここだけを頼むのが、費用と手間の釣り合いが取れる形になります。
顧問契約と決算のみで何が違うか
| 内容 | 顧問契約 | 決算のみ |
|---|---|---|
| 決算書の作成 | 含まれる | 含まれる |
| 法人税・地方税の申告 | 含まれる | 含まれる |
| 毎月の記帳の確認 | 含まれる | 自分で行う |
| いつでも相談できる | 含まれる | 契約による |
| 年末調整・法定調書 | 多くは含まれる | 別料金のことが多い |
| 償却資産申告 | 多くは含まれる | 別料金のことが多い |
| 税務調査への立会い | 多くは含まれる | 別料金のことが多い |
| 記帳代行 | 別料金のことが多い | 含まれない |
決算のみでも決算書と申告書は作ってもらえます。 違いは「毎月見てもらえるか」と「決算以外の手続きが付いてくるか」です。
顧問契約が必要になる場合
次の4つのいずれかに当てはまるなら、顧問契約を検討してください。
1. 従業員を雇っている
給与計算、源泉所得税の納付、年末調整、法定調書の提出、社会保険の手続きが毎月または毎年発生します。1人でも雇うと事務量が跳ね上がります。給与の締めと支払いは待ってくれません。
2. 消費税の課税事業者である
インボイス登録をしている、基準期間の課税売上高が1,000万円を超えている、資本金1,000万円以上で設立した、のいずれかに当たる場合です。消費税は本則課税と簡易課税で有利不利が分かれ、選択の届出には期限があります。期限を過ぎると翌期まで直せません。
3. 取引が多い
月に何十件も仕訳が発生するなら、期末にまとめて処理するのは現実的ではありません。分からない仕訳を溜め込むと、決算のときに一気に返ってきます。
4. 融資や補助金を予定している
金融機関へ出す試算表を毎月作る必要があります。決算書の見え方についても、事前に相談できる相手がいたほうが有利です。
決算のみで足りる場合
次の3つがそろっているなら、決算のみで回ります。
- 役員が自分1人で、従業員がいない
- 取引先が数社で、月の仕訳が数十件までに収まる
- 記帳は会計ソフトで自分でやる
勤務医の副業法人は、医療監修、執筆、コンサルティング、広告、システム開発のいずれかが中心になります。取引先が固定されていて、請求も月に数件という形が多いため、この条件に当てはまります。
記帳は、クラウドの会計ソフトで銀行口座とクレジットカードを連携させれば、大半が自動で入ります。判断に迷う仕訳だけ調べれば済みます。
費用はどれくらい違うか
| 顧問契約 | 決算のみ | |
|---|---|---|
| 毎月の顧問料 | 月2万円から5万円 | なし |
| 決算料 | 顧問料の4か月分から6か月分 | 年15万円から25万円 |
| 年間の目安 | 年32万円から90万円 | 年15万円から25万円 |
金額は事務所と規模によって動きます。ここに書いたのは、役員1人の小規模な法人で見かける範囲です。
決算のみの料金表を見るときの3つの確認
税理士の報酬には全国共通の料金表がありません。金額は事務所ごとに決めています。そのため、同じ「決算のみ」でも中身と値段が事務所によって違います。
公開されている料金表の例を1つ挙げます。マネーフォワード クラウドの税理士検索に載っている田中兼一税理士事務所は、年商1,000万円未満の法人向けに「法人の決算申告のみの単発サービス」を、基本料金90,000円(税別)、消費税申告料30,000円(税別)で掲載しています(2026年11月時点の掲載内容)。上の表より低い価格帯も、このように存在します。
料金表を比べるときは、金額より先に次の3つを確認してください。
- 年商の区分。 決算のみの料金は、年商1,000万円未満、3,000万円未満のように売上で段階が分かれていることが多いです。自分の会社がどの段にいるかで見積もりが変わります
- 料金に入っている書類。 法人税の申告書だけでなく、地方税の申告書、勘定科目内訳明細書、法人事業概況説明書まで入っているか。消費税の申告が別料金かどうか
- 記帳が終わっていない場合の扱い。 帳簿が締まっていない、通帳と残高が合わない状態で渡すと、記帳代行や整理の費用が上乗せされます。基本料金は「記帳が終わっていること」を前提にしている事務所が多いです
税込か税別かも見落としやすいところです。見積もりを並べるときは、税込の年間総額にそろえてから比べてください。
この差は法人化の判断そのものを変えます。 副業の利益が300万円なら、税理士費用が年30万円か年60万円かで、法人化が有利になるかどうかが逆転します。
金額を入れて比べられるように、法人化の損益分岐シミュレーターを用意しています。税理士費用の欄を動かすと、手残りがどう変わるか確かめられます。
税務調査への対応は契約内容で決まる
ここは必ず確認してください。
税務調査の連絡は、申告から数年後に来ることがあります。決算のみの契約だと、調査のときには契約が切れていることがあり得ます。立会いが別料金なのか、そもそも受けてもらえるのかは、事務所によって違います。
依頼する前に、次の3つを聞いてください。
- 税務調査の立会いは対応してもらえるか
- 対応してもらえる場合、料金はいくらか
- 申告した年度の分は、契約が終わった後でも対応してもらえるか
自分でやるという選択肢
法人の決算と申告は、法律上は自分でできます。税理士に頼む義務はありません。
ただし、個人の確定申告とは難易度が違います。法人税の申告書には別表という様式があり、会計上の利益から税務上の所得へ直す作業が必要です。交際費の損金不算入、役員給与の扱い、減価償却の超過額を、それぞれ別表で調整します。
提出先も分かれます。法人税と消費税はe-Tax、法人住民税と法人事業税はeLTAXへ出します。2つのシステムを使い分ける必要があります。
時間の使い方で考えると答えが出ます。初めての決算に何十時間かかるかを見積もって、その時間で当直を入れた場合の収入と比べてください。勤務医なら、たいてい依頼したほうが手元に残ります。
この話は損益分岐シミュレーターの前提にも関わります。税理士費用を0円にして計算すると法人化が有利に見えますが、その分の時間は自分が払っています。
決算のみはいつまでに頼めばよいか
法人税の申告期限は、原則として事業年度終了の日の翌日から2か月以内です(国税庁「法人税のあらましと申告の手引」)。決算のみの依頼は、この2か月の中で税理士が作業できる時間を残して出す必要があります。
私が勧めるのは、決算月が来る前に依頼先を決めておくことです。期末日を過ぎてから探し始めると、見積もり、契約、書類の受け渡しだけで数週間が過ぎます。期限の直前だと、受けてもらえないこともあります。
時期の重なりにも注意してください。税理士事務所は、2月から3月が個人の確定申告で最も忙しくなります。12月決算の法人は2月末、1月決算の法人は3月末が申告期限なので、ちょうどこの時期にぶつかります。この決算月なら、なおさら早めに声をかけてください。
決算のみを依頼するときに渡すもの
決算のみの契約では、税理士は期中の取引を見ていません。決算の時点で、1年分を判断できる材料をまとめて渡すことになります。最初の打ち合わせで、次のものを用意しておくと話が早く進みます。
| 渡すもの | 確認される点 |
|---|---|
| 会計ソフトのデータ(閲覧権限の付与か書き出し) | 仕訳の内容と勘定科目 |
| 法人名義の通帳とクレジットカードの明細 | 期末残高が帳簿と一致しているか |
| 請求書、領収書、契約書 | 売上と経費の計上時期 |
| 前期の申告書一式(2期目以降) | 別表5の繰越額と欠損金 |
| 定款と登記事項証明書 | 事業年度、資本金、役員 |
| 役員報酬を決めた株主総会の議事録 | 役員給与が損金になるか |
| 固定資産の購入資料、借入金の返済予定表 | 減価償却と借入金の残高 |
| 税務署と自治体に出した届出書の控え | 青色申告の承認、消費税の届出 |
特に大事なのが、期末日の通帳残高と帳簿の残高が一致していることです。ここが合っていれば、決算のみでも作業は短く済みます。
決算のみの依頼が断られやすい場合
決算のみは、税理士にとって期中の状況を知らないまま責任を負う仕事です。次のような場合は、断られるか、顧問契約や追加料金を条件にされることがあります。
- 申告期限が目前に迫っている。 確認の時間が取れないためです
- 帳簿がほとんど付いていない。 決算の前に、1年分の記帳から始める必要があります
- 前期の申告書が見つからない、または前期を自分で作って誤りがある。 別表5の数字が引き継げず、過去の分から直すことになります
- 申告していない年度がある。 期限後申告の対応が先になります
- 従業員がいて、給与と源泉所得税の処理が毎月ある。 決算だけでは済まない規模と判断されます
逆に言えば、記帳を自分で締めて、前期の申告書をそろえて、期限まで余裕をもって依頼すれば、決算のみで引き受けてくれる事務所は見つけやすくなります。
年の途中から決算のみに切り替える流れ
すでに顧問契約を結んでいて、決算のみへ切り替えたい場合もあります。設立した年は顧問契約で始め、記帳に慣れたところで切り替えるのは自然な流れです。
- 今の税理士との契約の区切りを確かめる。 解約の申し出の時期と、期中で解約したときの決算料の扱いを契約書で確認します
- 引継ぎの資料を受け取る。 過去の申告書一式、会計データ、固定資産台帳、届出書の控えをもらいます。申告書の控えは自社で保管しておくべきものです
- 期中の記帳を自分で引き継ぐ。 解約した月から期末までの仕訳を、会計ソフトで自分で入れます
- 決算月の前に、決算のみの依頼先と契約する。 上の「渡すもの」をそろえて最初の打ち合わせに臨みます
設立1期目から決算のみで始める場合は、決算より前の届出に気をつけてください。法人設立届出書は設立の日以後2か月以内、青色申告の承認申請書は設立の日以後3か月を経過した日と最初の事業年度終了の日のうち早い日の前日までが期限です(国税庁 No.5100 新設法人の届出書類、国税庁 C1-19 青色申告書の承認の申請)。青色申告の承認申請を出し忘れると、1期目は青色申告になりません。 決算のみの契約は決算の時期から始まるので、この届出は自分で出しておく必要があります。
決める順番
- 従業員を雇うか。雇うなら顧問契約
- 消費税の課税事業者か。該当するなら顧問契約を検討する
- どちらも当てはまらないなら、決算のみで見積もりを取る。料金に入っている書類と、記帳が終わっていない場合の扱いを確認する
- 税務調査の立会いについて、料金と範囲を確認する
- 年間の費用が決まったら、シミュレーターへ入れて法人化の損得を計算し直す
顧問料なしで決算・申告を依頼できる税理士をご紹介できます
顧問料なし、年20万円(税別)で法人の決算と申告を引き受ける税理士をご紹介できます。
- 全国どこからでも依頼できます
- メールと電話での質問に回数の制限はありません
- オンラインでの打ち合わせに対応しています
下のフォームからお申し込みいただくと、その場で税理士の連絡先をご案内します。この紹介について、私は紹介料を受け取っていません。 ご契約の義務もありませんので、条件をご確認のうえご判断ください。
私は医師であり、税理士ではありません。個別の税務相談には応じられないことを予めご了承ください。この記事は公開されている制度に基づく一般的な説明であり、個別の判断は税理士へご確認ください。
コメント