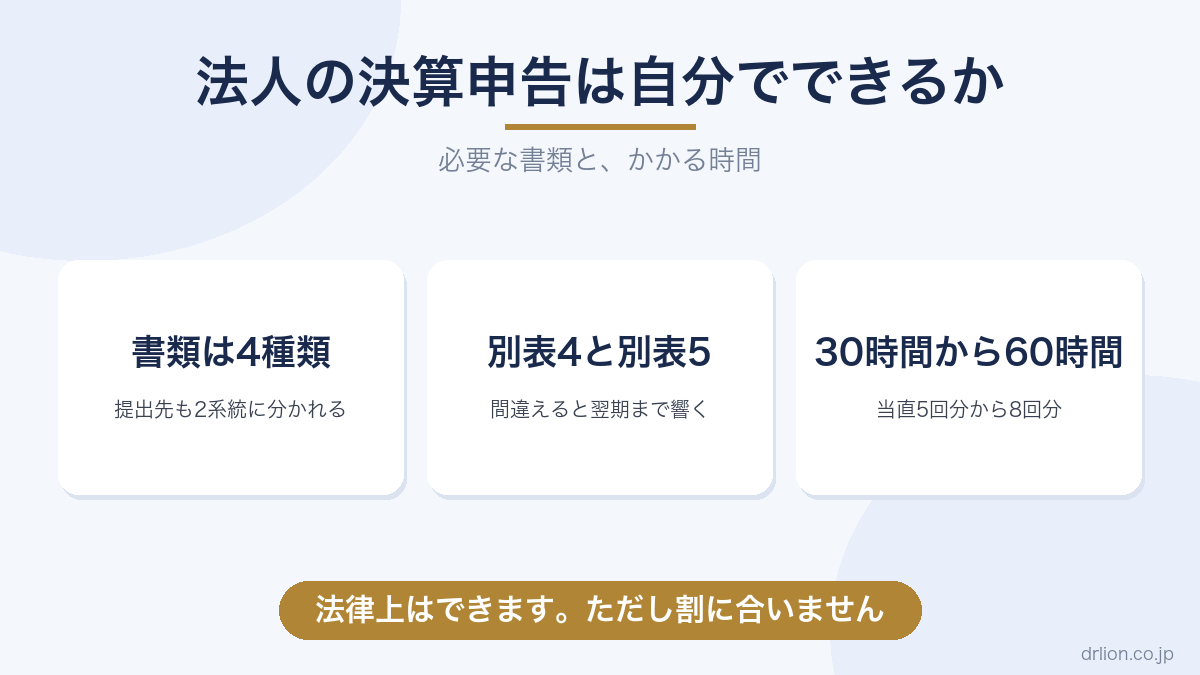
法人の決算と申告を自分でやれば、年20万円から60万円が浮きます。個人の確定申告を自分でやってきた人なら、同じ要領でできそうに思えます。
結論から書きます。法律上はできます。ただし、勤務医が自分でやると割に合いません。 なぜそうなるのかを、必要な作業を並べて説明します。
税理士に頼む法律上の義務はない
まず前提です。法人の決算書と申告書を自分で作って提出することは、法律で禁じられていません。税務署も受け付けます。
禁じられているのは逆で、税理士でない人が他人の申告書を作ることです。自分の会社の分を自分で作るのは問題ありません。
提出する書類は4種類ある
個人の確定申告は、申告書と決算書の2つで済みます。法人はここが増えます。
| 書類 | 提出先 | 中身 |
|---|---|---|
| 法人税申告書 | 税務署(e-Tax) | 別表という様式の集まり |
| 勘定科目内訳明細書 | 税務署(e-Tax) | 売掛金・買掛金・預金の相手先ごとの内訳 |
| 法人事業概況説明書 | 税務署(e-Tax) | 事業の内容、従業員数、月別の売上 |
| 地方税の申告書 | 都道府県と市区町村(eLTAX) | 法人住民税と法人事業税 |
提出先が2系統に分かれるのが、個人との大きな違いです。国税はe-Tax、地方税はeLTAXで、それぞれ別に電子証明書の設定が必要になります。
法人決算を自分でやる手順
期末日から申告までの流れを、順番に並べます。法人の確定申告は、この7つの工程をすべて終えて初めて完了します。
- 期中の記帳を締める。 期末日の通帳残高、クレジットカードの未払残高、現金残高を、帳簿の残高と一致させます。ここが合わないまま先へ進むと、後の工程がすべてずれます
- 決算整理仕訳を入れる。 減価償却費、期末時点で未払の経費、翌期分を前払いした費用、未払となる法人税と住民税と事業税を計上します
- 決算書を作る。 貸借対照表、損益計算書、株主資本等変動計算書、個別注記表です。会計ソフトで記帳が済んでいれば、大半は自動で出てきます
- 株主総会で決算を承認する。 法人税は、株主総会で確定した決算をもとに申告します。役員1人の会社でも、承認した記録として議事録を残します
- 法人税と地方法人税の申告書を作る。 別表1、別表4、別表5(1)、別表5(2)を中心に、該当する別表と勘定科目内訳明細書、法人事業概況説明書をそろえます
- 地方税の申告書を作る。 都道府県へ出す法人住民税と法人事業税、市区町村へ出す法人住民税の申告書です。事業所がある自治体ごとに提出します
- 提出して納付する。 国税はe-Tax、地方税はeLTAXで提出し、期限までに納めます。消費税の課税事業者であれば、消費税の申告も同じ期限で必要です
手作業で一番時間がかかるのは5の工程です。1から4は、会計ソフトに慣れていれば個人の確定申告の延長で進められます。
法人決算を自分でやるときに使えるソフト
個人の確定申告で使う国税庁の「確定申告書等作成コーナー」は、所得税、消費税、贈与税のためのもので、法人税の申告書は作れません(e-Tax「各ソフト・コーナー」)。法人は工程ごとに道具を使い分けます。
| 工程 | 使える仕組み | 注意点 |
|---|---|---|
| 記帳と決算書 | クラウド会計ソフト(freee会計、マネーフォワード クラウド会計、弥生会計) | 銀行口座とカードを連携すると記帳の大半が自動で入る |
| 法人税の申告書(別表) | 法人税申告ソフト(freee申告は、freee会計の決算データを連携して必要な別表を判定する) | 会計ソフトと申告ソフトが別契約のことがある |
| 法人税の申告書の作成と送信(無料) | 国税庁のe-Taxソフト(ダウンロード版) | e-Taxソフト(WEB版)では法人税の申告はできない。ダウンロード版はMacでは使えない |
| 地方税の申告書の作成と送信(無料) | eLTAXのPCdesk | 法人住民税と法人事業税の申告データの作成はダウンロード版で行う。WEB版は届出と納付が中心 |
無料の仕組みだけで最後まで進めることもできます。ただし、e-TaxソフトとPCdeskは別表の数字を自分で入れていく道具で、どの別表が必要かは教えてくれません。別表の判断まで助けてほしいなら、有料の申告ソフトを使うことになります。
私のようにMacを使っている人は特に注意してください。国税庁のe-Taxソフト(ダウンロード版)はMacに対応していません(e-Taxソフトのダウンロードコーナー)。Windowsのパソコンを用意するか、Macで動く申告ソフトを選ぶ必要があります。
難所は別表4と別表5
法人税申告書は「別表」という様式でできています。数が多いのですが、詰まるのは決まった場所です。
別表4 所得の金額の計算に関する明細書
会計上の利益から、税務上の所得へ直す作業をします。会計と税務でルールが違うところを、加算と減算で調整します。
調整するのは、交際費のうち損金にならない部分、役員給与のうち損金にならない部分、減価償却の限度超過額、納めた法人税と住民税といったものです。ここを間違えると税額が丸ごとずれます。
別表5(1) 利益積立金額及び資本金等の額の計算
別表4で調整した内容が、翌期以降へ持ち越されます。その残高を管理する表です。
初年度は空欄が多くて簡単に見えますが、2年目以降は前期の別表5と噛み合わないと合いません。 初年度に間違えると、その誤りが何年も引きずられます。
別表16 減価償却
法人の減価償却は任意償却です。個人事業の強制償却と扱いが違います。償却方法も、個人は定額法が原則、法人は定率法が原則で分かれます。
個人事業から法人へ資産を引き継いだ場合、取得価額と耐用年数の考え方が変わります。ここは自力では判断しづらい場所です。
初めての決算にかかる時間
会計ソフトで記帳が済んでいる前提で、初年度は30時間から60時間を見ておく必要があります。内訳はおおよそ次のとおりです。
- 制度と別表の調べもの 10時間から20時間
- 決算整理仕訳 5時間から10時間
- 申告書の作成 10時間から20時間
- e-TaxとeLTAXの設定と提出 5時間から10時間
2年目以降は短くなりますが、それでも15時間から30時間です。制度改正があれば、その都度調べ直しになります。
時間で比べると答えが出る
勤務医の場合、ここで判断がつきます。
当直1回の手当を4万円から6万円とすると、40時間は当直5回分から8回分に相当します。 決算のみを税理士へ頼む費用が年20万円なら、当直4回でおつりが来ます。
しかも当直明けはそのまま日中の勤務が続きます。決算に使える時間は、休みを削って作るしかありません。実際には「当直を増やす」より「休みが減る」形で払うことになります。
会社員の場合も、時給換算で同じ計算ができます。年収600万円なら時給はおよそ3,000円です。40時間で12万円分になり、決算のみの費用と近い水準になります。差が小さいなら、調べものの手間と間違えたときの手戻りの分だけ、頼んだほうが得です。
間違えたときに何が起きるか
時間の話より、こちらのほうが重い場合があります。
過少申告加算税と延滞税
税額が少なすぎた場合、本税に加えて加算税と延滞税がかかります。自分で気づいて修正申告すれば軽くなりますが、税務調査で指摘されると重くなります。
誤りが翌期以降へ引き継がれる
別表5を間違えると、翌期の申告も合わなくなります。数年後に税理士へ頼んだとき、過去の分を遡って直す作業が発生し、その分の費用が別にかかります。
期限に間に合わない
法人税の申告期限は、原則として事業年度終了日の翌日から2か月以内です。個人の確定申告のように毎年3月と決まっているわけではありません。初めてだと、この期限の感覚がつかめず遅れます。
定款で定時株主総会を2か月以内に開かないと決めている法人は、申告期限の延長の特例を申請できます。延長は原則1か月で、申請は最初に適用を受けたい事業年度の終了の日までに出します。延長した期間には利子税がかかります(国税庁 C1-17)。間に合わないと気づいてから申請しても、その期には使えません。
自分でやることを勧められる場合
否定ばかりではありません。次の2つに当てはまるなら、自分でやる価値があります。
- 売上がまだ小さく、費用をかけたくない。 年商が数百万円で利益もわずかなら、20万円は重い金額です
- 数字の管理を自分で理解したい。 別表4を一度自分で作ると、税務と会計の違いが体で分かります。将来の判断が速くなります
1年目だけ自分でやってみて、時間を測ってから決めるという進め方もあります。ただし別表5の初年度の誤りは後を引くので、作った後に一度は見てもらってください。
そもそも法人化するべきかを先に確かめる
決算をどうするかで悩む前に、法人化そのものが有利かどうかを確かめてください。
税理士費用が年20万円か年60万円かで、法人化が有利になる利益の水準は大きく動きます。 法人住民税の均等割は赤字でも年7万円かかります。ここまで入れて計算すると、印象が変わることがあります。
法人化の損益分岐シミュレーターで、金額を入れて確かめられます。費用の内訳は法人の税理士費用の相場で整理しています。
顧問料なしで決算・申告を依頼できる税理士をご紹介できます
顧問料なし、年20万円(税別)で法人の決算と申告を引き受ける税理士をご紹介できます。
- 全国どこからでも依頼できます
- メールと電話での質問に回数の制限はありません
- オンラインでの打ち合わせに対応しています
下のフォームからお申し込みいただくと、その場で税理士の連絡先をご案内します。この紹介について、私は紹介料を受け取っていません。 ご契約の義務もありませんので、条件をご確認のうえご判断ください。
私は医師であり、税理士ではありません。個別の税務相談には応じられないことを予めご了承ください。この記事は公開されている制度に基づく一般的な説明です。時間と費用の数字は目安であり、実際の作業量は会社の状況によって変わります。
コメント