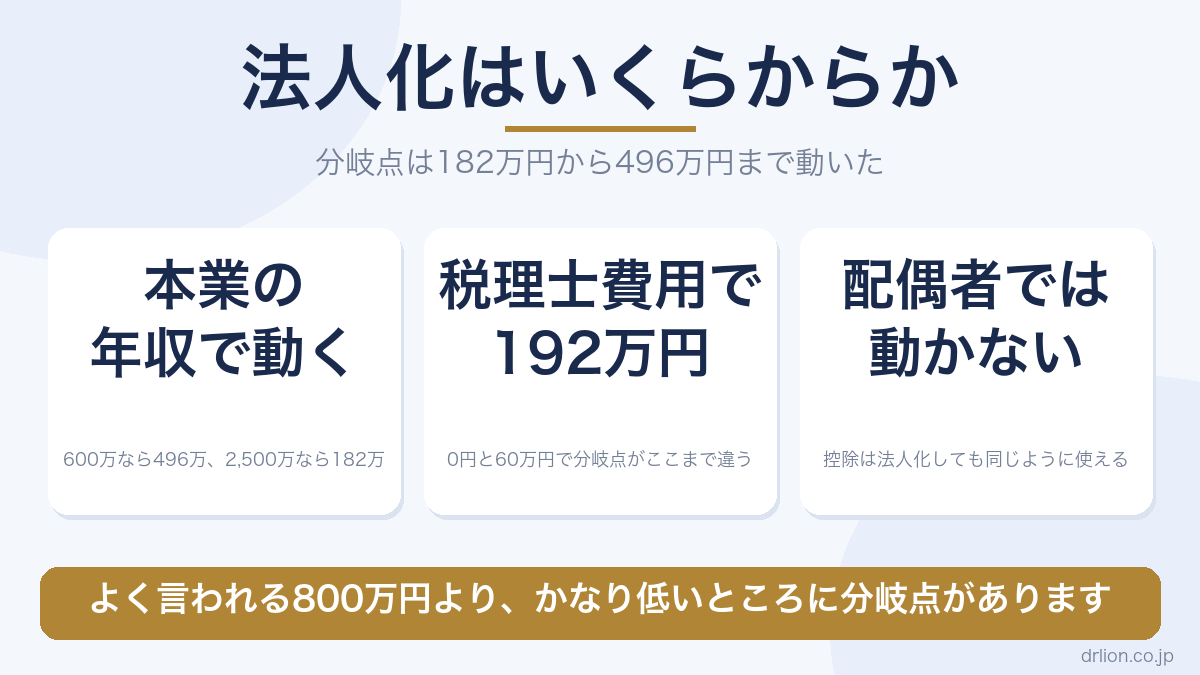
「副業の利益がいくらになったら法人化すべきか」。この質問には、よく「800万円から」「1,000万円を超えたら」という答えが返ってきます。
実際に計算してみると、その数字は条件によって182万円から496万円まで動きました。一般に言われている金額より、かなり低いところに分岐点があります。
この記事では、何が分岐点を動かすのかを、実際の計算結果で示します。数字はすべて法人化 損益分岐シミュレーターに計算させたものです。
結論。分岐点を一番動かすのは本業の年収と税理士費用
先に答えを書きます。分岐点を動かす要因は、大きく2つです。
- 本業の給与年収。高いほど分岐点は下がる
- 法人にかかる税理士費用。安いほど分岐点は下がる
逆に、多くの人が気にする配偶者の有無は、分岐点をほとんど動かしませんでした。この理由は後で説明します。
本業の年収別に見た分岐点
副業の利益を500万円、独身、東京都、青色申告65万円控除、法人の税理士費用を年30万円として計算しました。
| 本業の給与年収 | 法人化の分岐点 (年間の事業利益) |
利益500万円のときの年間差額 |
|---|---|---|
| 600万円 | 496万円 | プラス2万円 |
| 800万円 | 464万円 | プラス6万円 |
| 1,000万円 | 404万円 | プラス25万円 |
| 1,200万円 | 327万円 | プラス45万円 |
| 1,500万円 | 282万円 | プラス56万円 |
| 1,800万円 | 282万円 | プラス56万円 |
| 2,000万円 | 282万円 | プラス64万円 |
| 2,500万円 | 182万円 | プラス116万円 |
本業の年収が600万円の人は、副業で500万円稼いでも、法人化の得は年2万円にとどまります。同じ副業利益でも、本業が2,500万円の人は年116万円の得になります。同じ利益額でも、得の大きさは50倍以上違います。
なぜ本業の年収が効くのか
理由は2つあります。
1つ目は所得税の税率です。所得税は超過累進なので、本業の給与が高い人ほど、副業の利益に乗る税率が高くなります。一番高い税率がかかっている部分を法人へ移すので、移したときの効果が大きくなります。
2つ目は給与所得控除です。本業の給与と法人からの役員報酬は合算して、給与所得控除を1回だけ適用します。2つの会社から給料をもらっても、控除が2倍になるわけではありません。本業の年収が高い人はすでに控除の上限に達しているため、役員報酬を取ってもこの点で損をしません。逆に本業の年収が低い人は、役員報酬を取ると控除の恩恵が薄まります。
税理士費用で分岐点が192万円動く
次に、法人にかかる税理士費用だけを変えて計算しました。本業の給与年収1,200万円、副業の利益500万円、独身、東京都の条件です。
| 法人の税理士費用(年) | 法人化の分岐点 | 利益500万円のときの年間差額 |
|---|---|---|
| 0円(自分でやる) | 224万円 | プラス68万円 |
| 10万円 | 260万円 | プラス60万円 |
| 20万円 | 297万円 | プラス53万円 |
| 30万円 | 327万円 | プラス45万円 |
| 40万円 | 357万円 | プラス37万円 |
| 60万円 | 416万円 | プラス22万円 |
0円と60万円で、分岐点が192万円違います。本業の年収による差より大きく動きました。
ここが実務で一番効くところです。税理士費用は自分で選べるからです。本業の年収は簡単には変えられませんが、依頼先は選べます。年60万円の顧問契約を結ぶか、決算と申告だけを年20万円で頼むかで、法人化の判断そのものが変わります。
顧問契約と決算のみの違いは法人化したら税理士は必要かで整理しました。相場は法人の税理士費用の相場にまとめています。
配偶者がいても分岐点は変わらなかった
本業1,200万円、副業利益500万円の条件で、配偶者ありとなしを比べました。分岐点はどちらも327万円で、同じでした。
意外に思われるかもしれません。理由は、配偶者控除も配偶者特別控除も、法人化してもしなくても同じように使えるからです。法人化で変わるのは所得の乗せ方であって、配偶者の扱いではありません。
配偶者を役員にして報酬を払えば話は変わります。ただしその場合、配偶者が実際に業務を行っている実態が必要です。名前だけの役員へ報酬を払うと否認されます。
副業の利益がいくらのとき、実際にいくら変わるか
本業の給与年収1,200万円、独身、東京都、法人の税理士費用は年30万円の条件です。
| 年間の事業利益 | 法人化による年間差額 |
|---|---|
| 200万円 | マイナス27万円 |
| 300万円 | マイナス6万円 |
| 400万円 | プラス20万円 |
| 500万円 | プラス45万円 |
| 700万円 | プラス93万円 |
| 1,000万円 | プラス145万円 |
| 1,500万円 | プラス248万円 |
利益300万円ではまだ年6万円の損です。400万円で年20万円の得に転じます。この条件での分岐点327万円が、表の上でも確認できます。
分岐点の下に隠れている固定費
なぜ利益が小さいうちは法人化が損になるのか。法人には、赤字でも必ず出ていく費用があるからです。
法人住民税の均等割
資本金1,000万円以下、従業者50人以下の法人であれば、年7万円です。道府県民税と市町村民税を合わせた標準税率での金額になります。利益が1円もなくても、赤字でも払います。これが法人を持つことの最低費用です。
税理士費用
先に見たとおりです。法人税の申告書は個人の確定申告とは別物なので、自分でやるにしても時間という費用がかかります。実際にできるかどうかは法人の決算申告は自分でできるかで書きました。
社会保険
役員報酬を出すと、社会保険の加入義務が生じます。勤務先ですでに社会保険に入っている場合は二以上事業所勤務の届出が必要になり、報酬を合算して保険料を計算し直します。本業の給与だけのときより保険料の総額は増えます。
ただしシミュレーターは、この点を織り込んだうえで役員報酬の最適額を計算しています。今回の計算では、いずれの条件でも役員報酬0円が最適という結果になりました。法人に利益を残す形です。
役員報酬0円が最適と出たときの注意
役員報酬を0円にすると、法人に現金が貯まります。税額の計算上は有利ですが、そのお金は会社のもので、個人が自由に使えるわけではありません。
生活費が本業の給与だけで足りるなら問題ありません。足りないなら、役員報酬を取る必要があります。その分だけ法人化の効果は薄まります。
シミュレーターでは役員報酬を手で指定することもできます。税額だけで決めず、生活に必要な金額から逆算してください。
消費税を忘れないでください
課税売上高が1,000万円を超えると、その2年後から消費税の課税事業者になります。法人を新しく作ると、この判定が一度リセットされます。
ただしインボイス制度に登録すると、売上規模に関わらず課税事業者になります。取引先が事業者で、インボイスを求められる仕事なら、登録しない選択は現実的ではありません。売上が1,000万円に近い方は、この点を先に確認してください。法人化の損得より金額が大きくなることがあります。
結局、いくらから法人化すべきか
今回計算した範囲では、分岐点は182万円から496万円の間にありました。よく言われる800万円や1,000万円より、かなり低い位置です。
ただし、この幅の中のどこに自分がいるかは、計算しないと分かりません。本業の年収、税理士費用、家族構成、住んでいる自治体、事業の業種区分で動きます。
ご自身の数字は法人化 損益分岐シミュレーターで計算できます。入力した金額と計算結果はサーバーへ送信せず、ブラウザの中だけで処理しています。
判断する順番
- 直近1年の事業利益を出す。売上ではなく、経費を引いた後の金額で見る
- 課税売上高が1,000万円に近いか確認する。近いなら消費税を先に検討する
- 法人の税理士費用の見積もりを取る。ここが分岐点を一番動かす
- シミュレーターへ入れて、自分の分岐点と年間差額を計算する
- 役員報酬0円で足りるか、生活費から確認する
- 差額が均等割7万円と手間に見合うかを判断する
顧問料なしで決算・申告を依頼できる税理士をご紹介できます
3番目の税理士費用が分岐点を一番動かすと書きました。ここが決まらないと計算が始まりません。
顧問料なし、年20万円(税別)で法人の決算と申告を引き受ける税理士をご紹介できます。この記事の表でいえば、分岐点が297万円になる水準です。
- 全国どこからでも依頼できます
- メールと電話での質問に回数の制限はありません
- オンラインでの打ち合わせに対応しています
下のフォームからお申し込みいただくと、その場で税理士の連絡先をご案内します。この紹介について、私は紹介料を受け取っていません。 ご契約の義務もありませんので、条件をご確認のうえご判断ください。
私は医師であり、税理士ではありません。個別の税務相談には応じられないことを予めご了承ください。この記事は公開されている制度に基づく一般的な説明であり、個別の判断は税理士へご確認ください。本文の数値はシミュレーターによる試算であり、実際の税額を保証するものではありません。
コメント