「副業が800万円を超えたら法人化」という数字を見たことがあると思います。
この数字には根拠がありません。少なくとも、医師には当てはまりません。
この記事は一般的な情報提供であり、個別の税務判断を示すものではありません。具体的な判断は税理士にご確認ください。
なぜ一般論が当てはまらないのか
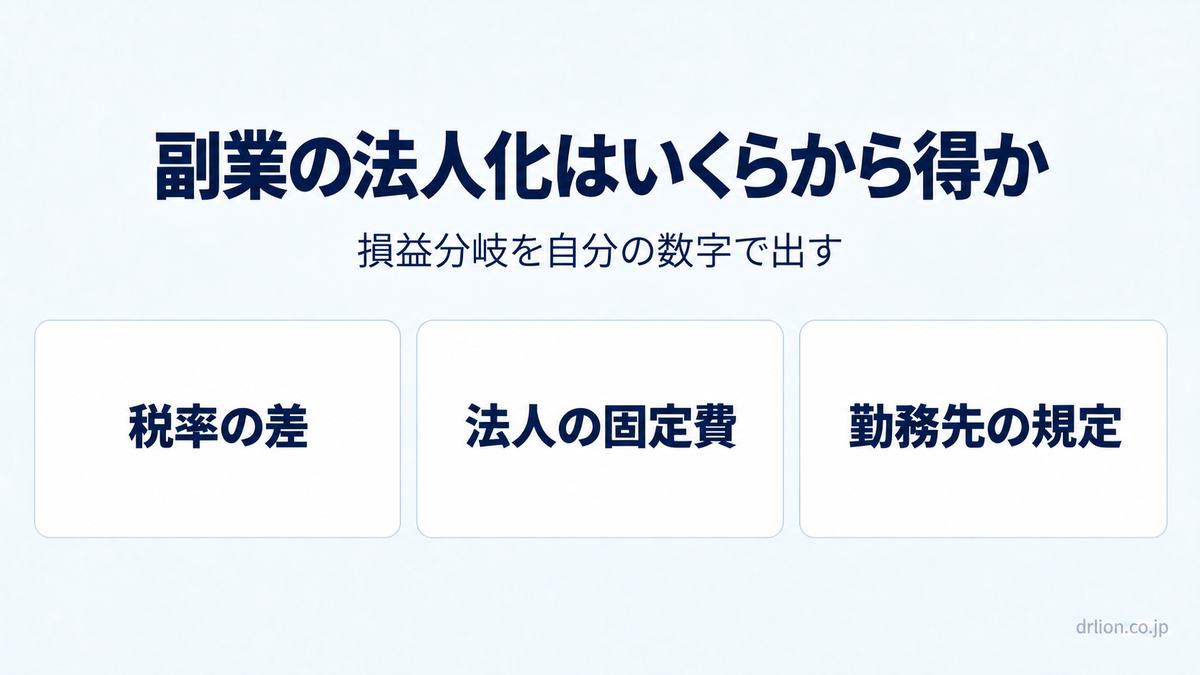
法人化の損益分岐は、税率差と固定費の綱引きで決まります。
- 税率差:個人の所得税・住民税の限界税率と、法人税率の差
- 固定費:法人住民税の均等割、社会保険、税理士報酬、設立費用
一般論の「800万円」は、個人の課税所得がゼロから始まる前提で計算されています。
ところが勤務医は違います。常勤の給与所得がすでに積み上がっている状態で、副業所得がその上に乗ります。
年収1,500万円の勤務医が副業で300万円得たら、その300万円には最初から高い限界税率がかかります。副業だけを見て「300万円だから法人化は早い」と判断すると、外れます。
勤務医の場合、損益分岐は一般論より手前に来ます。
計算に必要なもの
1. 常勤先の給与収入
2. 副業の売上と経費
3. 法人にした場合の役員報酬の設定額
4. 法人の固定費(均等割・社会保険・税理士報酬)
4が抜けている計算が非常に多い。
法人住民税の均等割は赤字でも発生します。社会保険は役員報酬を出せば加入義務が生じます。税理士報酬も毎年かかります。これらを足すと、年間で数十万円の固定費になります。
税率差で浮く額が固定費を上回って初めて、法人化が得になります。
自分の数字で出す
副業法人化 損益分岐シミュレーターは、常勤の給与と副業の所得を別々に入れられるようにしてあります。登録は不要で、入力内容はサーバーに送っていません。
2026年分の税制で計算しています。基礎控除と給与所得控除の額は改正で動いているため、古い計算機を使うと結果がずれます。
法人化で変わるのは税金だけではない
得か損かを税額だけで決めると、後で困ることがあります。
勤務先の規定。副業そのものを禁じている病院、届出を求める病院があります。法人の代表になることが引っかかる場合もあります。税金の話より先に、ここを確認してください。
手間。決算、申告、社会保険の手続きが毎年発生します。税理士に任せても、資料を揃えるのは自分です。
やめにくさ。法人は作るより畳むほうが手間もお金もかかります。副業が一時的なものなら、作らないほうが早いこともあります。
判断の順番
1. 勤務先の規定を確認する(これが通らなければ他は無意味)
2. 副業所得が来年以降も続く見込みかを確認する
3. シミュレーターで損益分岐を出す
4. 浮く額が固定費と手間に見合うかを判断する
5. 税理士に当てる
3から始める人が多いのですが、1と2が先です。
法人化の前にできること
分岐点に届いていないなら、先に効くものがあります。
- 経費の範囲を正しく取る(学会費、書籍、通信費の按分)
- 少額減価償却資産の特例を使う(2026年4月以降、取得価額40万円未満が対象。国税庁のページは30万円のままの箇所があるので注意)
- 小規模企業共済
- iDeCoの拠出枠
- 病院との交渉で、給与と事業所得の受け取り方を分ける
最後の1つは効果が大きい一方、相手のある話です。勤務医の「真の」時給メーターで実質時給を出しておくと、交渉の材料になります。
まとめ
- 「800万円」は勤務医には当てはまらない。給与所得が下に積まれているため分岐は手前に来る
- 固定費(均等割・社会保険・税理士報酬)を入れないと計算にならない
- 税額より先に勤務先の規定を確認する
- 分岐に届かないなら、経費・共済・控除の整理が先
コメント