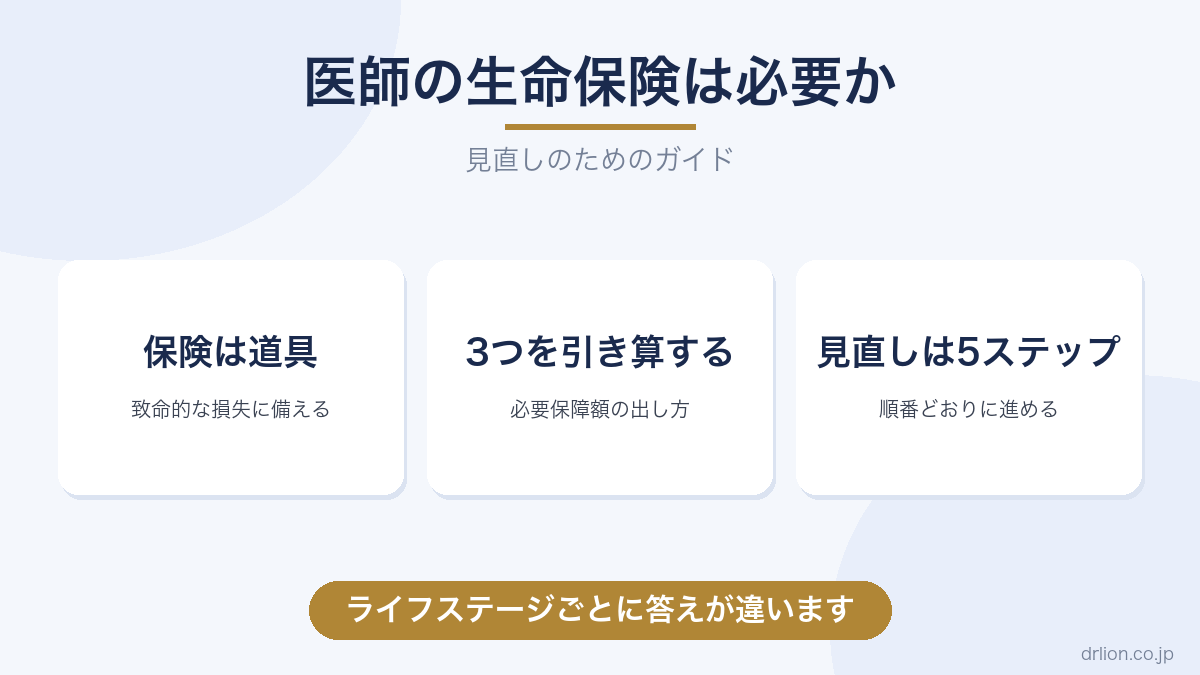
医師は、日本で最も生命保険に「入りすぎている」職業の1つかもしれません。高収入で審査が通りやすく、営業のターゲットになりやすく、そして忙しくて見直す暇がないからです。
この記事では、「医師に生命保険は必要か」を、必要保障額の考え方からライフステージ別の答え、見直しの手順まで解説します。
なお、この記事は一般的な情報提供であり、特定商品の推奨・保険の勧誘ではありません。個別の判断はご自身の状況に基づいて行ってください。
出発点 — 保険は「確率は低いが致命的な損失」に備える道具
原則を最初に置きます。保険が合理的なのは、起きる確率は低いが、起きたら貯蓄では吸収できない損失に備えるときだけです。
医師世帯にとってそれは、稼ぎ手の死亡によって遺族の生活が成り立たなくなる事態です。逆に、貯蓄で吸収できる損失(数十万円の入院費など)に保険で備えるのは、手数料の分だけ確実に損をする選択になります。この整理だけで、必要な保険はかなり絞れます。
必要保障額の計算 — 3つを引き算する
必要な死亡保障は、「遺族の支出総額」から次の3つを引いた残りです。
- 遺族年金: 厚生年金加入の勤務医なら、遺族厚生年金+子のある配偶者への遺族基礎年金が出ます。想像より大きな金額です
- 勤務先の保障: 死亡退職金、弔慰金、団体生命保険。病院によっては手厚く、ここを知らずに民間保険を積んでいる医師が大勢います
- すでにある資産: 金融資産が育つほど、必要保障額は減っていきます
この引き算をせずに「年収の○倍」で入るのが、過剰保険の典型です。そして計算すると、多くの医師で「必要額は思ったより小さく、期間も限定的」という結果になります。
遺族年金はいくら出るか — 令和8年度の額
引き算の1つ目、遺族年金を具体的に見ておきます。勤務医が亡くなったとき、子のある配偶者には遺族基礎年金と遺族厚生年金の2つが出ます。
遺族基礎年金は、令和8年度の額で年847,300円に、子の加算が付きます。子の加算は1人目と2人目が各243,800円、3人目以降が各81,300円です。ここでいう子は、18歳になった年度の3月31日までの子です。
| 子の人数 | 遺族基礎年金(年額) |
|---|---|
| 1人 | 1,091,100円 |
| 2人 | 1,334,900円 |
| 3人 | 1,416,200円 |
昭和31年4月2日以後生まれの方の額。出典:岡山市「遺族基礎年金」(令和8年度額)
遺族厚生年金は、亡くなった人の厚生年金(報酬比例部分)の4分の3です。ただし、厚生年金の保険料と年金額の計算には報酬の上限があります。年収が高い医師ほど、年収に対する遺族厚生年金の割合は小さくなります。「医師の年収なら遺族年金も多いはず」と考えて引き算を甘くしないでください。
なお、遺族厚生年金は2028年4月から見直されます。子のない60歳未満の配偶者への給付は原則5年の有期になり、遺族基礎年金の子の加算は年28万円程度へ増えると厚生労働省は説明しています。子育て期の家庭は、18歳の年度末までは今の制度と同じ扱いです。(厚生労働省「遺族年金の見直し」)
医師夫婦は遺族年金が出ないことがある — 年収850万円の要件
医師同士の共働き世帯で、ぜひ知っておいてほしい要件があります。遺族年金を受けるには、亡くなった人に「生計を維持されていた」ことが必要で、その収入要件は遺族の前年の収入が850万円未満(または所得が655万5千円未満)です。
つまり、残された配偶者も医師で年収が850万円以上あれば、原則として遺族年金は出ません。おおむね5年以内に年収が850万円未満になると認められる事情(退職や廃業)がある場合は対象になることがあります。(日本年金機構「生計維持」)
医師夫婦の引き算では、遺族年金を「ゼロ」で計算してください。そのうえで、配偶者に十分な収入があるなら、必要保障額そのものも小さくなります。結果として、医師夫婦で大きな死亡保障が要るのは、配偶者が育休中や時短勤務の時期に限られることが多いはずです。
ライフステージ別の答え
独身・共働きで子なし — 原則、死亡保障は不要
あなたが亡くなって生活が破綻する人がいないなら、死亡保障の出番はありません。葬儀費用程度は貯蓄で足ります。
子育て期 — 必要。ただし掛け捨てで
末子が独立するまでの期間限定で、大きな保障が必要な時期です。合理的なのは、収入保障保険や定期保険などの掛け捨て型。保険料は貯蓄型の数分の1で、同じ保障が買えます。「掛け捨てはもったいない」という感覚こそが、割高な貯蓄型に誘導される入口です。貯蓄型の問題点は医師の生命保険と節税で解説しています。
資産形成が進んだ後 — 保険は「卒業」していく
金融資産が数千万円を超えてくると、必要保障額の計算結果はゼロに近づきます。資産形成とは、保険を順に手放していく過程でもあるのです。なお、相続の局面では死亡保険の非課税枠という別の使い道が出てきます。
医療保険・がん保険は?
高額療養費制度がある日本では、医療費の自己負担には上限があります。生活防衛資金が確保できている医師なら、医療保険は原則なくても成り立つ、というのが引き算の帰結です(貯蓄が薄い時期の橋渡しや、働けない期間への就業不能保障は検討の余地があります)。
勤務医と開業医で、必要な保険は変わります
勤務医 — 働けない期間は傷病手当金が先に効く
病院の健康保険に入っている勤務医は、病気やけがで働けなくなったとき、傷病手当金を受けられます。支給は支給開始日から通算して1年6か月までで、1日あたりの額は標準報酬日額のおおむね3分の2です。
勤務医が民間の就業不能保険を考えるのは、この期間を超える長期の就業不能に備えたいときです。まず勤務先の健康保険組合の付加給付と、休職中の給与の扱いを就業規則で確かめてください。
開業医 — 借入と固定費が「致命的な損失」になる
個人で開業している医師が入る国民健康保険では、傷病手当金は制度として必須の給付ではありません。医師国民健康保険組合に入っている場合も、扱いは組合ごとに違うので規約を確かめてください。
開業医の場合、院長が倒れても、開業時の借入の返済とスタッフの給与、テナントの家賃は止まりません。冒頭の原則に当てはめると、開業医にとっての「貯蓄で吸収できない損失」は、死亡よりも長期の就業不能であることが多いのです。開業医の保険は、死亡保障より先に、借入残高と月々の固定費から逆算してください。
住宅ローンを組んだら、団信の分を引く
住宅ローンを組むと、多くの場合は団体信用生命保険に入ります。本人が亡くなれば残りのローンが保険で返済されるので、遺族の支出から住居費が大きく減ります。ローンを組んだのに死亡保障を見直していない医師は、同じリスクに二重に保険料を払っている可能性があります。
見直しの5ステップ
- 手元の保険証券をすべて出す(内容を説明できない契約は、それだけで見直し候補です)
- 遺族年金と勤務先保障を調べる
- 必要保障額を引き算で計算する
- 不足分だけを掛け捨てで手当てし、過剰分は解約・減額する(貯蓄型の解約は返戻金のタイミングも確認)
- 浮いた保険料を積立に回す
見直しを相談する相手は、販売手数料で稼ぐ人ではなく、中立の立場の専門家を選んでください。見極め方は医師のFPの選び方で解説しています。
まとめ
生命保険の要否は、「遺族の支出−遺族年金−勤務先保障−資産」の引き算で決まります。独身なら原則不要、子育て期は掛け捨てで厚く、資産が育ったら卒業していく。医療保険は高額療養費と生活防衛資金があれば原則不要が出発点です。
医師は保険営業の最重点ターゲットです。年に一度、引き算を自分でやり直すことが、最も確実な「保険の見直し」になります。
関連記事: 医師の生命保険と節税 / 医師のFPの選び方 / らいおん先生の全活動まとめ
コメント