医師の家計は、現役中の税金だけでなく、最後にもう一度大きな税と向き合います。相続税です。資産形成に成功した医師ほど、対策の有無で家族に残る金額が数百万〜数千万円単位で変わります。
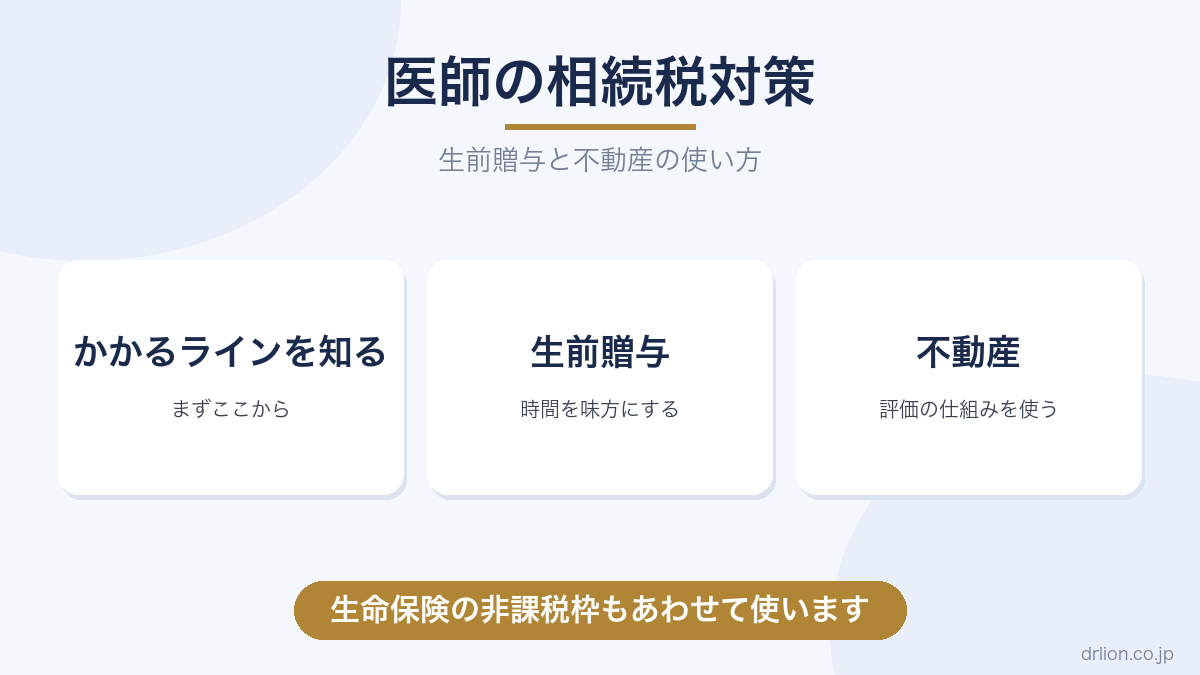
この記事では、医師の相続税対策の基本を、生前贈与と不動産という二本柱で解説します。
なお、この記事は一般的な情報提供であり、税務助言ではありません。相続は個別性が極めて高い分野です。実行前に必ず相続に強い税理士へ相談してください。制度も近年改正が続いています。
まず知る — 相続税がかかるライン
相続税には基礎控除があり、「3,000万円+600万円×法定相続人の数」までは課税されません。配偶者と子2人なら4,800万円です。
医師世帯は、退職金・自宅・金融資産を合わせるとこのラインを超えることが多く、「うちは関係ない」と思っていた家庭が対象になるのが典型例です。まずは資産の棚卸しをして、超えそうかどうかを把握することが出発点です。なお、配偶者には大きな税額軽減があり、一次相続より二次相続(残された配偶者の相続)で問題が顕在化しやすいことも知っておいてください。
柱1: 生前贈与 — 時間を味方にする
生前贈与の基本は、贈与税の基礎控除(年110万円)の範囲でコツコツ移すことです。子2人に10年続ければ2,200万円を、贈与税ゼロで移せます。
ただし、近年の改正で重要な変更がありました。
- 持ち戻し期間の延長: 相続開始前の贈与を相続財産に足し戻す期間が、3年から7年へ段階的に延長されています。「亡くなる直前に慌てて贈与」は効かなくなりました
- 相続時精算課税の見直し: 累計2,500万円まで贈与時非課税(相続時に精算)の制度に、年110万円の基礎控除が新設され、使い勝手が改善しています
共通する教訓は1つ、贈与は早く始めるほど効くということです。また、名義だけ子どもの口座に移す「名義預金」は贈与と認められません。贈与契約書を作り、受け取る側が管理する実態を残してください。
柱2: 不動産 — 評価の仕組みを使う
不動産が相続対策に使われるのは、相続税評価額が時価より低くなりやすいからです。現金1億円は1億円と評価されますが、不動産は路線価・固定資産税評価をベースに評価され、賃貸に出せばさらに評価が下がります。
有効な一方、注意点を正直に書きます。
- 行き過ぎた圧縮は否認される: タワーマンションを使った極端な節税には、評価ルールの見直しと否認事例が出ています。「節税のためだけの不動産」は税務・投資の両面でリスクです
- 不動産自体のリスク: 医師の不動産投資で書いたとおり、割高物件・空室・流動性のリスクは相続対策でも同じです。節税額より物件の損失が大きければ本末転倒です
- 分けにくさ: 不動産は相続人間で分割しにくく、争いの火種になりがちです
自宅については、小規模宅地等の特例(要件を満たせば評価を大幅減額)が使える場合があり、これは対策というより「使い漏らさない」べき制度です。
あわせて使う — 生命保険の非課税枠
死亡保険金には「500万円×法定相続人の数」の非課税枠があります。相続人3人なら1,500万円です。
現金で残せば全額課税対象、保険で残せば非課税枠の分だけ有利。しかも保険金は受取人固有の財産として、遺産分割を待たずに受け取れるため、納税資金の確保にも機能します。貯蓄型保険の資産形成には否定的な立場(医師の生命保険と節税参照)ですが、この非課税枠の活用は合理的な使い方です。
まとめ
相続税対策の出発点は、基礎控除(3,000万円+600万円×相続人)を超えるかの棚卸しです。柱は、早く始めるほど効く生前贈与(持ち戻し7年化に注意、名義預金はNG)と、評価の仕組みを使う不動産(行き過ぎた圧縮と物件リスクに注意)。生命保険の非課税枠も確実に使ってください。
相続は税額だけでなく、家族の争いを防ぐ設計でもあります。個別性が高いからこそ、相続に強い税理士との早めの相談が、最大の対策です。税全体の考え方は医師の節税まとめで整理しています。
関連記事: 医師の生命保険と節税 / 医師の不動産投資 / らいおん先生の全活動まとめ
コメント