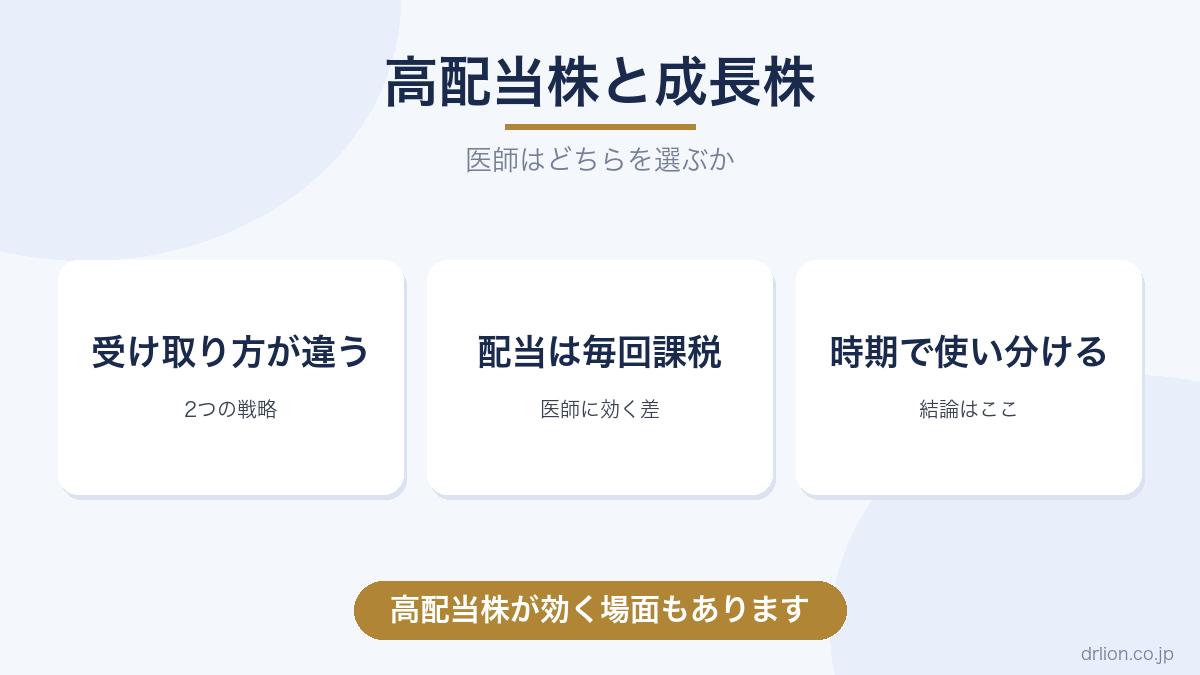
「高配当株で配当金生活」と「成長株・インデックスで資産最大化」。投資系の発信では永遠に対立しているテーマですが、医師という職業の条件を入れると、答えはかなりはっきりします。
この記事では、高配当株と成長株(インデックス投資を含む広義の値上がり型)を、医師の税率と人生設計の観点から比較します。
なお、この記事は一般的な情報提供であり、投資助言ではありません。特定銘柄の推奨はせず、投資判断はご自身の責任でお願いします。
2つの戦略の違い — お金の受け取り方が違う
両者の本質的な違いは、リターンの受け取り方です。
高配当株は、利益を配当という現金で今受け取る戦略。成長株・インデックスは、利益を企業内の再投資に回してもらい、値上がり(含み益)として将来受け取る戦略です。
どちらも株式投資であり、期待リターンの源泉は同じ企業利益です。差がつくのは、税金のタイミングと、心理への効き方です。
医師に効く決定的な差 — 配当は「毎回課税」される
ここが医師にとっての核心です。
配当は受け取るたびに約20%課税されます(課税口座の場合)。再投資しても、いったん2割減ってから再投資される。これが数十年繰り返されると、複利の効率に無視できない差がつきます。一方、含み益は売るまで課税されません。税の繰り延べが自動で効き続けるのです。
さらに医師特有の事情として、配当所得は総合課税を選ばない限り分離課税約20%で済むものの、資産形成期の医師には「今のキャッシュフロー」がそもそも不要というミスマッチがあります。高い勤労収入がある時期に、税コストを払って現金を受け取る必然性は薄い——これが結論の骨格です。
新NISA内なら配当も非課税ですが、限られた非課税枠を「今使わない現金」の受け取りに使うより、成長で枠内の資産を最大化するほうが枠の使い方として効率的です。
それでも高配当株に価値がある場面
では高配当株は不要かというと、そうではありません。価値が出るのは次の場面です。
- 取り崩し期・FIRE後: 資産を売る心理的抵抗は想像以上に大きく、「勝手に振り込まれる現金」は出口の生活を精神的に支えます
- モチベーション維持: 配当という目に見える成果があるから積立を続けられる、という人にとって、続けられることは理論上の効率より価値があります
- 収入の複線化の実感: 勤労以外の収入が入る経験は、お金への不安を和らげます
つまり高配当株は、リターン最大化の道具ではなく、心理と出口の道具です。この整理は高配当株の記事でも書いたとおりです。
結論 — 時期で使い分ける
医師への結論はこうなります。
資産形成期(20〜40代)は、成長・インデックス中心。非課税枠を低コストの全世界株式・米国株式型インデックスで埋め、税の繰り延べと複利を最大限効かせる。ポートフォリオの組み方はこの前提で設計します。
出口が見えてきたら(FIRE前後)、高配当・分配型の比率を上げていく。取り崩しの心理的負担を配当が肩代わりしてくれます。出口の設計は資産1億円後の出口戦略で解説しています。
「どちらが正しいか」ではなく「今の自分はどの時期か」。この問いに直すと、迷いは大体消えます。
まとめ
高配当株と成長株の差は、税のタイミングと心理への効き方です。配当は毎回約20%課税され、高収入で現金不要な資産形成期の医師には非効率。含み益の繰り延べが効くインデックス・成長型が形成期の主役です。
一方、取り崩し期には配当の「勝手に届く現金」が心理的な支えになります。形成期はインデックス、出口で高配当へ——時期で使い分けるのが、医師の最適解です。
関連記事: 医師の高配当株投資 / 医師のポートフォリオ / らいおん先生の全活動まとめ
コメント