インデックス投資は「ほったらかし」が基本ですが、唯一の定期メンテナンスがリバランスです。ただ、やり方を誤解して、不要な売買と税金を発生させている人が少なくありません。
この記事では、リバランスの本当の目的と、実施のタイミング、医師の実務に合った手順を解説します。
なお、この記事は一般的な情報提供であり、投資助言ではありません。投資判断はご自身の責任でお願いします。
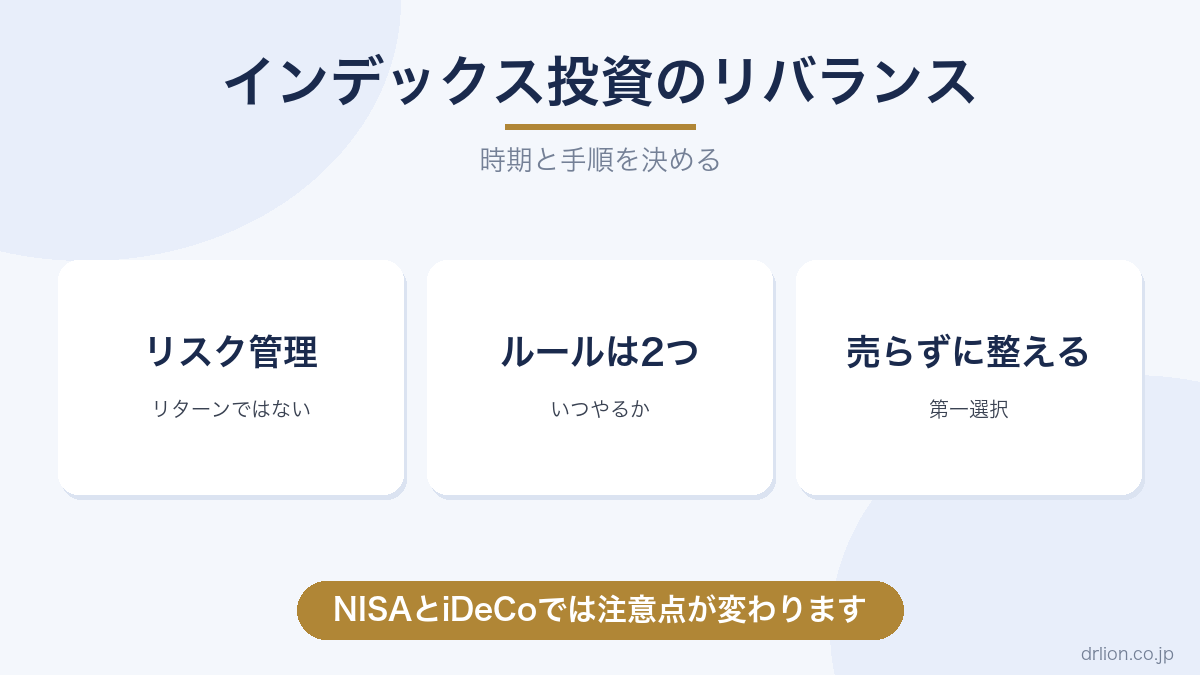
リバランスの目的 — リターンではなくリスク管理
まず誤解を解きます。リバランスは、リターンを上げるテクニックではありません。
たとえば「株式70%:現金・債券30%」で始めた資産は、株高が続くと勝手に「株式85%:その他15%」になっていきます。これは、自分で決めたはずのリスク量が、市場に勝手に引き上げられた状態です。暴落が来たとき、想定の1.5倍の損失を食らうことになります。
リバランスとは、この崩れた配分を元の設計(ポートフォリオで決めた比率)に戻す作業です。目的はリスクを設計どおりに保つこと。リターンへの影響は副次的なものと考えてください。
いつやるか — 2つのシンプルなルール
タイミングの正解は、相場観ではなくルールで決めることです。実務的には2つのどちらか(または併用)で十分です。
- 定時法: 年1回、日付を決めて確認する(誕生日、年末年始、ボーナス月など)。忙しい医師にはこれが最も現実的です
- 乖離法: 目標配分から5%以上ずれたら実施する。年1回の確認時に「5%以上ずれていたら直す、ずれていなければ何もしない」と組み合わせるのが簡単です
頻度を上げても効果はほぼ上がりません。年1回で十分、が結論です。
どうやるか — 「売らずに整える」が第一選択
リバランスと聞くと「増えた資産を売って減った資産を買う」と考えがちですが、課税口座で売れば利益に約20%の税金が発生します。医師のように毎月の入金力がある人は、売らない方法から使うのが鉄則です。優先順位は次のとおりです。
- 新規の積立配分で調整する: 増えすぎた資産への積立を減らし、比率の下がった資産への積立を増やす。税コストゼロで、数ヶ月かけて自然に戻ります
- ボーナス等の追加投資で埋める: 比率の下がった資産をまとめて買い足す
- それでも足りないときだけ売却する: 売る場合も、非課税口座(NISA・iDeCo)内での調整を優先し、課税口座の売却は最後の手段にします
入金力のある現役医師なら、実際には1と2だけでほぼ完結します。売却リバランスが必要になるのは、入金が細る出口の時期(出口戦略)からです。
NISA・iDeCoでの注意点
非課税口座には固有の注意があります。
- NISAで売ると、枠の復活は翌年: 売却分の非課税枠はその年には戻りません。NISA内の頻繁な売買は枠の浪費です
- iDeCoはスイッチングが非課税で自由: 口座内の商品の入れ替えに税金がかからないため、売却リバランスをするならiDeCo内が最優先の場所になります
- そもそも1本で済ませる選択肢: バランス型ファンドや全世界株式1本の設計なら、ファンド内部で調整が完結し、リバランス作業自体が不要になります。手間を最小にしたい医師には合理的な選択です
まとめ
リバランスの目的は、リターン向上ではなく、リスク量を設計どおりに保つことです。タイミングは年1回の定時確認+乖離5%ルールで十分。
手順は「売らずに整える」が第一選択で、積立配分の調整→追加投資→(最後に)非課税口座内での売却の順。NISAの枠は売っても翌年まで戻らないので、頻繁な売買は避けてください。年1回、誕生日にでも配分を眺める——それだけで、ほったらかし投資は完成します。
関連記事: 医師のポートフォリオ / iDeCoと新NISAの併用 / らいおん先生の全活動まとめ
コメント