「保険で節税しませんか」。医師なら一度は受けたことのある営業トークです。高収入で税負担の重い医師は、保険営業にとって最良の見込み客だからです。
結論を先に言います。保険の節税効果は、営業トークで語られるより小さいことがほとんどです。この記事では、個人と法人それぞれの「保険と税」の実際を整理します。
なお、この記事は一般的な情報提供であり、税務助言でも特定商品の推奨でもありません。個別の判断は税理士等に確認してください。
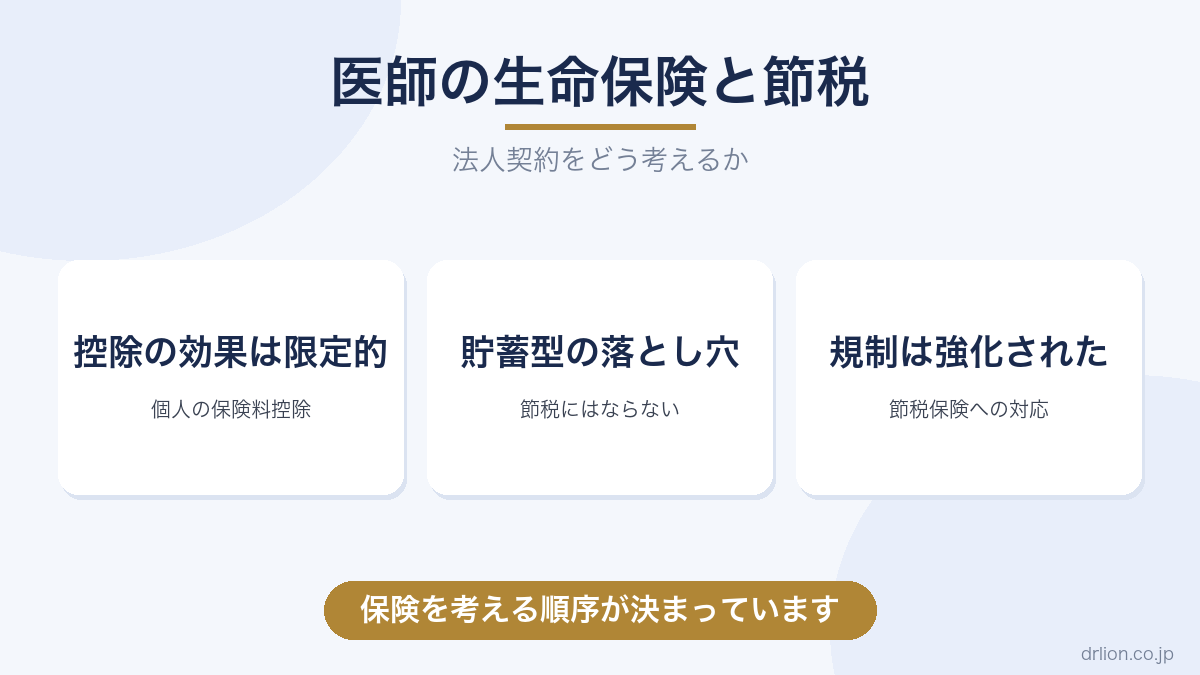
個人の生命保険料控除 — 効果は限定的
個人が使えるのは生命保険料控除です。一般・介護医療・個人年金の3枠合計で、所得税の控除は最大12万円。仮に限界税率40%の医師でも、税負担の軽減は年5万円前後にとどまります(住民税分を含めても数万円台)。
控除自体は使って損のない制度です。ただし大事なのは順序で、「控除があるから保険に入る」のは本末転倒です。数万円の控除のために、割高な保険料を何十年も払うことになりかねません。
「貯蓄型保険で節税」の落とし穴
営業の定番は、貯蓄型保険(終身保険・養老保険・外貨建て・変額など)を「節税しながら貯蓄できる」と勧めるパターンです。落とし穴は3つあります。
1. 節税効果は前述の控除の範囲だけ: 保険料をいくら積んでも、控除の上限は変わりません
2. 実質利回りが低い: 保険関係費用が引かれるため、同じ資金を新NISAで運用する場合と比べて不利になりがちです
3. 流動性がない: 早期解約は元本割れが基本で、資金が長期間ロックされます
保障は掛け捨てで確保し、貯蓄・運用は非課税制度で行う。この分離が原則です。資産形成の順序は医師の資産形成の順番で、営業への向き合い方は医師のFPの選び方で解説しています。
法人契約 — 「節税保険」への規制強化
開業して法人がある場合、「保険料を損金にして節税」という法人契約の提案を受けます。ここも冷静に見る必要があります。
かつては解約返戻金の高い保険を損金化する「節税保険」が流行しましたが、2019年以降の税制・通達の見直しで、返戻率に応じて損金算入が制限される仕組みになり、単純な節税商品としては成立しにくくなりました。
そもそも保険料の損金化は、税の「繰り延べ」であって「消滅」ではありません。解約返戻金を受け取れば、その時点で法人の益金になります。出口(退職金支給のタイミングなど)とセットで設計されていない法人保険は、税負担を先送りしているだけの可能性があります。法人の出口戦略は医療法人と個人開業の違いも参考にしてください。
保険を考える正しい順序
保険は本来、節税商品ではなく保障の道具です。考える順序は3つです。
1. 必要な保障額を先に決める: 遺族の生活費・教育費から逆算する。医師は遺族年金や病院の福利厚生も加味します
2. 保障は掛け捨て中心でシンプルに: 目的が保障なら、掛け捨ての定期保険等で十分なことが多いものです
3. 節税・貯蓄は別の器で: 控除は「入った保険についてくるおまけ」程度に考え、資産形成はNISA等の非課税制度を軸にします
この順序で考えれば、「節税になるから」という提案に流されることはなくなります。
まとめ
生命保険の節税効果は、個人では控除の上限(所得税最大12万円)までで、税負担の軽減は年数万円にとどまります。貯蓄型保険の「節税しながら貯蓄」は、低利回りと資金ロックという代償が大きく、法人契約の損金化も規制強化後は税の繰り延べにすぎません。
保障は掛け捨てで必要額だけ、貯蓄・運用は非課税制度で。「節税」を入り口にした保険提案には、いったん持ち帰って冷静に検討する姿勢を持ってください。個別判断は税理士等への確認を。
【現役医師による個別コンサル】
DOCs(ドックス)伴走型コンサル
副業・節税・資産形成を「一般論」ではなく、あなたの診療科・学年・勤務状況に合わせて個別に伴走します。らいおん先生(@drlion1111)が担当します。まずは無料相談から。
PR
お金のトレーニング【ABCash】初回無料体験(1時間・0円)
金融商品を売らない中立のFPがマンツーマンで家計・NISA・iDeCoを個別指導。累計7万人受講・満足度96%。まず1時間0円体験で試せます。
PR
📗 らいおん先生の著書(Kindle Unlimited 対応)
医師免許を活かした副業・節税・資産形成の実践的な思考法をまとめた一冊。ベストセラー含む5冠達成。Kindle Unlimited 会員は追加費用なしで読めます。
関連記事: 医師のFPの選び方 / 医療法人と個人開業の違い / らいおん先生の全活動まとめ
コメント